Quels sont les motifs de refus d’un crédit à la consommation ?
Voir son crédit refusé est une situation qui peut arriver lors d'une demande de prêt. Les banques et autres prêteurs ne souhaitent prendre aucun risque de défaut lorsqu’ils prêtent de l'argent à leurs clients.
Souvent, il existe un motif de refus pour un crédit à la consommation, à savoir une raison valable liée à votre situation financière qui peut expliquer ce refus. Vous avez donc tout intérêt à bien préparer votre dossier et votre argumentaire afin de motiver votre demande. Floa vous explique comment éviter l’écueil du refus de crédit à la consommation.
Bon à savoir : Un prêteur peut refuser un crédit à la consommation si les conditions requises ne sont pas remplies ou si votre capacité de remboursement est jugée insuffisante.
Budget pas réaliste
Interdit bancaire
Facteur de risque élevé
Le crédit rapide de Floa(1)
Motif de refus d’un crédit à la consommation : quels sont les crédits concernés ?
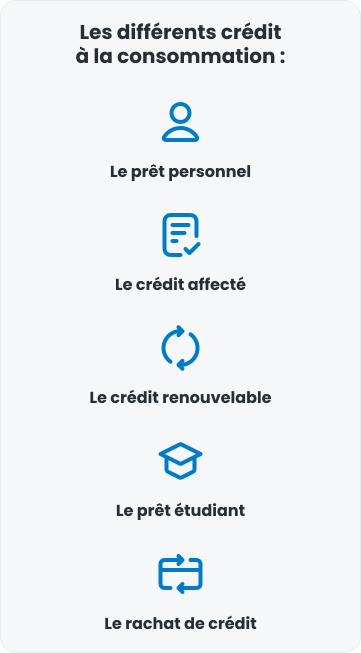
Le terme de “crédit à la consommation” désigne des prêts destinés à acquérir des biens ou des services. On retrouve notamment le prêt personnel, le crédit affecté ou encore le rachat de crédit.
Le montant d’un crédit à la consommation est compris entre 200€ et 75 000€, et se rembourse sur une durée supérieure à 3 mois.
Pour éviter d’être confronté à un refus de crédit à la consommation, mieux vaut anticiper votre demande de prêt et connaître les différentes raisons menant à un tel refus. Un prêteur peut invoquer plusieurs motifs de refus d'un crédit à la consommation. En effet, les établissements de crédit évalueront soigneusement votre situation financière pour s'assurer que vous puissiez gérer le financement demandé sans risque de non-remboursement.
Motif de refus pour un crédit à la consommation
Demander un prêt nécessite d’anticiper tous les aspects relatifs au remboursement. Un capital non réaliste peut amener à un refus de crédit, pourquoi ? Si la somme que vous devez rembourser chaque mois risque de provoquer un endettement excessif ou de complexifier votre situation financière, il est possible que cet argument constitue le motif de refus de votre crédit à la consommation. Dans ce cas précis, vous pouvez revoir et corriger votre demande de prêt. N’hésitez pas à utiliser le simulateur gratuit de Floa pour estimer votre capacité d’emprunt ! Cet outil prend en compte l’ensemble des frais qui découlent du crédit, notamment les assurances et le taux d’endettement, en fonction des mensualités envisagées et de la durée du crédit souhaitée.
Motif de refus pour un crédit à la consommation : votre profil est associé à un facteur de risque trop important
Si vous désirez souscrire un crédit, qu’il s’agisse d’un crédit à la consommation ou d’un autre type de financement, vous devrez remplir un formulaire détaillant votre situation familiale et professionnelle, mais également votre état de santé. La complétude de ce formulaire, incluant vos justificatifs de revenus, peut vous conduire à un refus de crédit, pourquoi ? Si l’établissement de crédit estime que vous risquez de ne plus pouvoir rembourser vos mensualités en raison d’un âge avancé, d’une maladie ou d’un handicap, il pourra rejeter votre demande de prêt. Beaucoup de cas de refus d’un crédit à la consommation sont ainsi directement liés à la situation et au profil de l’emprunteur.
Sachez que si le motif de refus de votre crédit à la consommation est dû à l’assurance emprunteur et donc à votre état de santé, cette dernière n’est pas obligatoire pour l’obtention d’un crédit, même si elle est fortement recommandée. En l'absence de cette couverture, le prêteur analyse d'autant plus scrupuleusement votre capacité de remboursement pour limiter tout risque de défaut.
Motif de refus pour un crédit à la consommation : vous êtes inscrit au Fichier des Incidents de remboursement des Crédits aux Particuliers
Si vous avez déjà rencontré préalablement des difficultés financières engendrant des incidents de remboursement pendant la phase d’amortissement d’un prêt, vous êtes probablement inscrit au Fichier national des incidents de remboursement des crédits aux particuliers (FICP). Dans ce cas, votre demande sera rejetée, pourquoi ? La raison est simple : une inscription à ce fichier géré par la Banque de France constitue, à elle seule, un motif de refus majeur. L’obtention d’un crédit devient alors compromise car il n’existe pas de droit au crédit automatique, et l’établissement prêteur refusera généralement tout nouveau crédit pour limiter les risques financiers.
Avant d’accorder un financement, l’établissement financier analyse votre comportement bancaire et vérifie systématiquement votre situation. En effet, chaque organisme de crédit doit s’assurer que vous remplissez les critères d’acceptation, que vos mensualités sont adaptées et que votre capacité de remboursement est suffisante pour maintenir un taux d’endettement inférieur à 35 %. Ces vérifications, incluant parfois l'étude de l'apport d'un co-emprunteur, visent à protéger les emprunteurs du surendettement. Même après un accord de principe, si le contrôle du fichier révèle un incident, l’organisme vous opposera un refus définitif de votre crédit consommation.
Motif de refus pour un crédit consommation : vous présentez une situation professionnelle trop instable
Votre situation professionnelle est bien évidemment analysée lorsque vous déposez une demande de prêt. Les salariés en CDI (contrat à durée indéterminée) ou fonctionnaire verront généralement leur dossier plus facilement accepté. En revanche, si vous êtes auto-entrepreneur, indépendant, intérimaire ou en CDD (contrat à durée déterminée), il y a davantage de risques que votre crédit soit refusé, pourquoi ? Tout simplement, car votre établissement de crédit privilégie les emprunteurs avec une certaine stabilité financière. Pour faciliter l'obtention d'un crédit, vous devez alors rassurer l'organisme de crédit en lui prouvant votre solvabilité et la régularité de vos revenus sur les 3 dernières années, surtout si vous êtes en période d'essai ou avec des contrats précaires. Pour ce faire, munissez-vous de votre dossier complet incluant :
- vos relevés de compte sur les 36 derniers mois ;
- vos bulletins de salaire ou attestations URSSAF (Union de Recouvrement des Cotisations de Sécurité Sociale et d’Allocations Familiales) ;
- vos 3 derniers avis d'imposition ;
- vos différents contrats de travail pour justifier de la pérennité de votre activité professionnelle.
Souscrivez votre crédit à la consommation entièrement en ligne !
Besoin de démarrer un projet rapidement ? Et si vous profitiez des solutions de financement 100% en ligne pour effectuer une demande de crédit ? Pour cela, rien de plus simple : il suffit de savoir cliquer (sur le bon bouton, évidemment) ! En seulement quelques clics, Floa associé à Cetelem<sup>(1)</sup> vous permet d’effectuer votre simulation de prêt. Lorsque vous êtes décidé sur le montant de votre demande et la durée de remboursement, faites votre demande en ligne. Une fois l’accord obtenu, vous pouvez signer électroniquement votre contrat de crédit à la consommation en ligne. Il ne vous reste plus qu’à déposer vos pièces justificatives !
Découvrir les solutions de crédits
Constituer un dossier de crédit à la consommation
En savoir +
Comment calculer un prêt personnel ?
En savoir +
Comment obtenir un crédit sous 48h ?
En savoir +FAQ
Un refus de crédit survient souvent suite à un taux d'endettement trop élevé ou une capacité de remboursement insuffisante. L'établissement de crédit analyse aussi vos relevés de compte pour détecter d'éventuels incidents bancaires ou une gestion budgétaire risquée.
Après l'étude des justificatifs de revenus, l'organisme émet un accord de principe. L'acceptation définitive est confirmée par la réception d'une offre de contrat. Sans obtention d'un crédit formel sous quelques jours, contactez l'établissement pour connaître la raison précise.
L'inscription au Fichier national des incidents bloque généralement toute nouvelle demande de prêt. Le droit au crédit n'étant pas automatique, les banques refusent d'aggraver votre endettement tant que votre situation n'est pas régularisée auprès de l'institution.
Un refus de prêt immobilier après signature du compromis de vente est souvent lié à une capacité de remboursement réévaluée à la baisse. Un apport personnel trop faible ou une situation professionnelle instable constituent également des motifs fréquents.
Même pour les salariés en CDI (Contrat à Durée Indéterminée), un prêt peut être refusé si les charges mensuelles sont trop lourdes. Le prêteur vérifie que le reste à vivre est suffisant après paiement des mensualités pour éviter tout risque de surendettement.
Besoin d'Aide
Vous pouvez bien sûr décider de rembourser tout ou partie du montant restant dû avant la date de fin de ce prêt. En cas de remboursement anticipé partiel, les modalités d’amortissement du capital restant dû seront réaménagées soit par une diminution de la durée du crédit, soit par une diminution du montant de mensualités.
Floa en partenariat avec Cetelem répondent à votre projet du moment par le biais d’un prêt personnel non affecté. Pour bien préparer votre déménagement, évaluez-en le coût et faites votre simulation de calcul sur la page prêt personnel de notre partenaire Cetelem.
C'est variable selon le montant de votre demande : carte nationale d'identité en cours de validité ou passeport, relevé d'identité bancaire (RIB), justificatif de domicile, dernier bulletin de salaire, dernier avis d'imposition ou non-imposition, etc... font partie de la liste possible des pièces justificatives. En général, ces informations vous sont communiquées lors de la finalisation de votre dossier d'obtention de prêt personnel.
Le Prêt personnel de A à Z
Identifier le meilleur taux de crédit à la consommation
En savoir +
Les obligations du crédit à la consommation
En savoir +