Dégâts en toiture et assurance : comment être indemnisé ?
Votre toit a été dégradé à la suite d’une tempête ? En cas de dégâts sur votre toiture, l’assurance peut prendre en charge(1) les réparations de manière intégrale ou partielle. Mais vous devez avoir choisi les bonnes options pour être indemnisé correctement. Voici les démarches à effectuer pour obtenir un dédommagement par votre assurance suite à ce sinistre sur votre toiture.
Dégâts en toiture et assurance : comment suis-je couvert ?
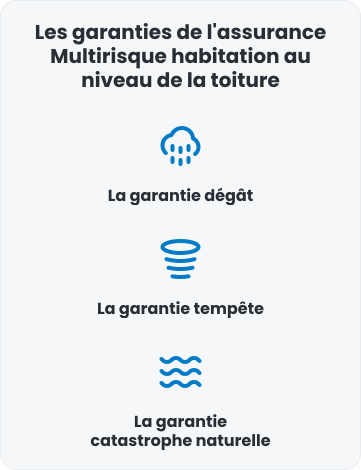
Vous avez souscrit un contrat d’assurance multirisque habitation pour vous protéger en cas de dégradation de votre habitat. La toiture fait partie des éléments qui sont couverts(1) par votre contrat. Si vous subissez des dégâts sur votre toiture, votre assurance peut vous couvrir à travers plusieurs garanties :
- La garantie dégât des eaux : elle vous permet de bénéficier d’une prise en charge(1) en cas d’infiltration ou de fuite provenant de la toiture. L’indemnisation ne concerne que les réparations intérieures (peinture abîmée, papier peint décollé, sol taché) et les biens détériorés (meubles et équipements). En revanche, les frais de réparation de la toiture ne concernent pas l’assurance et sont à votre charge. Il est donc essentiel de vérifier régulièrement l'état de votre toit pour prévenir les infiltrations d'eau.
- La garantie tempête : si les dégâts de votre toiture ont été provoqués par des évènements climatiques d’une intensité inhabituelle, la remise en état de votre habitation peut donner lieu au versement d’indemnités(1). Certains contrats intègrent une assistance étendue, incluant les frais de relogement et le déblaiement extérieur en plus des dégâts de toiture classiques couverts par l’assurance. Cette garantie est particulièrement importante pour les propriétaires dans les régions sujettes aux tempêtes fréquentes.
- La garantie catastrophe naturelle : elle concerne uniquement les dommages causés lors d’un état de catastrophe naturelle déclaré par un arrêté interministériel paru au Journal Officiel. L’assurance prend intégralement en charge(1) la réparation des bâtiments et le remplacement des biens sinistrés. Concrètement, dans ce cas de figure, l’assurance prend en charge les dégâts sur votre toiture(1). Il est important de noter que cette garantie n'est activée que si un arrêté officiel est publié.
Il faut savoir que les garanties citées ne sont pas toujours incluses dans un contrat d’assurance multirisque habitation de base. Le dégât des eaux est presque toujours couvert. En revanche, si ces garanties ne font pas partie des produits Floa auxquels vous avez souscrit, parlez-en à un conseiller Floa afin de vérifier votre couverture et d’envisager les options adaptées à votre situation.
Avant de souscrire, il est donc recommandé de bien lire les termes de votre contrat d'assurance habitation et de discuter avec votre assureur des garanties spécifiques liées à la toiture.
Les spécificités de la garantie tempête pour votre toiture
La garantie tempête couvre(2) les dommages causés à votre toiture par des vents violents, des bourrasques ou la chute de la grêle. Cependant, il est essentiel de vérifier les conditions générales de votre contrat d’assurance habitation, car certaines exclusions peuvent s’appliquer, notamment si le toit n’était pas en bon état d’entretien au moment du sinistre. De plus, une franchise peut être déduite de l’indemnisation, selon les termes de votre contrat.
Dégâts en toiture et assurance : quelle procédure suivre pour être indemnisé ?
La première démarche à effectuer consiste à déclarer les dégâts sur votre toiture à votre compagnie d’assurance. Vous devrez formaliser votre demande d’indemnisation et réaliser une déclaration de sinistre en envoyant un courrier en recommandé à votre assurance concernant votre toiture. N’hésitez pas à prendre des photos des dégâts sur votre toiture immédiatement après leur découverte pour en faire part à votre assurance. Ces preuves visuelles faciliteront le processus d'indemnisation en fournissant une documentation claire des dommages subis par votre toit.
Vous pourrez ensuite prendre des mesures conservatoires pour éviter que les dommages ne s’amplifient, comme un bâchage toiture assurance. Dans les cas les plus graves, il est possible de procéder à des réparations sommaires avant l’intervention des experts. Le déblaiement des gravats peut être exigé par les autorités locales. Assurez-vous de conserver tous les reçus et documents relatifs aux dépenses engagées pour ces mesures, car ils peuvent être remboursés(1) par votre assurance habitation.
Pour accélérer le traitement de votre dossier, vous devrez également fournir une estimation de vos biens (si possible accompagnée de preuves d’achat et de factures). Il est également conseillé de faire établir plusieurs devis par des artisans. La plupart du temps, vous pouvez choisir votre réparateur. Cependant, certains assureurs vous demanderont de faire appel à un professionnel agréé faisant partie de leur propre réseau.
Comparer plusieurs devis vous aidera à obtenir une estimation précise des coûts de réparation de votre toiture et à choisir le meilleur professionnel pour le travail.
Dégâts en toiture et assurance : quelles sont les limites d’indemnisation ?
Sachez qu’il existe certaines limites d’indemnisation ou exclusions :
- les biens et les bâtiments qui ne sont pas intégrés au contrat : jardin, clôture ou portail, dépendances, serre, abri de jardin, piscine, plantations et végétaux. Vous avez la possibilité de souscrire une extension de garantie pour couvrir vos aménagements extérieurs. Sans cette extension, les dommages causés à ces structures ne seront pas couverts par votre assurance habitation.
- les véhicules uniquement assurés au tiers : si les tuiles de votre toit abîment la carrosserie et les vitres de votre voiture, vous devrez payer vous-même les réparations sauf si vous avez souscrit une garantie dommages tout accident. Il est donc judicieux de vérifier les garanties de votre assurance auto en complément de votre assurance habitation.
Dégâts en toiture et assurance : comment se réalise le calcul de l’indemnisation ?
Les modes de calcul de l’indemnisation qui peut vous être accordée par l’assurance pour les dégâts sur une toiture varient d’une structure à une autre. Toutefois, en règle générale, l’assureur effectue une indemnisation selon la valeur de reconstruction du bien au jour du sinistre. Elle déduit également un coefficient de vétusté et l’éventuelle franchise incluse dans votre contrat d’assurance habitation.
Un état précis de votre toiture est nécessaire pour établir le montant de l'indemnisation. Un expert mandaté par votre assureur analysera l'état général du toit, la cause du sinistre et le coût estimatif des travaux à engager. Cette étape est essentielle pour garantir une prise en charge optimale par l'assurance réparation de toiture, notamment en cas de dégât des eaux.
Dans la grande majorité des cas, le montant de l’indemnité versée par la compagnie d'assurance pour les dégâts sur une toiture est évalué par un expert. Les sommes déterminées par l’assurance pour votre toiture sont ensuite versées en deux temps :
- vous obtenez un premier remboursement de l’assurance pour vos dégâts de toiture en valeur d’usage, soit la valeur du bien au jour du sinistre diminuée du taux de vétusté ;
- un remboursement complémentaire vous est ensuite versé dans un second temps. Il correspond à la part de vétusté diminuée dans la limite d’un seuil fixé par l’assureur. Ce seuil est généralement de 25 %. Il s’agit de ce que l’on appelle la vétusté récupérable chiffrée selon votre facture de remise en état.
Le coefficient de vétusté appliqué par l’assureur dépend de plusieurs critères, notamment l’ancienneté du toit, les matériaux utilisés et l’entretien régulier du logement. Un toit bien entretenu pourra bénéficier d’une meilleure indemnisation grâce à une assurance réparation de toiture adaptée.
Enfin, l’assureur peut également estimer la répartition des dommages afin de déterminer quels sont les montants à verser au propriétaire du logement.
Si la toiture est jugée vétuste ou mal entretenue, l’indemnisation peut être réduite voire refusée pour défaut d’entretien. C’est pourquoi il est essentiel d’effectuer des travaux de rénovation périodiques et de conserver toutes les factures de réparation et d’entretien, éléments essentiels pour prouver votre bonne gestion auprès de votre assurance pour les dégâts sur une toiture.
Dégâts en toiture et assurance : les formules d’assurance distribuées par Floa
Lors d'un sinistre touchant votre toiture, les dégats peuvent aussi s'étendre à vos biens, notamment vos équipements électroménagers. Floa vous accompagne pour protéger vos équipements. Lors d'un sinistre , l’assurance garantie appareils du foyer distribuée par Floa(2) vous permet de sécuriser votre appareils.
Les garanties incluses permettent une prise en charge adaptée des dégâts liés aux infiltrations, aux tempêtes et aux catastrophes naturelles, offrant ainsi une protection renforcée(2) aux propriétaires et locataires.
Assurance pour couvrir une toiture : les bons réflexes à avoir en cas de fuite ou d’infiltration par la toiture
Vous notez une fuite ou une infiltration chez vous ? Voici quels sont les bons réflexes à avoir :
- commencez par identifier d’où vient la fuite ;
- inspectez si vous le pouvez vos toitures afin de noter si des tuiles se sont déplacées ;
- prévenez votre assureur concernant les dégâts sur votre toiture dans les meilleurs délais, idéalement sous 5 jours ouvrés ;
- n’entamez aucune réparation de votre toiture avant d’avoir obtenu une réponse de la part de votre compagnie d'assurance.
Pensez également à contacter un couvreur professionnel pour réaliser une recherche de fuite, déterminer l'origine de l'infiltration et établir un devis détaillé à présenter à votre assurance. Cela facilitera votre indemnisation.
Dans le cas où les infiltrations d’eau ont causé un dégât des eaux avec des dommages à votre intérieur, prenez des photos des dégâts et listez précisément les biens endommagés afin de faciliter l’évaluation par votre assurance pour les dégâts sur une toiture.
FAQ
En règle générale, votre contrat d'assurance habitation inclut une garantie tempête couvrant les dommages matériels causés par le vent ou la grêle. Toutefois, l'assureur peut refuser la prise en charge en cas de défaut d'entretien manifeste.
Le propriétaire du logement doit assumer les frais de réparation liés à la vétusté ou aux évènements climatiques. Le locataire est seulement responsable de l'entretien courant, comme le nettoyage des feuilles mortes dans les gouttières.
Oui, si des tuiles tombent suite à de fortes pluies ou une tempête, la garantie responsabilité civile de votre contrat couvre les dommages causés aux tiers. Les réparations du toit dépendent, elles, de votre garantie bris de glace ou tempête.
Vous disposez habituellement de 5 jours ouvrés après la découverte du sinistre pour contacter votre compagnie d'assurance. En cas de catastrophe naturelle officiellement reconnue par un arrêté interministériel, ce délai est porté à 30 jours.
Pour des dommages importants, l'assureur mandate un expert pour évaluer le montant de l'indemnisation et le coefficient de vétusté. Pour de petits sinistres, une simple facture de remise en état par un couvreur professionnel peut suffire.
Besoin d'Aide
La réparation en nature vous permet de bénéficier d'une prise en charge totale et rapide de votre sinistre garanti : nous nous chargeons de la sélection du prestataire proche de votre logement, de l'organisation des réparations, de la prise de rendez-vous, de l'avance de fonds, ...
Vous n'avez pas de frais à avancer, seule la franchise reste à votre charge.
Aviva met tout en œuvre pour vous indemniser au plus vite et s'engage à vous régler dans les 5 jours à compter de votre accord sur le montant de l’indemnité.