

GUIDE PRATIQUE ASSURANCE
Assurance habitation et inondation : se faire indemniser en cas de sinistre à son domicile
Vous avez été victime d’un dégât des eaux ? L’assurance habitation peut prendre en charge le remboursement des réparations. Toutefois, ce sont les garanties souscrites qui déterminent le montant de votre indemnisation.
Que couvre l'assurance habitation en cas d'inondation ?
Les inondations sont des sinistres très fréquents, dont l’origine peut provenir de différentes sources. Il peut s’agir d’intempéries particulièrement violentes, d’une catastrophe naturelle ou d’un dégât des eaux. Votre contrat d’assurance habitation intègre différentes garanties pour vous couvrir dans ces situations. Encore faut-il avoir souscrit les bonnes options pour être couvert en cas de sinistre et disposer d’une assurance efficace pour votre logement.
Si l’inondation est due à des avaries de construction, comme une rupture de canalisation ou une défaillance de l’étanchéité de la toiture, vous bénéficiez d'une prise en charge par la garantie « dégât des eaux » de votre assurance habitation. Celle-ci est obligatoirement incluse dans votre contrat d’assurance multirisque habitation. Vous êtes également protégé par la Responsabilité Civile si votre bâtiment est le point d’origine du sinistre ou si ce dernier a été provoqué par votre négligence (robinet laissé ouvert, absence d’entretien des canalisations, etc.). Dans ce cas, votre assureur dédommagera les tiers concernés à votre place.
Dans le cadre d’inondations provoquées par des phénomènes extérieurs, vous ne serez indemnisé que si vous avez souscrit une garantie tempête, une garantie inondation ou une garantie catastrophe naturelle dans le cadre de votre assurance habitation. Certaines mesures sont exigées pour ensuite être indemnisé par l’assurance habitation. Par exemple, votre bien immobilier doit se trouver dans une zone constructible inscrite au Plan de prévention des risques d’inondation (Ppri). La reconnaissance de l'état de catastrophe naturelle n’est possible que si celle-ci a été déclarée par un arrêté interministériel publié au Journal officiel. Elle est soumise à l’application de franchises et d’exclusions, qui varient en fonction de chaque compagnie d'assurance.
Contacter les professionnels auprès desquels vous avez souscrit l’assurance habitation
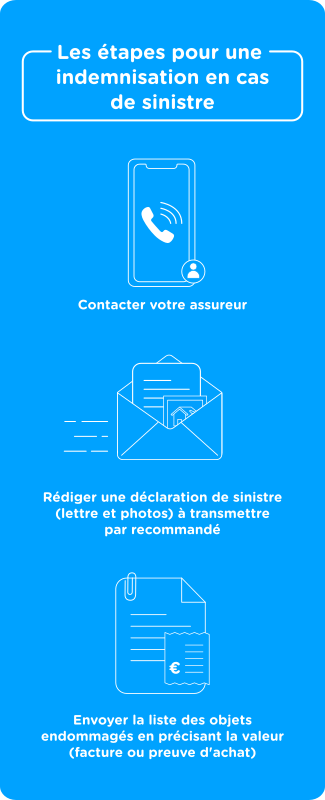
Après avoir constaté une inondation dans votre maison ou votre appartement, vous devez agir le plus rapidement possible. Ne tardez pas à contacter votre assureur pour l’avertir et actionner votre assurance habitation. Celui-ci vous demandera de formaliser vos démarches en rédigeant une déclaration de sinistre que vous devrez transmettre par lettre recommandée. Vous pouvez prendre des photos pour l’assurance habitation inondation afin d’étayer votre dossier. Mais il n’est pas rare de parler à un expert assurance habitation inondation pour réaliser une astuce expertise dégât des eaux et évaluer des réparations.
Envoyer les documents demandés pour être couvert par l’assurance habitation
Pour être correctement remboursé par votre assurance habitation, vous devez envoyer à votre assureur une liste des objets endommagés ou perdus, en précisant leur valeur estimée ou connue. Il est recommandé de joindre les factures d’achat ou les preuves d’achat pour optimiser le traitement du processus d’indemnisation par l’assurance habitation. Une franchise et un « coefficient de vétusté » peuvent être appliqués si vous n’avez pas opté pour le remplacement des équipements à neuf, conformément aux conditions de votre proposition d’indemnisation.
Notez que la prise en charge de la remise en état des espaces extérieurs, des abris et des dépendances n’est envisageable que si vous avez ajouté une option spécifique dans votre contrat d’assurance habitation. Si votre habitation est temporairement inhabitable, vous pouvez bénéficier d’un forfait pour compenser les éventuels frais de relogement. Dans certaines situations, ce délai de traitement peut varier selon l'importance des dommages constatés sur le terrain.
N’oubliez pas d’assurer votre résidence secondaire : la garantie villégiature ne s’applique pas toujours suite à un sinistre lié à une remontée de nappes phréatiques ou un événement climatique majeur.
Tous les avantages de disposer d’une assurance habitation habitation
L’assurance habitation présente de nombreux avantages importants pour les propriétaires et locataires, notamment face aux risques d'inondation pouvant causer des dégâts matériels considérables à votre maison. L’assurance habitation, en ce sens, vous offre une protection financière contre les pertes et les dommages consécutifs à une inondation (dommages matériels, financiers), vous évitant ainsi des dépenses importantes pour les réparations et le remplacement des biens endommagés.
En souscrivant une assurance habitation, vous pouvez également avoir l’esprit tranquille, sachant que vous bénéficiez automatiquement de la garantie catastrophes naturelles. Cela vous permet de vous concentrer sur d’autres aspects de votre vie sans vous soucier des conséquences financières d’un événement climatique d'intensité anormale.
Enfin, si votre logement est inhabitable en raison d’une submersion marine ou d'un débordement d'un cours d'eau, l’assurance habitation peut couvrir les frais de relogement temporaire jusqu’à ce que votre résidence principale soit à nouveau habitable.
Assurance prêt immobilier
FAQ
En cas de sinistre, les contrats d'assurance habitation incluent généralement une garantie spécifique. Si l'événement résulte d'une cause externe majeure, la garantie catastrophe naturelle prend le relais après la parution de l'arrêté au Journal officiel.
L'assureur indemnise les dommages matériels selon les garanties souscrites. En zone inondable, la prise en charge dépend du respect du Ppri. Le propriétaire assume les frais si aucune assurance multirisque habitation n'a été contractée pour le logement.
Le locataire est couvert pour ses biens mobiliers via sa garantie risques locatifs. Le propriétaire doit assurer le bâtiment. En cas de force majeure, la responsabilité du propriétaire est engagée pour les dégradations structurelles, sauf si le locataire est responsable.
Pour respecter le délai légal, déclarez le sinistre sous 10 jours après l'arrêté. Fournissez des photos et factures d'achat. Une expertise peut être nécessaire pour évaluer l'importance des dommages avant de recevoir une offre de votre compagnie d'assurance.
Sans option spécifique, les dommages au terrain, aux plantations ou à un véhicule ne sont pas garantis. Les dépendances comme un abri de jardin ou une cave peuvent subir un refus d'assurance si les mesures de prévention ne sont pas respectées.
En savoir plus sur l'assurance habitation
L'assurance habitation couvre-t-elle vos panneaux photovoltaïques ?
En savoir +
Doit-on résilier son assurance habitation après un déménagement ?
En savoir +