

Votre co-emprunteur ne paye pas les mensualités de votre crédit : les solutions qui s'offrent à vous
Votre co-emprunteur ne paye plus sa part du crédit ? Si votre contrat contient une clause de solidarité, la banque peut vous réclamer la totalité de la mensualité, même si vous n'êtes pas à l'origine de l'impayé. Le réflexe à adopter : continuer à payer pour éviter un incident de paiement, garder toutes les preuves, puis chercher une solution adaptée (démarche amiable, désolidarisation, vente du bien, rachat de part ou action en justice). Ce guide vous explique, étape par étape, comment réagir face à un co-emprunteur défaillant, que ce soit pour un crédit immobilier ou un prêt à la consommation.
C'est quoi un co-emprunteur ?
De nombreuses personnes décident d’emprunter à deux pour matérialiser un projet commun. C’est une alternative qui présente beaucoup d’avantages, notamment pour un crédit immobilier ou un prêt personnel. Le dossier est examiné par la banque qui évalue la capacité d’emprunt en étudiant la situation financière de chaque emprunteur et le capital nécessaire. Emprunter à deux permet d’une part de présenter davantage de garanties contre le défaut de paiement et d’autre part d’augmenter le montant de l’emprunt et de négocier un taux d’intérêt intéressant. Un co-emprunteur qui ne paye pas sa part peut néanmoins compliquer la situation.
Qui peut être co-emprunteur ?
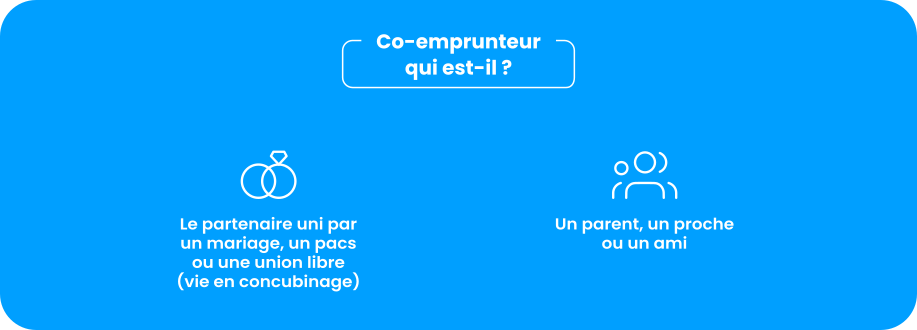
Il existe plusieurs profils :
- Le conjoint, le partenaire de pacs (pacte civil de solidarité) ou le concubin au sein d'un couple.
- Un membre de la famille, un parent, un proche ou un ami.
Il n’existe pas de conditions particulières qui définissent les relations entre les conjoints ou co-débiteurs. Tous deux doivent être majeurs, résider en France et éviter toute inscription au FICP (fichier national des incidents de remboursement des crédits aux particuliers) auprès de la Banque de France. L'assurance emprunteur vient également sécuriser cette démarche face aux aléas comme une incapacité de travail. Dans le cas où le co-emprunteur ne paye pas sa quote-part, il est essentiel de connaître vos droits pour prendre les mesures appropriées.
Un co-emprunteur peut-il faire un autre crédit ?
Oui, rien ne l'interdit en principe. Toutefois, chaque nouveau crédit pèse sur le taux d'endettement et peut réduire la capacité d'emprunt de celui qui le souscrit. Si votre co-emprunteur multiplie les prêts, le risque d'impayé sur le crédit commun augmente : c'est un point à garder en tête avant de vous engager à deux.
Le co-emprunteur ne paye pas les mensualités de votre crédit : que faire ?
Lorsqu’elle est stipulée, les co-emprunteurs sont solidaires de la dette commune. Cette obligation n’est pas liée au statut ou au mariage, mais s’applique en règle générale au regard de la clause de solidarité qui figure dans le contrat de prêt. Par conséquent, si l'autre partie ne paie pas, l'emprunteur principal ou son associé reste redevable de la totalité des mensualités selon le tableau d'amortissement prévu. L'impact financier de cette charge peut être particulièrement lourd sur votre budget personnel.
Pour cette raison, il est très important de bien choisir son partenaire d'emprunt et de vérifier qu’il soit solvable. Faire face à un co-emprunteur défaillant n’est jamais chose aisée, tout particulièrement en cas de séparation ou de perte d'emploi. Il est également crucial de se renseigner sur vos recours juridiques en cas de non-paiement pour préserver votre plan financier.
Que vous souhaitiez emprunter seul ou à deux, Floa propose des solutions de financement(2).
Le co-emprunteur ne paye pas sa part du crédit : quelles sont les règles à respecter ?
Comme expliqué précédemment, les co-emprunteurs restent, lorsque le contrat de prêt le prévoit, solidaires de cette dette commune. Si votre ex ou partenaire ne paye plus sa part, l’autre signataire doit régler la mensualité de crédit intégralement pour couvrir le crédit immobilier. Autrement dit, si votre co-emprunteur ne paye pas sa part, c’est à vous de l’assumer. En cas de divorce, la gestion de ces obligations doit être clairement définie pour éviter les litiges.
Faire face à un co-emprunteur défaillant est loin d’être une situation confortable. En effet, dans ce cas de figure, assumer l'échéance peut léser l'autre partie alors que la clause de solidarité s'impose. Il s’agit pourtant du bon réflexe pour prévenir des incidents de remboursement auprès de l’organisme prêteur. Pour un crédit remboursable mensuellement, l'incident de paiement est caractérisé lorsque le retard atteint le montant des deux dernières échéances dues(1). L'établissement doit alors vous avertir et vous laisser 30 jours pour régulariser. Sans régularisation, l'inscription au FICP dure 5 ans maximum(2). Face à un défaut de paiement persistant, le prêteur peut en outre prononcer la déchéance du terme (il exige alors le remboursement immédiat du capital restant dû) voire engager une saisie sur salaire après une décision de justice.
Malheureusement, la banque ne peut pas intervenir directement dans le conflit si l'un refuse d'honorer ses engagements. Tant qu’aucun recours judiciaire ou appel à un médiateur n’est formalisé, son objectif reste d’obtenir les règlements prévus, même en cas de séparation. Il est alors essentiel d'envisager la vente du bien ou d'autres options pour limiter les frais et préserver votre équilibre financier.
Que faire si votre co-emprunteur ne paye plus les mensualités ?
Il peut arriver que le co-emprunteur ne paye pas les mensualités de votre crédit. Cette situation de refus de paiement est loin d’être confortable, mais soyez rassuré, il existe plusieurs démarches possibles. Voici quelles sont vos possibilités.
La désolidarisation du prêt immobilier
Lorsque le co-emprunteur ne paye pas sa part du crédit, le second peut demander la désolidarisation du prêt. Auquel cas, seul l’un des deux membres reste titulaire du prêt. Si le co-emprunteur ne paie pas, la désolidarisation peut donc être une option viable. En cas de séparation ou de divorce, la désolidarisation peut également clarifier les responsabilités financières de chaque partie tout en adaptant l'assurance emprunteur souscrite.
Notez que la procédure de désolidarisation en cas de co-emprunteur qui ne paye pas les mensualités du crédit doit être demandée auprès de la banque par courrier. Cette dernière, en revanche, n’est pas obligée d’accepter cette demande. Tout dépendra de l’étude financière qu’elle aura réalisée de l’emprunteur qui souhaite assumer seul le contrat de prêt.
Concrètement, si le co-emprunteur restant ne dispose pas des ressources financières nécessaires pour conserver le crédit seul, la demande de désolidarisation pourra être refusée. Cela, même si l’un des deux co-emprunteurs ne paye pas les mensualités du crédit, et ce afin de garantir le bon remboursement de la dette.
Acte de désolidarisation devant notaire : quels frais ?
De la même manière, la désolidarisation n’est pas gratuite. Elle peut engendrer des frais de dossier et il est possible que la procédure doive être actée devant un notaire. Là encore, des frais annexes sont à prévoir pour officialiser l'accord.
Vendre le bien pour rembourser le crédit par anticipation
Autre possibilité pour gérer un co-emprunteur qui ne paye pas : vendre le bien qui a été financé par les fonds empruntés afin de rembourser le crédit par anticipation. Si le co-emprunteur ne paie pas, cette option peut permettre de régler la situation rapidement. La vente du bien constitue un bon moyen d'éviter des soucis financiers prolongés ou une perte d'emploi fragilisant davantage le foyer.
Le remboursement du crédit sonnera la fin des prélèvements des mensualités de crédit et des problèmes de co-emprunteur qui ne paye pas sa part.
Rachat de crédit après séparation ou divorce
Si l’un des co-emprunteurs ne paye pas ses mensualités de crédit à cause de soucis financiers, il est possible d’opter pour le rachat de crédit(3). Cette opération permet de restructurer la dette commune : si la durée du crédit est rallongée, les mensualités pourront être réduites(3)
Pour évaluer cette opportunité sans engagement, Floa met à votre disposition un simulateur en ligne afin d'estimer vos futures mensualités en quelques clics. Vous pourrez ainsi étudier, avec l'accompagnement de notre partenaire BNP Paribas Personal Finance(4), une formule adaptée pour regrouper vos prêts et vos cotisations d'assurance sous un prélèvement unique(5).
Auquel cas, le prêteur pourra étudier la situation du co-emprunteur qui ne paye pas, sans garantie d'acceptation, afin qu'il puisse faire face à ses remboursements d’échéances de prêt et d'honorer la garantie co-emprunteur exigée initialement.
Intenter une action en justice lorsque l’un des deux co-emprunteurs ne paye pas sa part du crédit
Cette solution est plus radicale, mais il est possible d’intenter une action en justice contre le co-emprunteur défaillant qui ne règle pas ses échéances de prêt afin de lui imposer de payer son dû. Ce recours judiciaire reste lourd et peut être long à mettre en œuvre. Mieux vaut donc l’envisager lorsque toutes les autres options proposées pour faire face à ce défaut de paiement ont été tentées. Dans de telles situations, connaître vos droits est indispensable pour vous engager dans les démarches légales et préserver votre plan financier.
Vous savez maintenant quels sont vos recours si votre co-emprunteur ne paye pas sa part de cette dette commune. Notez, toutefois, qu’avant d’entamer une telle procédure, un appel à un médiateur ou le maintien du dialogue est recommandé. L’idéal reste de convenir d’une solution à l’amiable afin de régler le problème le plus rapidement possible. En cas de séparation ou de divorce, une communication ouverte peut aider à résoudre les conflits financiers liés au contrat de prêt.
FAQ
En présence d'une clause de solidarité, vous devez régler les échéances pour éviter les incidents de paiement. Vous pouvez ensuite tenter une conciliation amiable, solliciter une désolidarisation auprès du prêteur ou engager une action judiciaire.
Adressez une demande écrite à votre établissement bancaire. La désolidarisation prêt immobilier exige l'accord du créancier, qui vérifie votre capacité financière à assumer seul les mensualités, ainsi qu'un acte notarié en cas de modification de propriété.
Chaque signataire s'engage à rembourser l'intégralité du capital emprunté selon les termes du contrat. Si l'un fait défaut, l'autre doit payer sa part afin de prémunir le foyer contre une inscription au fichier des incidents bancaires.
Lors d'une séparation et crédit immobilier en cours, la solidarité financière persiste malgré la rupture. Les conjoints peuvent s'accorder sur un rachat de crédit, solliciter la désolidarisation ou procéder à la vente du bien immobilier pour solder la dette.
Lorsque vous réglez l'intégralité des mensualités d'un bien en indivision, vous disposez d'un recours légal contre le co-emprunteur défaillant. Vous pouvez réclamer le remboursement des sommes avancées pour sa quote-part lors de la liquidation du patrimoine.
Pas nécessairement. Le contrat de financement confère uniquement un engagement de remboursement solidaire. Le titre de propriété dépend exclusivement de l'acte notarié signé lors de l'acquisition, fixant la répartition des parts de chaque acquéreur.
Besoin d'Aide
Si vous avez un contrat lié aux cartes ou aux crédits renouvelables assurés par les Assurances du Crédit Mutuel (ACM) et que vous n'êtes pas éligible à la perte d'emploi (cf. notice d'information), vous bénéficierez d'une garantie Incapacité Temporaire Totale de Travail (ITT) améliorée.
La durée maximale de votre indemnisation au titre de la garantie ITT sera portée de 15 à 24 mois.
Chaque titulaire du compte doit disposer de son propre identifiant et mot de passe pour se connecter à l'Espace Client et utiliser la Confirmation mobile depuis l'appli Floa. Pour obtenir un 2ème identifiant, contactez votre conseiller :
- si vous détenez une carte Casino ou une carte Gold : 0 969 39 11 86 (prix d’un appel local) disponible du lundi au vendredi de 8h(00) à 20h(00) et la samedi de 8h(00) à 18h(00)
- si vous détenez une carte Cdiscount : 09 69 39 11 51 (prix d’un appel local) disponible du lundi au vendredi de 8h(00) à 20h(00) et la samedi de 8h(00) à 18h(00)
Pour plus d'informations, nous vous invitons à privilégier les canaux de contact ci-dessous :
- depuis votre messagerie en ligne dans votre Espace Client ;
- par les médias digitaux : Facebook, WhatsApp ;
- par mail à l'adresse suivante : crc@services.floa.fr
- utilisez le formulaire de contact sur la page d'accueil : Contactez-nous !
Votre adhésion peut résiliée à tout moment par lettre, adressée à FLOA Bank.
Pour connaître les modalités, consultez la notice d'information sur Assurance Emprunteur du prêt personnel.