Comment effectuer une résiliation de crédit renouvelable ?
Oui, vous pouvez résilier un crédit renouvelable à tout moment, sans avoir à vous justifier, conformément à l'article L. 312-79 du Code de la consommation. Si vous avez encore un montant à rembourser, celui-ci reste dû après la résiliation. Si votre crédit est déjà entièrement remboursé, la clôture est immédiate.
Par définition, un crédit renouvelable se renouvelle chaque année : la somme empruntée redevient disponible au fur et à mesure de son remboursement. Il est donc tout à fait possible d'y mettre fin, que vous veniez de signer le contrat, que vous soyez en cours de remboursement, que l'échéance annuelle approche ou que vous n'ayez jamais utilisé la somme accordée. Avant d'entamer votre démarche, pensez simplement à vérifier les clauses de votre contrat et les éventuelles conditions propres à votre organisme prêteur.
Annuler un crédit renouvelable si vous avez changé d’avis
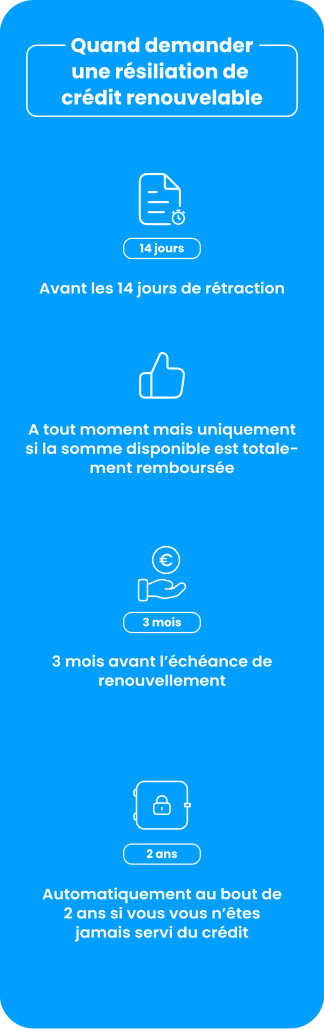
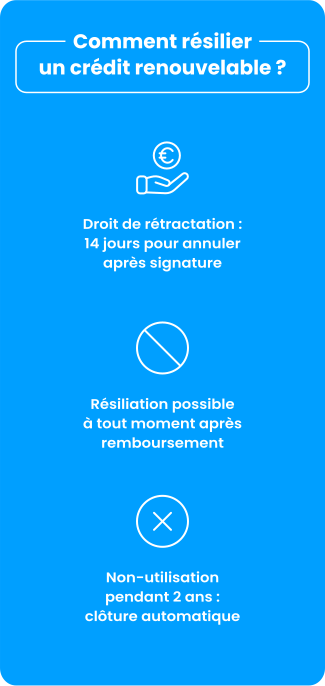
Le contrat de crédit renouvelable a déjà été signé entre l’organisme prêteur et vous ? Aucune importance, du moment qu’il ne s’est pas écoulé plus de 14 jours entre le moment où vous avez contracté et celui où vous revenez sur votre décision, vous pouvez demander l'annulation du crédit renouvelable mis en place ! Pour demander l’annulation de votre crédit renouvelable, faites valoir votre droit de rétractation par lettre recommandée avec accusé de réception. Cette lettre doit contenir certaines informations essentielles telles que votre identité, la référence du contrat, le montant accordé et la date de souscription.
En effet, il est tout à fait possible de changer d’avis et de faire machine arrière. Le délai de rétractation légal est fait pour ça ! Dès lors que vous procédez à la signature du contrat, vous avez 14 jours pour vous rétracter et demander une annulation de votre crédit renouvelable sans motif. Dans ce cas, il vous suffit d’envoyer une lettre de résiliation du crédit renouvelable par courrier auprès de l’organisme prêteur (lettre recommandée avec accusé de réception) en précisant le montant du crédit ainsi que la date à laquelle vous l’avez souscrit. L’organisme procédera ensuite à l’annulation du contrat dès la réception de votre lettre. Une fois la demande envoyée, il est conseillé de suivre son traitement en contactant directement le service client de l’organisme prêteur afin de s’assurer que la résiliation a bien été prise en compte.
Résiliation du crédit renouvelable si le contrat est en cours
Par ailleurs, la loi vous autorise à effectuer la résiliation d’un crédit renouvelable à tout moment, même si le contrat de crédit est en cours. En tant qu'emprunteur, vous devez vous assurer de solder le capital utilisé et de restituer la carte de crédit associée si l'établissement en a fourni une.
Comment faire ? Soit vous n’avez pas utilisé votre contrat de crédit à la consommation. Dans ce cas, vous n’avez rien à verser. Soit vous avez mobilisé tout ou partie de la somme disponible. Vous devez alors procéder à son remboursement auprès de l'un des organismes financiers prêteurs. Pour réaliser l’opération, vous transmettez un courrier recommandé de demande de résiliation. Dans cette lettre, il reste judicieux de solliciter une attestation écrite confirmant la clôture définitive afin d’éviter tout malentendu avec les banques.
Résiliation du crédit renouvelable si l’échéance est proche
Le contrat de crédit renouvelable est conclu pour un an et reconduit tacitement. 3 mois avant la date d'échéance, l’établissement prêteur vous adresse un courrier pour vous informer des conditions de reconduction.
Pour chaque emprunteur souhaitant refuser ce renouvellement, c’est donc le moment d'agir en transmettant une lettre de résiliation d'un crédit renouvelable par pli recommandé. Cette période de préavis est idéale pour faire le point sur vos besoins financiers.
Dans ce cadre, au moins 20 jours avant la date de reconduction, faites parvenir votre demande de résiliation à l'organisme financier. Le motif invoqué est le refus de reconduction du contrat de crédit à son terme. Il n’existe pas de formalisme strict : vous pouvez rédiger sur papier libre votre notification de clôture, en mentionnant également la fin d'utilisation de votre carte de crédit associée. Veillez à préciser la date d’effet souhaitée ainsi que votre volonté explicite de ne pas renouveler l'ouverture de crédit afin d'empêcher toute reconduction tacite.
Résilier un crédit renouvelable si vous n’avez pas utilisé l’argent
Vous pensiez en avoir besoin et puis, finalement, vous vous êtes débrouillé autrement. Par conséquent, bien qu’ayant obtenu ce type de prêt et signé le contrat de crédit avec l'un des organismes financiers du marché, vous n’avez jamais utilisé la moindre somme ni la carte de crédit liée. N'ayant contracté aucune dette, vous n'avez rien à verser. Ce délai de 24 mois se décompose en réalité en deux étapes fixées par le Code de la consommation : après 12 mois sans la moindre utilisation, votre contrat est d'abord suspendu. Si vous ne demandez pas sa réactivation dans les 12 mois suivants, la résiliation de plein droit intervient automatiquement, sans attendre la moindre date d'échéance. Ce mécanisme est imposé par la loi afin d'éviter qu'un crédit non utilisé ne vienne pénaliser chaque emprunteur auprès des banques.
Ici, nul besoin d’envoyer un courrier ou une lettre de résiliation de crédit renouvelable. Vous n’avez aucune démarche à effectuer. La rupture de votre contrat s'opère automatiquement à partir du moment où aucune utilisation n’a été constatée pendant 2 ans consécutifs. Néanmoins, il reste pertinent de poser la question à votre établissement ou de vérifier sur votre espace que la clôture a bien été enregistrée pour prévenir toute erreur administrative.
Résilier un crédit renouvelable si vous n’avez pas utilisé l’argent
Votre situation | Démarche à effectuer | Délai à respecter | Effet sur le contrat |
|---|---|---|---|
Vous venez de signer le contrat | Lettre de rétractation avec le formulaire joint au contrat | 14 jours calendaires après la signature | Annulation complète |
Le contrat est en cours et le capital est remboursé | Lettre de demande de résiliation | À tout moment | Clôture immédiate |
Le contrat est en cours et un capital reste dû | Lettre de demande de résiliation + remboursement du solde | À tout moment | Clôture après remboursementcomplet |
L'échéance annuelle approche | Lettre de refus de reconduction | Au moins 20 jours avant la date d'échéance | Fin du contrat à la date anniversaire |
Vous n'avez jamais utilisé la somme accordée | Aucune démarche | Automatique après 24 mois d'inactivité | Résiliation de plein droit |
Incident de paiement ou solvabilité dégradée | Aucune démarche de votre part | Variable, après mise en demeure | Résiliation à l'initiative de la banque |
FAQ
Le contrat prend fin à son terme annuel en cas de refus de reconduction ou après deux ans consécutifs d'inactivité. L'emprunteur peut aussi solliciter sa clôture anticipée à tout instant auprès des organismes financiers.
Adressez un courrier recommandé avec avis de réception à l'établissement prêteur. Indiquez vos coordonnées, le numéro de votre contrat de crédit et demandez l'arrêt définitif de votre ligne de financement ainsi qu'une confirmation écrite.
La résiliation de l'ouverture de crédit entraîne automatiquement la clôture de la carte de crédit associée. Vous devez alors restituer ce moyen de paiement ou attester de sa destruction intégrale sur l'honneur par écrit.
Oui, l'établissement peut suspendre ou résilier de plein droit l'accès aux fonds en cas d'impayés, de dossier incomplet ou de difficultés financières signalées lors de la vérification réglementaire annuelle de votre solvabilité.
Besoin d'Aide
Je suis informé du montant de mes mensualités via mon relevé de compte le 20 de chaque mois. Je suis prélevé sur mon compte bancaire le 02 ou 10 du mois suivant : pour plus de précisions, je consulte mon relevé de compte ou je me connecte sur mon Espace Client via le site Floabank.fr ou depuis mon Appli FLOA Bank.
Conformément à la réglementation vous pouvez décider de rembourser tout ou partie de votre solde avant la date de fin de votre prêt. Faites votre demande :
- en nous écrivant directement par email à crc.services@floa-bank.fr
Pour plus d'information, nous vous invitons à privilégier les canaux de contact ci-dessous :
- depuis votre messagerie en ligne dans votre Espace Client ;
- par les médias digitaux : Facebook, WhatsApp... ;
- par mail à l'adresse suivante : crc@services.floa.fr
- par tchat
Retrouvez tous nos médias de contact sur Contactez-nous !
Votre crédit renouvelable se reconstitue progressivement au fil de vos remboursements. La mise à jour de votre montant disponible est effectuée en début de mois et apparaît sur le site de votre Espace Client et au sein de votre Appli FLOA Bank.
Non, au contraire : si vous remboursez entièrement votre dette, votre montant se reconstitue et vous êtes de nouveau libre de l'utiliser ou non.
Découvrir nos solutions de crédits*

Les solutions envisageables en cas de crédit renouvelable suspendu
En savoir +
Prêt 500 euros : Est il possible d’obtenir rapidement un prêt ?
En savoir +
Comment monter un dossier de demande de crédit ?
En savoir +
Crédit renouvelable ou prêt personnel : quelles différences ?
En savoir +
Le Crédit de A à Z
Quels sont les montants proposés par un crédit renouvelable ?
En savoir +
Avantages et inconvénients du crédit renouvelable, quels sont-ils ?
En savoir +Résilier l'assurance emprunteur de son crédit renouvelable
En savoir +