Prêt personnel : Conditions d’acceptation
Souscrire un prêt personnel pour réaliser un projet est devenu un réflexe courant. Néanmoins, connaître les conditions d’acceptation d’une demande de prêt personnel est essentiel. Floa vous donne toutes les informations dont vous avez besoin pour savoir si vous êtes éligible au crédit à la consommation et bien préparer votre demande de prêt.
1 - Conditions d’acceptation d’un prêt personnel : ne pas être inscrit au FICP ou interdit bancaire
Il suffit d’un incident de paiement, comme un chèque sans provision, pour se retrouver dans une situation financière délicate. L’interdiction bancaire, prononcée par un établissement financier, peut avoir des conséquences sur votre demande de crédit. En effet, cela fait partie des conditions d’acceptation d’un prêt personnel. Si vous êtes inscrit au FCC (Fichier Central des Chèques), vous aurez beaucoup de difficultés à obtenir un prêt personnel. Ce fichier est géré par la Banque de France et peut être consulté par les professionnels du secteur bancaire à tout moment. L’inscription au FCC dure 5 ans, mais ce délai peut être réduit si vous parvenez à régler rapidement votre dette. Pour augmenter vos chances d'acceptation d'un crédit, il est conseillé de vérifier votre situation dans ces fichiers. Un code de conduite strict est appliqué par les banques pour assurer la transparence dans le processus d'acceptation d'un crédit.
Il existe un autre fichier qui recense les incidents de paiement dans le cadre d’un remboursement de crédit. Il s’agit du FICP (Fichier des Incidents de remboursement des Crédits aux Particuliers). Si vous êtes inscrit au FICP, il est préférable de régulariser votre situation avant toute demande de crédit. Un établissement prêteur ne vous octroiera certainement pas de prêt personnel dans une telle situation.
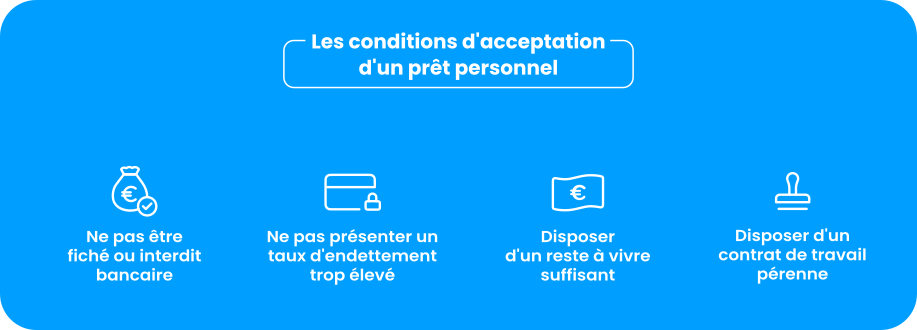
2 - Conditions d’acceptation d’un prêt personnel : ne pas présenter un taux d'endettement trop élevé
Le taux d'endettement est un indicateur financier clé fréquemment utilisé par les organismes de crédit pour évaluer la capacité d’un emprunteur à rembourser son crédit à la consommation dans les conditions prévues par le contrat. Il est calculé en faisant le ratio entre les charges d’emprunt et ses revenus réguliers, et fait partie des conditions d’acceptation d’un prêt personnel. Pour obtenir un financement (crédit renouvelable, prêt personnel, crédit affecté…), votre taux d’endettement doit généralement être inférieur à 35 %, soit environ un tiers de vos revenus nets. Cette mesure assure le total respect des capacités de remboursement de l'emprunteur et limite le risque de surendettement.
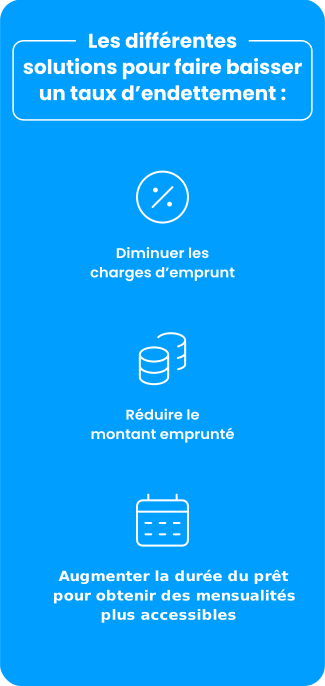
Il existe plusieurs solutions pour faire baisser un taux d’endettement un peu trop élevé :
- diminuer les charges d’emprunt en soldant d'autres dettes ;
- réduire le montant emprunté en injectant un apport personnel ;
- augmenter la durée du prêt pour obtenir des mensualités plus accessibles et préserver son reste à vivre.
3 - Conditions d’acceptation d’un prêt personnel : disposer d'un reste à vivre suffisant
Le reste à vivre désigne les ressources minimales dont vous devez disposer après avoir réglé vos échéances mensuelles, crédits inclus. Cette somme d'argent doit vous permettre de couvrir les dépenses courantes (courses alimentaires, achat de vêtement, carburant ou abonnement aux transports en commun, loisirs et imprévus, etc.). Idéalement, l’emprunteur doit également conserver une capacité d’épargne.
Le reste à vivre est calculé au cas par cas, en fonction de la situation particulière de l’emprunteur, du nombre de personnes qui composent son foyer et de son niveau de vie. Certains établissements financiers peuvent demander à analyser les relevés de compte de l’emprunteur pour mieux cerner son profil et ses habitudes de consommation.
L’enjeu est d’éviter toute situation pouvant mener au surendettement. D’où le fait d’inclure le reste à vivre comme condition d’acceptation du prêt personnel. Les incidents de remboursement sont très délétères pour les établissements prêteurs puisqu’ils ne peuvent pas récupérer leur capital ni toucher d’intérêts. Pour l’organisme de crédit, il est donc plus rentable de refuser un dossier qui ne correspond pas à ses critères d’éligibilité.
Attention : contrairement au taux d’endettement, il n’existe pas de montant minimum en ce qui concerne le reste à vivre. Le reste à vivre entre également dans l’étude d’un crédit même fait sur une durée du prêt de 84 mois par exemple. La mise à disposition du capital intervient généralement après la signature de l'offre et l'expiration du délai de rétractation.
4 - Conditions d’acceptation d’un prêt personnel : disposer d'un contrat de travail pérenne
Les revenus, l’historique et la situation financière de l’emprunteur ne sont pas les seuls critères pris en compte pour qu’un prêt personnel soit octroyé. La stabilité est également un gage de réassurance pour les établissements bancaires. Pour cette raison, un emprunteur disposant de revenus modestes, mais réguliers, ne se verra pas nécessairement opposé de refus à sa demande de crédit. Cela aide à obtenir un prêt personnel. Le fait de disposer d'un contrat de travail pérenne, comme un CDI (Contrat à Durée Indéterminée) depuis plusieurs années, est donc un atout certain parmi les justificatifs nécessaires.
Toutefois, il faut que les critères précédemment évoqués soient également remplis. Même si votre situation professionnelle est irréprochable, votre taux d’endettement doit en principe être inférieur à 35 %. Le montant du prêt doit également être raisonnable par rapport à votre capital. Vous pouvez réaliser plusieurs études grâce au simulateur de prêts. Vous pouvez ensuite constituer votre dossier de prêt personnel, joindre votre pièce d'identité et vos bulletins de salaire, puis suivre votre demande de prêt.
Pensez à garantir votre crédit en souscrivant l'assurance emprunteur. Souscrire une assurance liée au financement peut jouer un rôle important pour sécuriser l'opération et aider à obtenir l'accord de l'établissement prêteur. Floa distribue une assurance emprunteur(1) et est à vos côtés pour vous conseiller la solution la plus adaptée pour assurer votre crédit à la consommation, en tenant compte du type de prêt, de votre âge et de de votre situation professionnelle.
Découvrir les solutions de crédits
Prêt Auto
En savoir +
Prêt Travaux
En savoir +
Rachat de crédits
En savoir +FAQ
Les conditions d'acceptation d'un prêt personnel incluent généralement une vérification de votre solvabilité, la stabilité de votre emploi, votre historique de crédit, ainsi que votre niveau de revenu et votre taux d'endettement.
Le délai d'acceptation varie selon l'établissement prêteur. Après l'étude de votre situation financière et des pièces justificatives, une réponse définitive intervient généralement sous quelques jours ouvrés, avant le déblocage des fonds sur votre compte bancaire.
Pour votre demande de prêt personnel, utilisez un simulateur en ligne pour évaluer vos mensualités. Remplissez ensuite le formulaire avec vos revenus et charges, puis transmettez les justificatifs nécessaires (pièce d'identité, bulletins de salaire) pour l'analyse du dossier.
Le déblocage des fonds intervient après la signature de l'offre et l'expiration du délai légal de rétractation de 14 jours.
Besoin d'Aide
Comment souscrire mon prêt personnel ?
Vous pouvez souscrire un prêt personnel pour un montant compris entre 6 100 € et 75 000 €. Votre demande sera prise en charge par nos partenaires* à la suite de la simulation.
Pour un besoin de financement allant jusqu'à 6 000 €, une solution de crédit renouvelable peut vous être proposée, offrant plus de flexibilité dans l’utilisation et le remboursement de votre crédit.
*Capitaine Crédit est un service publicitaire édité par la SAS Cap au Nord dont le siège social est situé au 13 avenue de Flandre 59650 Villeneuve d'Ascq, enregistrée au Registre du Commerce de Lille Métropole sous le N° 794 733 089, société par actions simplifiées au capital social de 630 €. - Numéro de TVA : FR01794733089.
SAS Société par actions simplifiée PANORA SERVICES au capital de 874.500 Euros, immatriculée au RCS de Paris sous le numéro 531 540 466 et dont le siège social est sis au 46 rue Jacques Dulud 92200 Neuilly Sur Seine, ci-après l’Editeur. Inscrit au Registre des intermédiaires en assurance, banque et finance (ORIAS) sous le numéro d’immatriculation 13008935 en qualité de mandataire non exclusif en opérations de banque et en services de paiement (MOBSP) ainsi qu'en qualité de mandataire d'intermédiare d'assurance (MIA).
Quel délai pour recevoir les fonds empruntés pour réaliser mon projet ?
Quel montant de financement puis-je demander ?
Selon votre projet, Floa et ses partenaires*, propose un prêt personnel amortissable allant de 6 100 € à 75 000 €, avec différentes durées de remboursement. Ce prêt s’adapte à de nombreux besoins : achat de véhicule (auto, moto), travaux et décoration, loisirs, voyages, mariage ou autres événements.
Floa propose également une solution de crédit renouvelable, vous permettant de disposer d'un financement jusqu’à 6 000 €. Vous pouvez utiliser tout ou partie de cette somme selon vos besoins et projets. Au fur et à mesure de vos remboursements, cette réserve se reconstitue, ce qui peut être utile pour faire face à des besoins ponctuels de trésorerie.
Nous vous recommandons de comparer les différentes solutions afin de choisir celle qui correspond le mieux à votre projet et à votre situation.
*Capitaine Crédit est un service publicitaire édité par la SAS Cap au Nord dont le siège social est situé au 13 avenue de Flandre 59650 Villeneuve d'Ascq, enregistrée au Registre du Commerce de Lille Métropole sous le N° 794 733 089, société par actions simplifiées au capital social de 630 €. - Numéro de TVA : FR01794733089.
SAS Société par actions simplifiée PANORA SERVICES au capital de 874.500 Euros, immatriculée au RCS de Paris sous le numéro 531 540 466 et dont le siège social est sis au 46 rue Jacques Dulud 92200 Neuilly Sur Seine, ci-après l’Editeur. Inscrit au Registre des intermédiaires en assurance, banque et finance (ORIAS) sous le numéro d’immatriculation 13008935 en qualité de mandataire non exclusif en opérations de banque et en services de paiement (MOBSP) ainsi qu'en qualité de mandataire d'intermédiare d'assurance (MIA).
Puis-je rembourser mon emprunt plus vite et comment ?
Vous pouvez bien sûr décider de rembourser tout ou partie du montant restant dû avant la date de fin de ce prêt. En cas de remboursement anticipé partiel, les modalités d’amortissement du capital restant dû seront réaménagées soit par une diminution de la durée du crédit, soit par une diminution du montant de mensualités.
Le prêt personnel de A à Z

Comment obtenir un prêt personnel à taux attractif ?
En savoir +
Découvrez le crédit rapide en ligne
En savoir +