Qu'est-ce qu'un avenant à un prêt personnel ?
L’avenant à prêt personnel consiste à modifier les stipulations contractuelles(1).
Qu'est-ce qu'un avenant à un prêt personnel ?
Il a pour but de modifier la convention de prêt personnel déjà établie entre le prêteur et l’emprunteur.
Le cadre formel de la rédaction d’un avenant à un doit être respecté. L’avenant doit être écrit, et comporter la signature des parties
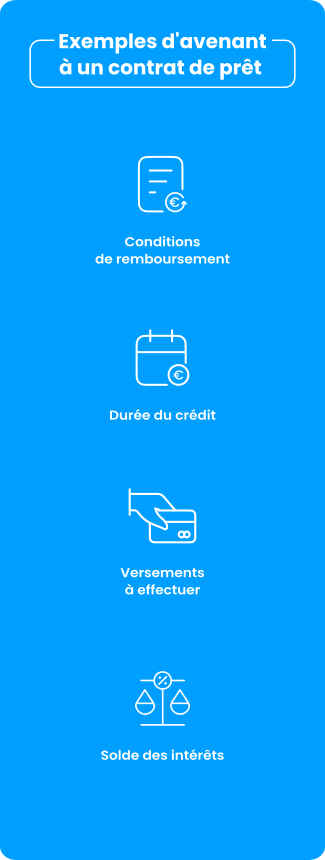
Un avenant peut L'avenant peut porter sur les conditions de remboursement, la durée du crédit, les versements à effectuer et le solde des intérêts.
Quelles sont les informations devant obligatoirement figurer dans un avenant à un prêt personnel?
L’avenant au contrat de prêt personnel doit impérativement comporter les modifications contractuelles apportées au contrat initial.
Au-delà de ces informations essentielles pour répondre à un objectif de transparence, l’établissement de crédit n’est pas tenu de reprendre l’ensemble des clauses édictées dans le contrat initial si celles-ci ne subissent aucune modification.
Qui peut demander un avenant à un prêt personnel ?
L’avenant à personnel peut être envisagé dans diverses situations.
Une renégociation(2) d’un contrat de crédit à la consommation est à la suite de difficultés financières transitoires, par exemple. Certains organismes de crédit proposent l’option du report d'échéance de crédit avant d’établir un avenant Le crédit peut ainsi être suspendu pendant un à deux mois, au maximum.
FAQ
Un avenant est un acte écrit modifiant l'avenant au contrat initial. Il formalise un changement de situation ou des modifications des modalités du prêt, comme le taux d'intérêt, sans annuler la convention d'origine entre la banque et l'emprunteur.
Non, ce document complète l'engagement existant. Selon le Code de la consommation, il ajuste des éléments tels que la durée du prêt ou le montant des mensualités. Toutefois, un allongement important peut parfois exiger la signature d'un nouveau contrat.
L'emprunteur peut demander une modification des conditions d'assurance. Cet avenant de substitution permet de changer de garantie. La banque dispose d'un délai légal pour émettre cette offre d'avenant au contrat de prêt après étude du dossier.
Pour un prêt immobilier, l'acte doit souvent être transmis au notaire pour garantir la sécurité juridique de la transaction. L'avenant offre de prêt immobilier précise le nouveau TAEG (Taux Annuel Effectif Global) et l'impact sur le coût total du financement.
Toute modification majeure, comme la révision des indemnités de remboursement anticipé, nécessite un délai de réflexion. L'emprunteur doit parapher l'avenant offre de prêt après avoir analysé les nouvelles conditions et le coût total du crédit.
Découvrir nos solutions de crédits
Prêt de 500 euros : Est il possible d’obtenir rapidement un prêt ?
En savoir +
Prêt de 2500 euros : comment obtenir l’offre la plus adaptée ?
En savoir +
Prêt de 4000 euros : réalisez votre projet avec FLOA
En savoir +Besoin d'Aide
Comment souscrire mon prêt personnel ?
Vous pouvez souscrire un prêt personnel pour un montant compris entre 6 100 € et 75 000 €. Votre demande sera prise en charge par nos partenaires* à la suite de la simulation.
Pour un besoin de financement allant jusqu'à 6 000 €, une solution de crédit renouvelable peut vous être proposée, offrant plus de flexibilité dans l’utilisation et le remboursement de votre crédit.
*Capitaine Crédit est un service publicitaire édité par la SAS Cap au Nord dont le siège social est situé au 13 avenue de Flandre 59650 Villeneuve d'Ascq, enregistrée au Registre du Commerce de Lille Métropole sous le N° 794 733 089, société par actions simplifiées au capital social de 630 €. - Numéro de TVA : FR01794733089.
SAS Société par actions simplifiée PANORA SERVICES au capital de 874.500 Euros, immatriculée au RCS de Paris sous le numéro 531 540 466 et dont le siège social est sis au 46 rue Jacques Dulud 92200 Neuilly Sur Seine, ci-après l’Editeur. Inscrit au Registre des intermédiaires en assurance, banque et finance (ORIAS) sous le numéro d’immatriculation 13008935 en qualité de mandataire non exclusif en opérations de banque et en services de paiement (MOBSP) ainsi qu'en qualité de mandataire d'intermédiare d'assurance (MIA).
Quel délai pour recevoir les fonds empruntés pour réaliser mon projet ?
Quel montant de financement puis-je demander ?
Selon votre projet, Floa et ses partenaires*, propose un prêt personnel amortissable allant de 6 100 € à 75 000 €, avec différentes durées de remboursement. Ce prêt s’adapte à de nombreux besoins : achat de véhicule (auto, moto), travaux et décoration, loisirs, voyages, mariage ou autres événements.
Floa propose également une solution de crédit renouvelable, vous permettant de disposer d'un financement jusqu’à 6 000 €. Vous pouvez utiliser tout ou partie de cette somme selon vos besoins et projets. Au fur et à mesure de vos remboursements, cette réserve se reconstitue, ce qui peut être utile pour faire face à des besoins ponctuels de trésorerie.
Nous vous recommandons de comparer les différentes solutions afin de choisir celle qui correspond le mieux à votre projet et à votre situation.
*Capitaine Crédit est un service publicitaire édité par la SAS Cap au Nord dont le siège social est situé au 13 avenue de Flandre 59650 Villeneuve d'Ascq, enregistrée au Registre du Commerce de Lille Métropole sous le N° 794 733 089, société par actions simplifiées au capital social de 630 €. - Numéro de TVA : FR01794733089.
SAS Société par actions simplifiée PANORA SERVICES au capital de 874.500 Euros, immatriculée au RCS de Paris sous le numéro 531 540 466 et dont le siège social est sis au 46 rue Jacques Dulud 92200 Neuilly Sur Seine, ci-après l’Editeur. Inscrit au Registre des intermédiaires en assurance, banque et finance (ORIAS) sous le numéro d’immatriculation 13008935 en qualité de mandataire non exclusif en opérations de banque et en services de paiement (MOBSP) ainsi qu'en qualité de mandataire d'intermédiare d'assurance (MIA).
Puis-je rembourser mon emprunt plus vite et comment ?
Vous pouvez bien sûr décider de rembourser tout ou partie du montant restant dû avant la date de fin de ce prêt. En cas de remboursement anticipé partiel, les modalités d’amortissement du capital restant dû seront réaménagées soit par une diminution de la durée du crédit, soit par une diminution du montant de mensualités.
Le Prêt personnel de A à Z
Prêt de 5000 euros : profitez des taux les plus attractifs du marché
En savoir +
Prêt de 6000 euros : comment obtenir rapidement cette somme ?
En savoir +