

GUIDE PRATIQUE PRÊTS
Quelle est la différence entre un prêt personnel et un crédit affecté ?
Face à la multitude d'options de crédit à la consommation, le prêt personnel se distingue par sa flexibilité. Ce dernier se décline en deux catégories :
- le crédit affecté dédié à un projet spécifique,
- et le prêt personnel vous permettant de garder une liberté totale dans l'utilisation de vos fonds.
Floa vous détaille les spécificités de chaque type de prêt pour vous guider au mieux selon votre situation financière et vos projets personnels.
Les différences entre un prêt personnel et un crédit affecté
Le prêt personnel non affecté n'est pas relié à l'achat d'un bien ou d'un service déterminé. Lorsque vous contractez cet emprunt, vous n'avez pas à justifier son utilisation : vous pouvez l'utiliser comme vous l'entendez. En revanche, le crédit affecté sera pour sa part toujours lié à l'achat d'un bien ou d'un service. Vous opterez pour l'un ou l'autre en fonction de vos besoins : que voulez-vous acheter ? Quel est votre budget ?
Remboursement par anticipation d’un prêt personnel ou d’un crédit affecté
Si vous souhaitez rembourser votre prêt personnel ou votre crédit affecté par anticipation, et que le capital restant dû est inférieur à 10 000 euros, aucune pénalité ne sera appliquée. Cependant, pour un capital restant dû supérieur à ce seuil, des frais de remboursement par anticipation pourraient être exigés. Ces frais sont limités à 1 % du capital restant si la durée du prêt personnel ou du crédit affecté est supérieure à 12 mois, et à 0,5 % si la période restante est inférieure à 12 mois. Il faut noter que le montant de ces indemnités ne peut excéder le montant des intérêts que le prêt aurait générés jusqu'à son terme initial.
Assurance emprunteur d’un prêt personnel
Qu’il s’agisse d’un prêt personnel ou d’un crédit affecté, il est recommandé de souscrire une assurance emprunteur, parce que nul n’est à l’abri d’un imprévu. Cette protection facultative pour votre prêt personnel non affecté ou votre crédit affecté vous couvre contre les sinistres suivants :
- Le décès,
- La Perte totale et irréversible (PTIA),
- L’incapacité temporaire totale d d’autonomie e travail (ITT),
- La Perte d’emploi (PE).
Les caractéristiques du prêt personnel affecté
Comme son nom l'indique, ce crédit à la consommation sert à l'achat d'un bien ou d'un service déterminé. Ainsi, auprès de votre prêteur, vous devez impérativement fournir une facture ou un devis précisant l'objet du prêt envisagé. Parmi les types de prêts affectés les plus connus, on peut citer le crédit automobile souvent proposé par les établissements de crédit en concession, le crédit immobilier ou l'équipement de la maison.
Dans ce cadre, l'argent est intimement lié au contrat de vente ou de prestation de service : dès la signature du contrat, si vous êtes livré en retard, le remboursement se reporte. Conformément à la réglementation en vigueur, si la vente est annulée ou que le prestataire annule sa prestation, le crédit affecté sera automatiquement annulé, ce qui représente l'un des avantages majeurs de cette option de financement.
Le prêt personnel en détail
Un prêt personnel n'est pas lié à l'acquisition d'un bien ou service déterminé ou à la réalisation d’un nouveau projet précis : vous pouvez utiliser le montant emprunté pour ce que vous voulez : vacances, loisirs, etc. Cet usage spécifique des fonds reste à votre discrétion.
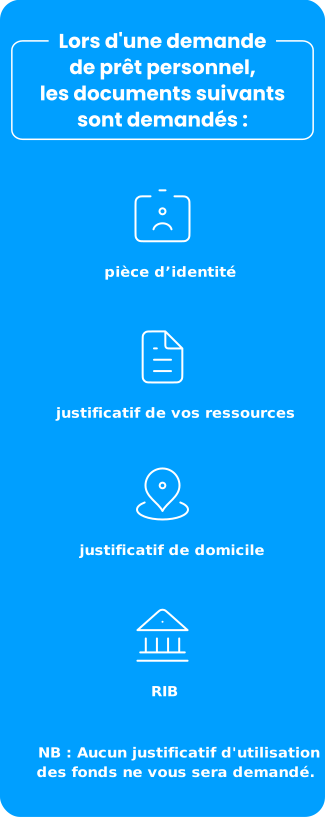
Lors de votre demande de prêt personnel, aucun justificatif quant à l’utilisation des fonds n’est exigé. En revanche, pour que le prêteur valide votre situation financière, les pièces justificatives suivantes seront demandées : pièce d’identité, justificatif de vos ressources (comme vos bulletins de salaire), justificatif de domicile et RIB (Relevé d'Identité Bancaire).
Le taux d’intérêt et le montant d’un prêt personnel
Le taux d’intérêt d’un prêt personnel dépend de différents facteurs :
- le montant du crédit,
- la durée de remboursement : plus la durée est longue, plus le taux est élevé,
- la situation professionnelle de l’emprunteur.
Le montant maximal d’un prêt personnel non affecté est généralement inférieur à 15 000 euros légalement de 75000 sur une durée de remboursement de 84 mois maximum.
Le contrat de prêt personnel
Après l’acceptation de sa demande de crédit, l’emprunteur reçoit son offre de prêt sous la forme d'un contrat de crédit sur lequel est renseigné :
- le taux annuel effectif global (TAEG) incluant les frais de dossier et l’assurance emprunteur facultative,
- le coût total du crédit et le montant total dû,
- le montant des mensualités ainsi que le tableau d'amortissement,
- et les dates des échéances, dont la date à laquelle vous commencerez à rembourser votre prêt personnel après la signature du contrat.
FAQ
Le prêt personnel non affecté est un crédit à la consommation permettant de disposer d'une somme d'argent librement. Contrairement au prêt bancaire lié à un achat, l'emprunteur utilise les fonds sans fournir de justificatif d'utilisation pour son nouveau projet.
Le montant maximum prêt personnel est fixé par la loi à 75 000 euros. Cette somme peut être utilisée pour tout achat de bien ou prestation de services, avec une durée de remboursement adaptée à la situation financière de l'emprunteur.
Pour une demande de crédit rapide, l'emprunteur doit remplir un formulaire et transmettre des pièces justificatives comme ses bulletins de salaire. Après étude du dossier par le prêteur, une offre de prêt est émise selon le taux d'intérêt en vigueur.
Un prêt travaux non affecté permet de financer la rénovation d'un logement sans facture préalable. L'argent est versé sur le compte bancaire, offrant l'option de réaliser les aménagements soi-même ou via différents prestataires sans contrainte d'usage spécifique des fonds.
Le crédit personnel est souvent un prêt personnel sans garantie réelle, contrairement au prêt immobilier. La décision d'octroi repose sur la solvabilité de l'emprunteur, l'absence d'inscription à la Banque de France et le respect du délai de rétractation légal.
Le Prêt personnel de A à Z
Découvrez le prêt personnel rapide 100% en ligne
En savoir +
Comment obtenir un crédit en 48h ?
En savoir +
Est-il possible d'obtenir un prêt sans apport ?
En savoir +Besoin d'Aide
Comment souscrire mon prêt personnel ?
Vous pouvez souscrire un prêt personnel pour un montant compris entre 6 100 € et 75 000 €. Votre demande sera prise en charge par nos partenaires* à la suite de la simulation.
Pour un besoin de financement allant jusqu'à 6 000 €, une solution de crédit renouvelable peut vous être proposée, offrant plus de flexibilité dans l’utilisation et le remboursement de votre crédit.
*Capitaine Crédit est un service publicitaire édité par la SAS Cap au Nord dont le siège social est situé au 13 avenue de Flandre 59650 Villeneuve d'Ascq, enregistrée au Registre du Commerce de Lille Métropole sous le N° 794 733 089, société par actions simplifiées au capital social de 630 €. - Numéro de TVA : FR01794733089.
SAS Société par actions simplifiée PANORA SERVICES au capital de 874.500 Euros, immatriculée au RCS de Paris sous le numéro 531 540 466 et dont le siège social est sis au 46 rue Jacques Dulud 92200 Neuilly Sur Seine, ci-après l’Editeur. Inscrit au Registre des intermédiaires en assurance, banque et finance (ORIAS) sous le numéro d’immatriculation 13008935 en qualité de mandataire non exclusif en opérations de banque et en services de paiement (MOBSP) ainsi qu'en qualité de mandataire d'intermédiare d'assurance (MIA).
Quel délai pour recevoir les fonds empruntés pour réaliser mon projet ?
Quel montant de financement puis-je demander ?
Selon votre projet, Floa et ses partenaires*, propose un prêt personnel amortissable allant de 6 100 € à 75 000 €, avec différentes durées de remboursement. Ce prêt s’adapte à de nombreux besoins : achat de véhicule (auto, moto), travaux et décoration, loisirs, voyages, mariage ou autres événements.
Floa propose également une solution de crédit renouvelable, vous permettant de disposer d'un financement jusqu’à 6 000 €. Vous pouvez utiliser tout ou partie de cette somme selon vos besoins et projets. Au fur et à mesure de vos remboursements, cette réserve se reconstitue, ce qui peut être utile pour faire face à des besoins ponctuels de trésorerie.
Nous vous recommandons de comparer les différentes solutions afin de choisir celle qui correspond le mieux à votre projet et à votre situation.
*Capitaine Crédit est un service publicitaire édité par la SAS Cap au Nord dont le siège social est situé au 13 avenue de Flandre 59650 Villeneuve d'Ascq, enregistrée au Registre du Commerce de Lille Métropole sous le N° 794 733 089, société par actions simplifiées au capital social de 630 €. - Numéro de TVA : FR01794733089.
SAS Société par actions simplifiée PANORA SERVICES au capital de 874.500 Euros, immatriculée au RCS de Paris sous le numéro 531 540 466 et dont le siège social est sis au 46 rue Jacques Dulud 92200 Neuilly Sur Seine, ci-après l’Editeur. Inscrit au Registre des intermédiaires en assurance, banque et finance (ORIAS) sous le numéro d’immatriculation 13008935 en qualité de mandataire non exclusif en opérations de banque et en services de paiement (MOBSP) ainsi qu'en qualité de mandataire d'intermédiare d'assurance (MIA).
Qu'est-ce qu'un prêt personnel ?
Le prêt personnel est un crédit amortissable dont le montant, la durée et les remboursements sont déterminés par un échéancier. Le prêt personnel vous permet de bénéficier d'un taux fixe pendant toute la durée de remboursement et d'une mensualité adaptée à votre budget.
A noter que le prêt personnel diffère du crédit renouvelable, qui vous permet de répondre également à vos projets de vie tout en vous offrant une flexibilité pour d'autres projets grâce au disponible reconstitué au fur et à mesure de vos remboursements.