Pourquoi choisir un prêt personnel ?
Vous avez besoin de fonds pour concrétiser un projet et vous avez entendu parler du prêt personnel. Ce crédit à la consommation se distingue par sa transparence et sa simplicité. Le prêt personnel est idéal pour une consommation réfléchie et plus responsable. Chaque mensualité est clairement définie pour vous permettre de planifier vos remboursements sans surprise. Si vous envisagez une demande de prêt personnel pour financer vos projets, alors il peut être judicieux d’en apprendre un peu plus sur ses termes.
Qu'est-ce qu'un prêt personnel ?
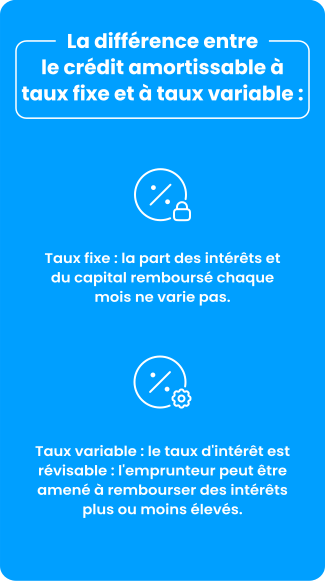
Le prêt personnel est le type de prêt le un type de prêt très répandu chez les emprunteurs. Ce crédit à la consommation prend la forme d’un capital et d’intérêts remboursés par mensualité, selon la durée du prêt fixée lors de la signature du contrat. Contrairement au crédit renouvelable, ce crédit amortissable repose sur des versements constants. Pour établir le coût du prêt, la banque additionne le capital, les intérêts, les frais de dossier et les éventuelles primes d'assurance. Le montant total est ventilé sur chaque mensualité via un tableau d'amortissement précis. Ce type de crédit permet à l'emprunteur de maîtriser son argent grâce au détail des échéances connu du début à la fin.
Prêt personnel : les avantages et inconvénients
Le prêt personnel présente plusieurs avantages :
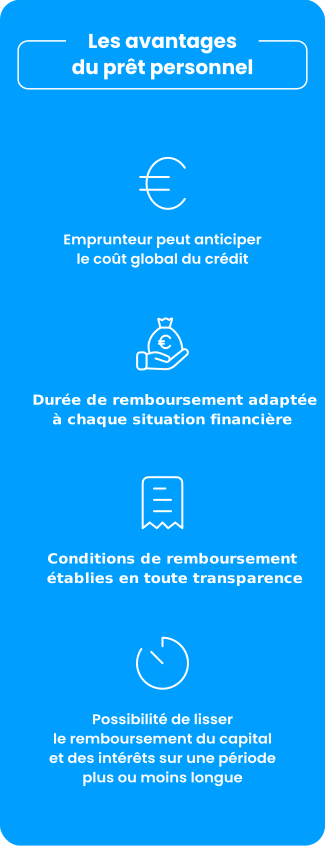
- L’emprunteur peut anticiper le coût total du crédit, ainsi que le montant des mensualités.
- La durée de remboursement est adaptée à la situation financière du souscripteur.
- Les conditions de remboursement sont établies en toute transparence, dès l’envoi de l’offre de prêt.
- Le prêt personnel est plus sécurisé pour l’emprunteur, puisqu’il peut lisser le remboursement du capital et des intérêts sur une période plus ou moins longue.
En revanche, certains utilisateurs pourraient trouver le prêt personnel moins flexible. Les échéances de prêt ne sont pas modulables, ce qui signifie que l’emprunteur ne peut pas adapter les remboursements à sa situation personnelle. D’autre part, le souscripteur peut être amené à payer des pénalités s’il décide de mettre fin au contrat avant le terme du crédit. C'est donc un point à considérer lors de toute souscription à un prêt personnel. Bien que considéré comme moins flexible, le prêt personnel amortissable offre tout de même une structure de remboursement claire et prévisible.
Quelles sont les différences entre un prêt personnel amortissable et un prêt personnel in fine ?
Le prêt personnel amortissable est le type de prêt le plus fréquemment proposé, car souvent choisi par les emprunteurs. Il diffère du prêt in fine, qui fonctionne sur un autre principe. En effet, avec un prêt in fine, l’emprunteur ne rembourse que les intérêts pendant toute la durée du contrat. L’intégralité du capital doit être remboursée au terme de ce dernier. Étant donné que les mensualités sont faibles, ce crédit laisse un reste à vivre confortable. Mais il est réservé aux hauts revenus possédant des produits d’épargne solides, car il nécessite de reverser une somme parfois importante en une seule fois. Le principal avantage du prêt in fine réside dans ses avantages fiscaux. Les intérêts peuvent être déduits des revenus fonciers, tandis que l’épargne destinée à rembourser le capital peut permettre au souscripteur de bénéficier d’une optimisation fiscale. Le prêt in fine ne peut être souscrit que si l’emprunteur dispose de garanties, comme la vente d'un bien ou une assurance-vie. Il doit posséder un apport personnel ou un produit d’épargne permettant de constituer le capital qui sera ensuite remboursé à l’échéance.
Bon à savoir : il est possible de transformer un crédit in fine en crédit amortissable en fonction de l’évolution de sa situation personnelle ou de son patrimoine. L’opération demeure toutefois complexe et ne peut être validée par les organismes prêteurs que dans certaines conditions (changement professionnel, divorce ou vente).
Le choix entre un prêt personnel amortissable et un prêt in fine dépend donc de la situation financière de l'emprunteur et de sa capacité à gérer son remboursement.
FAQ
Oui, le prêt personnel est par nature un crédit amortissable. L’emprunteur rembourse progressivement le capital emprunté et les intérêts via des mensualités constantes sur une durée du prêt définie lors de la souscription du contrat.
C'est un crédit à la consommation où chaque mensualité comprend une part de capital et d'intérêts. Ce type de prêt offre une visibilité totale sur le coût du prêt grâce à un tableau d'amortissement détaillé.
Le crédit amortissable possède une durée et des mensualités fixes jusqu'à extinction de la dette. À l'inverse, le crédit renouvelable est un montant disponible qui se reconstitue au fil des remboursements de l'emprunteur.
Ce capital peut financer divers projets sans que l'emprunteur n'ait besoin de fournir de justificatif d'utilisation à l'organisme prêteur.
L'emprunteur peut solder son crédit avant le terme. Selon le montant restant dû, des indemnités de remboursement anticipé peuvent être appliquées par les établissements bancaires, conformément aux clauses signées lors de l'accord de prêt.
Découvrir les solutions de crédits
Comment faire une demande de crédit rapide ?
En savoir +
Comment obtenir un prêt personnel à taux attractif ?
En savoir +
Découvrez le crédit rapide en ligne
En savoir +Besoin d'Aide
Comment souscrire mon prêt personnel ?
Vous pouvez souscrire un prêt personnel pour un montant compris entre 6 100 € et 75 000 €. Votre demande sera prise en charge par nos partenaires* à la suite de la simulation.
Pour un besoin de financement allant jusqu'à 6 000 €, une solution de crédit renouvelable peut vous être proposée, offrant plus de flexibilité dans l’utilisation et le remboursement de votre crédit.
*Capitaine Crédit est un service publicitaire édité par la SAS Cap au Nord dont le siège social est situé au 13 avenue de Flandre 59650 Villeneuve d'Ascq, enregistrée au Registre du Commerce de Lille Métropole sous le N° 794 733 089, société par actions simplifiées au capital social de 630 €. - Numéro de TVA : FR01794733089.
SAS Société par actions simplifiée PANORA SERVICES au capital de 874.500 Euros, immatriculée au RCS de Paris sous le numéro 531 540 466 et dont le siège social est sis au 46 rue Jacques Dulud 92200 Neuilly Sur Seine, ci-après l’Editeur. Inscrit au Registre des intermédiaires en assurance, banque et finance (ORIAS) sous le numéro d’immatriculation 13008935 en qualité de mandataire non exclusif en opérations de banque et en services de paiement (MOBSP) ainsi qu'en qualité de mandataire d'intermédiare d'assurance (MIA).
Quel délai pour recevoir les fonds empruntés pour réaliser mon projet ?
Quel montant de financement puis-je demander ?
Selon votre projet, Floa et ses partenaires*, propose un prêt personnel amortissable allant de 6 100 € à 75 000 €, avec différentes durées de remboursement. Ce prêt s’adapte à de nombreux besoins : achat de véhicule (auto, moto), travaux et décoration, loisirs, voyages, mariage ou autres événements.
Floa propose également une solution de crédit renouvelable, vous permettant de disposer d'un financement jusqu’à 6 000 €. Vous pouvez utiliser tout ou partie de cette somme selon vos besoins et projets. Au fur et à mesure de vos remboursements, cette réserve se reconstitue, ce qui peut être utile pour faire face à des besoins ponctuels de trésorerie.
Nous vous recommandons de comparer les différentes solutions afin de choisir celle qui correspond le mieux à votre projet et à votre situation.
*Capitaine Crédit est un service publicitaire édité par la SAS Cap au Nord dont le siège social est situé au 13 avenue de Flandre 59650 Villeneuve d'Ascq, enregistrée au Registre du Commerce de Lille Métropole sous le N° 794 733 089, société par actions simplifiées au capital social de 630 €. - Numéro de TVA : FR01794733089.
SAS Société par actions simplifiée PANORA SERVICES au capital de 874.500 Euros, immatriculée au RCS de Paris sous le numéro 531 540 466 et dont le siège social est sis au 46 rue Jacques Dulud 92200 Neuilly Sur Seine, ci-après l’Editeur. Inscrit au Registre des intermédiaires en assurance, banque et finance (ORIAS) sous le numéro d’immatriculation 13008935 en qualité de mandataire non exclusif en opérations de banque et en services de paiement (MOBSP) ainsi qu'en qualité de mandataire d'intermédiare d'assurance (MIA).
Puis-je rembourser mon emprunt plus vite et comment ?
Vous pouvez bien sûr décider de rembourser tout ou partie du montant restant dû avant la date de fin de ce prêt. En cas de remboursement anticipé partiel, les modalités d’amortissement du capital restant dû seront réaménagées soit par une diminution de la durée du crédit, soit par une diminution du montant de mensualités.
Le Prêt personnel de A à Z
Comment obtenir un crédit sous 48h ?
En savoir +
Comment suivre une demande de prêt ?
En savoir +