GUIDE PRATIQUE PRÊTS
Que signifie la notion de capacité d'emprunt ?
La capacité d’emprunt est une notion essentielle dans le cadre de la souscription d’un crédit, quelle qu’en soit la nature. Elle permet à l’emprunteur de savoir quel montant il peut demander à sa banque sans risque de surendettement. Les banques, en tant que principaux fournisseurs de crédits, mettent un point d'honneur à évaluer cette capacité avant d'accorder un prêt. Un courtier peut vous aider à négocier le taux d'intérêt de votre crédit. FLOA1 vous informe et vous aide à calculer votre capacité d'emprunt. Le calcul de la capacité d'emprunt est un outil indispensable lors d'un achat important.
La capacité d'emprunt : qu'est-ce que c'est ?
La capacité d’emprunt ou capacité d’endettement renvoie au montant qu’un emprunteur peut espérer obtenir dans le cadre d’une demande de prêt. Il s’agit d’un critère examiné minutieusement par les établissements bancaires, qui cherchent avant toute chose à se protéger du risque d’impayés. En effet, plus la capacité d’emprunt est importante, plus le crédit est susceptible d’être élevé. Il est crucial de bien calculer sa capacité d'emprunt pour déterminer la mensualité qui conviendrait le mieux à votre situation financière.
Pour l’organisme prêteur, il s’agit de déterminer si les emprunteurs auront la capacité de rembourser leur crédit, incluant le capital, les intérêts, les frais annexes et les cotisations d’assurance. Si les ressources du foyer ne permettent pas de couvrir les échéances de prêt, le risque d’impayé sera considéré comme trop élevé. La demande de prêt sera refusée ou devra être réévaluée à la lumière d’autres critères.
Certains facteurs relatifs au prêt lui-même peuvent influencer la capacité d’emprunt. La durée du crédit joue un rôle sur le montant des mensualités et la capacité de remboursement de l’emprunteur. Allonger la durée du prêt suffit parfois à retrouver une capacité d’emprunt plus importante. Bien sûr, le TAEG (Taux Annuel Effectif Global) joue également un rôle crucial puisqu’il peut augmenter ou réduire le montant du crédit et celui des mensualités. Il est donc très important de comparer les offres de prêt et de faire jouer la concurrence pour obtenir un taux plus attractif.
Dans quelles circonstances la capacité d'emprunt est-elle utilisée ?
La capacité d’emprunt est sans doute le premier critère examiné par les établissements de crédit. Il est gage de la stabilité financière de l’emprunteur. C’est également un indicateur qui prouve que le prêt est réaliste et que l’emprunteur pourra réellement rembourser sa dette. Un simulateur en ligne peut aider à déterminer la capacité d'emprunt, en prenant en compte les différents facteurs. Le simulateur est un outil précieux lors de la préparation d'un achat, notamment dans le cadre d'un achat de logement.
Quels sont les éléments conditionnant la capacité d'emprunt ?
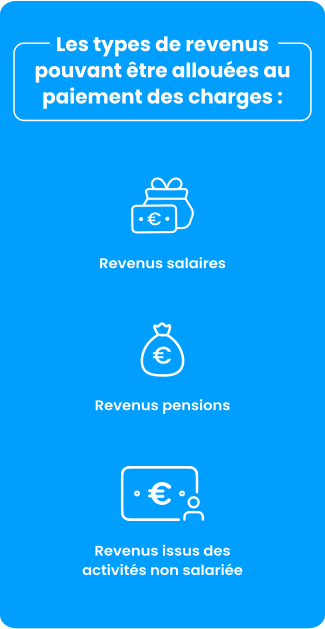
La capacité d’emprunt découle à la fois du taux d’endettement et du reste à vivre. Le taux d’endettement est évalué en fonction des ressources monopolisées pour le remboursement du crédit. Plusieurs types de revenus peuvent être alloués au paiement des charges : salaires, pensions et revenus issus des activités non salariées, comme les revenus fonciers par exemple.
Attention : certains établissements bancaires ne prennent en compte que les revenus fixes. Cela signifie que les primes et les indemnités (comme l’allocation chômage) ne sont pas automatiquement intégrées au calcul des ressources global. N’hésitez pas à vous renseigner en amont et à demander quelles sont les sources de revenus utilisées comme références par l’établissement prêteur.
Le reste à vivre, s’il n’est pas réglementé par un seuil spécifique, est également un élément qui peut peser lourd dans le calcul de la capacité d'emprunt. Il s’agit de la somme dont dispose l’emprunteur une fois déduit l’ensemble des charges (crédit compris !). Autrement dit, le reste à vivre correspond aux fonds qui peuvent être utilisés pour les dépenses imprévues ou épargnés.
Un reste à vivre insuffisant est souvent le signe que l’emprunteur n’a pas suffisamment préparé et anticipé son budget.
Bon à savoir : une capacité d’'emprunt insuffisante n’est pas synonyme de renoncement au prêt. Il est possible de faire valoir d’autres atouts, comme des garanties solides ou un apport personnel. Le profil de l’emprunteur, notamment sa stabilité professionnelle, peut également jouer en sa faveur. Le taux d’endettement est avant tout un outil qui permet aux établissements bancaires de prioriser les dossiers et de vérifier la solvabilité de l’emprunteur, particulièrement lors d'un achat immobilier.
Comment calculer sa capacité d'emprunt ?
Pour calculer sa capacité d'emprunt, il faut prendre en compte plusieurs éléments. Le premier est le revenu de l'emprunteur. C'est en effet à partir de ce revenu stable que l'établissement financier évaluera la capacité de l'emprunteur à rembourser son prêt. Le calcul de la capacité d'emprunt peut être effectué grâce à un simulateur en ligne, qui prendra en compte les différents facteurs tels que les revenus, les charges, l'apport personnel et l'assurance.
Emprunter : Une décision à ne pas prendre à la légère
Emprunter de l'argent est une décision qui ne doit pas être prise à la légère. Il est essentiel de bien calculer sa capacité d'emprunt avant de s'engager. Cela permet d'éviter de se retrouver dans une situation financière délicate, où l'on ne serait plus en mesure de rembourser son prêt.
La simulation : Un outil précieux
La simulation est un outil précieux pour toute personne souhaitant emprunter de l'argent. Elle permet en effet de se faire une idée précise du montant que l'on peut emprunter, des mensualités à rembourser et de la durée du prêt. De nombreux établissements financiers proposent des outils de simulation en ligne, qui permettent d'obtenir une estimation en quelques clics. Ils peuvent être d'une grande aide pour prévoir les mensualités et éviter toute surprise désagréable.
Besoin d'Aide
Comment souscrire mon prêt personnel ?
Vous pouvez souscrire un prêt personnel pour un montant compris entre 6 100 € et 75 000 €. Votre demande sera prise en charge par nos partenaires* à la suite de la simulation.
Pour un besoin de financement allant jusqu'à 6 000 €, une solution de crédit renouvelable peut vous être proposée, offrant plus de flexibilité dans l’utilisation et le remboursement de votre crédit.
*Capitaine Crédit est un service publicitaire édité par la SAS Cap au Nord dont le siège social est situé au 13 avenue de Flandre 59650 Villeneuve d'Ascq, enregistrée au Registre du Commerce de Lille Métropole sous le N° 794 733 089, société par actions simplifiées au capital social de 630 €. - Numéro de TVA : FR01794733089.
SAS Société par actions simplifiée PANORA SERVICES au capital de 874.500 Euros, immatriculée au RCS de Paris sous le numéro 531 540 466 et dont le siège social est sis au 46 rue Jacques Dulud 92200 Neuilly Sur Seine, ci-après l’Editeur. Inscrit au Registre des intermédiaires en assurance, banque et finance (ORIAS) sous le numéro d’immatriculation 13008935 en qualité de mandataire non exclusif en opérations de banque et en services de paiement (MOBSP) ainsi qu'en qualité de mandataire d'intermédiare d'assurance (MIA).
Quel montant de financement puis-je demander ?
Selon votre projet, Floa et ses partenaires*, propose un prêt personnel amortissable allant de 6 100 € à 75 000 €, avec différentes durées de remboursement. Ce prêt s’adapte à de nombreux besoins : achat de véhicule (auto, moto), travaux et décoration, loisirs, voyages, mariage ou autres événements.
Floa propose également une solution de crédit renouvelable, vous permettant de disposer d'un financement jusqu’à 6 000 €. Vous pouvez utiliser tout ou partie de cette somme selon vos besoins et projets. Au fur et à mesure de vos remboursements, cette réserve se reconstitue, ce qui peut être utile pour faire face à des besoins ponctuels de trésorerie.
Nous vous recommandons de comparer les différentes solutions afin de choisir celle qui correspond le mieux à votre projet et à votre situation.
*Capitaine Crédit est un service publicitaire édité par la SAS Cap au Nord dont le siège social est situé au 13 avenue de Flandre 59650 Villeneuve d'Ascq, enregistrée au Registre du Commerce de Lille Métropole sous le N° 794 733 089, société par actions simplifiées au capital social de 630 €. - Numéro de TVA : FR01794733089.
SAS Société par actions simplifiée PANORA SERVICES au capital de 874.500 Euros, immatriculée au RCS de Paris sous le numéro 531 540 466 et dont le siège social est sis au 46 rue Jacques Dulud 92200 Neuilly Sur Seine, ci-après l’Editeur. Inscrit au Registre des intermédiaires en assurance, banque et finance (ORIAS) sous le numéro d’immatriculation 13008935 en qualité de mandataire non exclusif en opérations de banque et en services de paiement (MOBSP) ainsi qu'en qualité de mandataire d'intermédiare d'assurance (MIA).
Puis-je rembourser mon emprunt plus vite et comment ?
Vous pouvez bien sûr décider de rembourser tout ou partie du montant restant dû avant la date de fin de ce prêt. En cas de remboursement anticipé partiel, les modalités d’amortissement du capital restant dû seront réaménagées soit par une diminution de la durée du crédit, soit par une diminution du montant de mensualités.
Qu'est-ce qu'un prêt personnel ?
Le prêt personnel est un crédit amortissable dont le montant, la durée et les remboursements sont déterminés par un échéancier. Le prêt personnel vous permet de bénéficier d'un taux fixe pendant toute la durée de remboursement et d'une mensualité adaptée à votre budget.
A noter que le prêt personnel diffère du crédit renouvelable, qui vous permet de répondre également à vos projets de vie tout en vous offrant une flexibilité pour d'autres projets grâce au disponible reconstitué au fur et à mesure de vos remboursements.
En savoir plus sur le crédit conso (crédit amortissable)
Effectuer une demande de prêt personnel sans justificatif de projet
En savoir +
Le suivi de votre demande de prêt
En savoir +