Remboursement d'un prêt personnel : tout ce que vous devez connaître !
Vous souhaitez connaître les conditions de remboursement d’un prêt personnel ? Ces dernières peuvent varier en fonction de l’établissement bancaire, du montant emprunté et des clauses spécifiques ajoutées dans le contrat de crédit. Pour y voir plus clair, suivez le guide proposé par Floa !
Le remboursement classique d'un prêt personnel
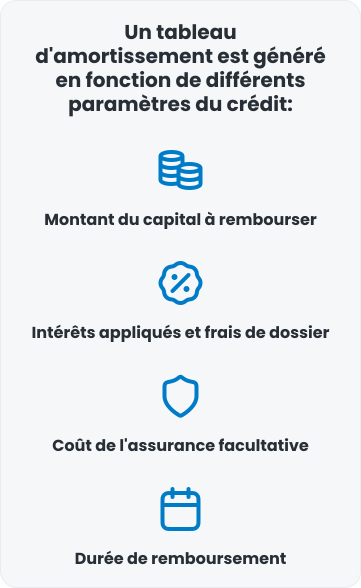
Le prêt personnel est un crédit à la consommation qui peut être obtenu sans justificatif d’utilisation, sur une période de 6 mois, 12 mois, 24 mois, par exemple… Les conditions de remboursement d’un prêt personnel sont assez simples, stipulées dans le contrat de crédit. Un tableau d’amortissement est généré en fonction des différents paramètres du crédit :
- montant du capital à rembourser ;
- intérêts appliqués et frais de dossier ;
- coût de l’assurance facultative ;
- durée de remboursement.
L’amortissement d’un prêt personnel s’exprime en nombre de mois, correspondant aux échéances nécessaires pour solder le prêt personnel entièrement (le capital, les intérêts et frais annexes). Les mensualités sont directement prélevées sur le compte bancaire de l’emprunteur à la date fixée, ce sur toute la durée de remboursement. Les délais de mise à disposition des fonds d’un prêt varient selon le type de crédit effectué. Nous vous aidons à savoir comment suivre votre demande de prêt.
Bon à savoir : en choisissant un crédit à taux d'intérêt fixe, vous pouvez anticiper le montant de l’échéance de remboursement chaque mois, car il sera toujours identique. Les crédits à taux d'intérêt variables sont révisés chaque année en fonction des indices monétaires boursiers. Il n’est donc pas possible de connaître à l’avance le montant total dû, ce qui peut complexifier votre gestion budgétaire. Vous êtes obligé dans ce cas d’attendre la mise à jour des mensualités.
Le remboursement anticipé d'un prêt personnel
De nombreuses raisons peuvent pousser un emprunteur à procéder à un remboursement anticipé de son prêt personnel total ou partiel, comme l’envie de se dégager d’une dette ou de s’investir dans un nouveau projet. Il est possible de solder un prêt personnel avant la date de fin de contrat. On parle alors de remboursement anticipé. Il s’agit d’une stipulation particulière du contrat de prêt, dont les modalités peuvent varier d’un établissement bancaire à l’autre. C’est pour cette raison qu’il est recommandé de bien comparer et décrypter les offres, notamment pour évaluer le montant total du crédit.
Le remboursement d’un prêt personnel par anticipation est un droit inscrit dans le code de la consommation (article l312-34 du code de la consommation). En revanche, vous êtes invité à respecter quelques formalités pour votre demande de prêt :
- Avertissez de vive voix votre conseiller bancaire de votre volonté de solder votre prêt personnel, en lui demandant les éventuelles précisions concernant les modalités de remboursement anticipé figurant dans le contrat de prêt (existence de pénalités de remboursement anticipé par exemple).
- Formalisez ensuite votre demande de remboursement de prêt personnel par courrier recommandé avec avis de réception.
- N’oubliez pas de mentionner dans votre lettre de remboursement anticipé qu’il s’agit d’un remboursement anticipé et la date de remboursement prévue.
- L’établissement bancaire dispose d’un délai pour répondre à votre demande de remboursement de prêt personnel et effectuer les démarches nécessaires, comme la mise à jour de votre tableau d'amortissement.
Bon à savoir : les conditions de remboursement d’un prêt personnel par anticipation doivent figurer explicitement dans les conditions générales du contrat de prêt. Dans la négative, l’établissement prêteur sera dans l’impossibilité d’appliquer des indemnités de remboursement anticipé. Par exemple, un prêt immobilier est soumis à ce type de pénalités. Celles-ci doivent être clairement indiquées dans les conditions générales du prêt, ainsi que leur mode de calcul. Notez que pour tout projet, Floa en partenariat avec Cetelem propose des solutions adaptées à votre situation financière.
Comprendre les indemnités en cas de remboursement anticipé d'un prêt personnel
Lorsque vous envisagez de rembourser un prêt personnel plus tôt que prévu, il est crucial de comprendre les implications financières, notamment les indemnités de remboursement anticipé. Ces frais peuvent être appliqués par la banque pour compenser la perte d'intérêts qu'elle aurait perçus si le prêt avait continué selon le calendrier initialement convenu.
Comment rembourser un prêt personnel sans pénalité ?
Il est possible de rembourser un prêt personnel sans encourir de pénalités si certaines conditions sont remplies. Par exemple, certains contrats de prêt stipulent que l'emprunteur peut solder la totalité du prêt ou effectuer un versement partiel sans frais après une certaine période. Il est essentiel de lire attentivement les termes et conditions de votre contrat de crédit pour identifier ces opportunités, notamment si le capital restant dû est inférieur à 10 000 euros.
Négocier avec votre banque ou votre organisme de crédit
Avant de procéder au remboursement anticipé, il est conseillé de discuter avec votre banque ou votre organisme prêteur. Certaines institutions financières peuvent être disposées à renégocier les termes du prêt, notamment en ce qui concerne les indemnités de remboursement anticipé. Une communication ouverte avec votre banque peut également vous aider à comprendre toutes les options disponibles, comme l'ajustement de votre assurance emprunteur ou des frais de dossier, pour rembourser un prêt personnel de manière optimale.
Les particularités de remboursement d'un prêt personnel
La souplesse d’un contrat de prêt personnel ne se mesure pas uniquement en fonction du TAEG (Taux Annuel Effectif Global) et des conditions de remboursement anticipé. D’autres variables jouent un rôle important, comme les sanctions en cas de défaut de paiement ou le report d’échéance. En effet, la signature de l'offre vous engage à respecter l’échéance de remboursement prévue, mais des options permettent d'ajuster le contrat de crédit.
Lorsque l’on souscrit un prêt personnel, on s’engage sur une certaine durée de remboursement, pouvant aller de quelques mois à plusieurs années. Or, il est parfois difficile d’anticiper certaines difficultés financières qui peuvent survenir de manière soudaine et imprévue. Chaque situation financière est différente et peut provoquer des aléas de budget, voire des difficultés de remboursement du montant du crédit. C’est pourquoi il est important de calculer ses capacités de remboursement, de comparer les conditions qui s’appliquent en cas d’impayés et de remboursement de prêt personnel. Ces dernières, détaillées dans votre tableau d'amortissement, peuvent être plus ou moins lourdes en fonction des établissements bancaires.
FAQ
Le remboursement s'effectue par des mensualités fixes prélevées chaque mois. Celles-ci comprennent une part du capital, les intérêts calculés selon le taux d'intérêt et l'échéance de remboursement définie dans votre tableau d'amortissement initial.
Oui, le Code de la consommation garantit le droit de réaliser un remboursement anticipé, total ou partiel, à tout moment. Cette opération permet de solder le capital restant dû avant la date de remboursement prévue au contrat de crédit.
Lors d'un remboursement anticipé d'un prêt, vous ne payez plus les intérêts futurs. Cependant, des indemnités de remboursement anticipé peuvent être réclamées par le prêteur si le montant remboursé dépasse 10 000 € sur douze mois glissants.
Cette décision dépend de votre situation financière. Solder votre prêt personnel par anticipation permet de réduire le coût total du crédit et vos mensualités futures, à condition que les économies d'intérêts soient supérieures aux éventuelles pénalités de remboursement.
Pour préparer votre projet, utilisez un simulateur de crédit consommation en ligne. Cet outil permet de réaliser un calcul des mensualités de prêt et d'évaluer vos capacités de remboursement selon le montant et la durée du prêt souhaités.
La durée du prêt varie généralement de 6 à 84 mois selon le type de financement. Un étalement plus long réduit le montant des mensualités mais augmente le coût total des intérêts et de l'assurance emprunteur sur la période.
Besoin d'Aide
Floa, en partenariat avec Cetelem, vous propose de souscrire un prêt personnel : faites une simulation gratuite et sans engagement sur la page prêt personnel de notre partenaire Cetelem :
- remplissez le formulaire en ligne
- déposez vos justificatifs en ligne ;
- signez électroniquement votre contrat.
- Le Prêt Auto (achat neuf ou d'occasion, réparation ou rénovation) = Prêt personnel Auto
- Le Prêt Moto (achat neuf ou d'occasion, réparation ou rénovation)
- Le Prêt Travaux et Décoration (Rénovation, décoration, Toiture) = Prêt personnel Travaux
- Le Prêt Camping-car (achat neuf ou d'occasion, réparation ou rénovation)
- Le Crédit Loisirs (véhicule de loisirs, sport extrême, collection d'oeuvres d'art)
- Le Prêt Voyage (partir en vacances, financer une destination lointaine)
- Le Prêt Bateau (jet-ski, voilier, catamaran)
- Le Crédit Mariage (Traiteur, Animation, Lieux de réception)
- Le Prêt Economie d'énergie (Isolation, Panneaux solaire, Changement des ouvertures) = Prêt personnel Travaux éco-responsables (Rénovation énergétique)
- Le crédit à la consommation (événement familial, informatique, trésorerie, etc...)
- Le prêt personnel Mobilité durable (pour les véhicules hybrides rechargeables électriques)
Vous pouvez bien sûr décider de rembourser tout ou partie du montant restant dû avant la date de fin de ce prêt. En cas de remboursement anticipé partiel, les modalités d’amortissement du capital restant dû seront réaménagées soit par une diminution de la durée du crédit, soit par une diminution du montant de mensualités.
Le prêt personnel est un crédit amortissable dont le montant, la durée et les remboursements sont déterminés par un échéancier. Le prêt personnel vous permet de bénéficier d'un taux fixe pendant toute la durée de remboursement et d'une mensualité adaptée à votre budget. A tout moment, vous pouvez demander de moduler à la hausse comme à la baisse vos échéances, en contactant un conseiller Celetem, partenaire de FLOA. Il est possible d’adapter le montant de vos mensualités dès 6 mois de remboursement effectif, selon les dispositions contractuelles et après acceptation par BNP Paribas Personal Finance.
En savoir plus sur le Prêt personnel
Le capital d'un prêt personnel peut-il servir d’apport pour un crédit immobilier ?
En savoir +
Qu'est-ce que la loi Scrivener ?
En savoir +