

Crédit à la consommation : qu'est-ce que la garantie perte d'emploi ?
Rembourser un crédit à la consommation nécessite de disposer de revenus réguliers. La garantie perte d'emploi est l'une des prestations optionnelles de l'assurance emprunteur d'un prêt à la consommation. Souscrite au moment de la souscription du contrat, elle permet à l'assureur de prendre en charge tout ou partie de la mensualité du prêt en cas de licenciement économique, dans la limite d'un plafond défini au contrat. Cette assurance perte d'emploi peut réellement sécuriser vos mensualités en période d'incertitude. Découvrez son fonctionnement, ses conditions d'indemnisation et ses limites avec Floa.
Comment fonctionne une garantie perte d'emploi (PE) ?
Cette garantie s’applique pour vous couvrir(1) en cas de licenciement. Si vos revenus diminuent après une perte d’emploi, vous éprouverez peut-être des difficultés à rembourser votre crédit. En souscrivant cette garantie facultative, vous bénéficierez d’une prise en charge totale ou partielle1 du remboursement de vos échéances de prêt. Le plus souvent, afin de pouvoir mobiliser la garantie, le licenciement doit être prononcé dans certaines conditions :
- la perte de l’emploi ne doit pas être volontaire (démission) ;
- le motif de licenciement ne doit pas être imputé à votre comportement ou à une défaillance (faute grave, faute lourde) ;
- la rupture du contrat de travail ne doit pas être à l’initiative de l’employé (rupture conventionnelle).
D’autres situations sont généralement exclues de la garantie Perte d’Emploi : les professions saisonnières, les contrats aidés, les contrats à durée déterminée, les contrats à durée indéterminée en période d’essai ne donnent lieu à aucune prise en charge. La relation entre perte d'emploi et crédit à la consommation est donc encadrée par des règles strictes pour protéger à la fois le prêteur et l'emprunteur. Afin de maintenir votre stabilité financière en cas de perte d’emploi, l’option de l'assurance perte d'emploi du crédit à la consommation peut vous aider à être plus serein dans l’accomplissement de votre projet.
À qui s'adresse cette garantie ?
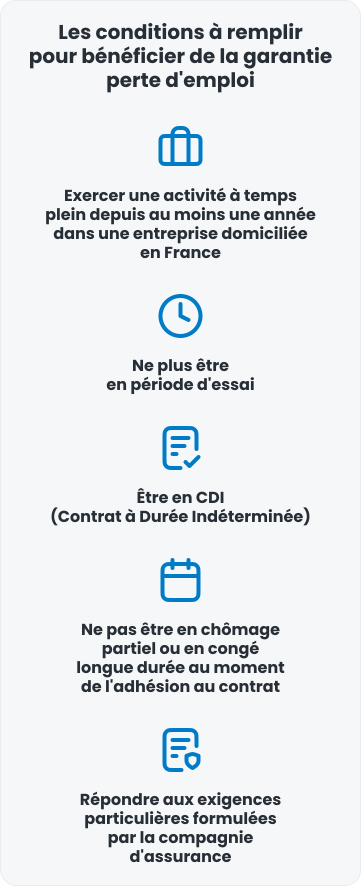
La garantie perte d’emploi est souvent destinée à couvrir les salariés répondant aux conditions suivantes :
- exercer une activité à temps plein depuis au moins une année dans une entreprise domiciliée en France ;
- ne plus être en période d’essai ;
- être en CDI (Contrat à Durée Indéterminée) ;
- ne pas être en chômage partiel ou en congé longue durée au moment de l’adhésion au contrat ;
- répondre aux exigences particulières formulées par la compagnie d’assurance, notamment en termes de limites d’âge.
La garantie perte d'emploi est-elle obligatoire lorsqu'on souscrit une assurance emprunteur ?
La garantie perte d’emploi ne fait pas partie des garanties obligatoires de l’assurance de prêt. Seules les garanties PTIA (Perte Totale et Irrémédiable d’Autonomie) et décès font partie du niveau de couverture minimal.
Cependant, cette prestation est intéressante pour les salariés qui sont éligibles, car elle permet de couvrir tout ou partie(1) du remboursement des échéances en cas de perte de salaire.
Bon à savoir : il existe plusieurs types de garanties en cas de perte d’emploi. La prestation forfaitaire est cumulable avec les revenus versés par Pôle Emploi, dans la limite des revenus antérieurs. En revanche, le contrat indemnitaire prend en compte les allocations versées par les organismes sociaux. Le dédommagement versé est donc calculé proportionnellement au restant dû qui n’est pas déjà couvert par l’assurance chômage. Avec cette formule, vous ne bénéficierez pas toujours d’une couverture à 100 % du montant de vos échéances.
D’autre part, le pourcentage octroyé peut être progressif ou fixe. La durée d’indemnisation est généralement plafonnée à deux ans.
Quelle procédure suivre pour bénéficier d'une indemnisation ?
Suite à un sinistre, vous devrez envoyer le plus rapidement possible une déclaration de situation complète et documentée à votre assureur. Pour appuyer votre démarche, joignez tous les justificatifs nécessaires : votre contrat de travail, la lettre de licenciement, l’attestation de Pôle Emploi remise par votre ancien employeur et les 3 derniers bulletins de paie. Transmettez ces documents et votre déclaration de sinistre par courrier recommandé à votre assureur.
Le délai de franchise
Le versement des indemnités n'est pas toujours immédiat : un délai de franchise peut reporter la prise en charge de l'assureur. Durant toute cette période, vous devez continuer à rembourser vous-même votre crédit.
Cette absence de prise en charge immédiate peut s'avérer délicate pour certains emprunteurs, notamment en cas de risque de surendettement. Il est donc important de vérifier la durée de la franchise dans le contrat proposé, et de comparer plusieurs offres pour trouver le délai le plus avantageux.
Attention : si le licenciement économique intervient peu de temps après l’adhésion au contrat d’assurance de prêt, vous risquez de ne pas pouvoir être couvert immédiatement. Un délai de carence peut s’appliquer.
Le saviez-vous ? La garantie perte d’emploi est incluse dans l’assurance de prêt. Si vous n’êtes pas éligible à cette garantie, vous bénéficierez d’une garantie Incapacité Totale de Travail renforcée.
Si vous avez déjà assuré votre crédit et si vous souhaitez bénéficier de la garantie perte d’emploi, vous pouvez souscrire un nouveau contrat en cours de prêt, en vous appuyant sur la délégation d’assurance.
FAQ
L'assureur prend en charge vos mensualités après un délai de franchise. Vous devez fournir les pièces justificatives nécessaires : lettre de licenciement, attestation Pôle emploi et contrat de travail pour constituer votre dossier.
Avec la garantie perte d'emploi, l'assurance couvre tout ou partie de vos échéances. Sans cette protection, vous devez puiser dans vos économies ou négocier un report avec votre organisme de crédit.
Cette garantie vous protège contre les aléas de la vie en cas de licenciement involontaire. Elle assure la continuité du remboursement de votre crédit moyennant une cotisation mensuelle supplémentaire.
L'assureur règle vos mensualités si vous avez souscrit la garantie perte d'emploi. Sans cette couverture, vous restez responsable du remboursement malgré votre situation de chômage.
Ces deux situations relèvent de garanties distinctes. L'arrêt de travail est couvert par la garantie incapacité temporaire, tandis que la perte d'emploi nécessite une garantie spécifique avec ses propres conditions d'activation.
Besoin d'Aide
Puis-je choisir la date de prélèvement d'un prêt personnel ?
En souscrivant un prêt personnel chez nos partenaires*, plusieurs choix de date de prélèvement s’offrent à vous lors de la souscription entre le 1er et le 28 du mois.
*Capitaine Crédit est un service publicitaire édité par la SAS Cap au Nord dont le siège social est situé au 13 avenue de Flandre 59650 Villeneuve d'Ascq, enregistrée au Registre du Commerce de Lille Métropole sous le N° 794 733 089, société par actions simplifiées au capital social de 630 €. - Numéro de TVA : FR01794733089.
SAS Société par actions simplifiée PANORA SERVICES au capital de 874.500 Euros, immatriculée au RCS de Paris sous le numéro 531 540 466 et dont le siège social est sis au 46 rue Jacques Dulud 92200 Neuilly Sur Seine, ci-après l’Editeur. Inscrit au Registre des intermédiaires en assurance, banque et finance (ORIAS) sous le numéro d’immatriculation 13008935 en qualité de mandataire non exclusif en opérations de banque et en services de paiement (MOBSP) ainsi qu'en qualité de mandataire d'intermédiare d'assurance (MIA).
A-t-on besoin d'un apport personnel pour obtenir un financement ?
Aucun apport financier n'est nécessaire pour demander un prêt personnel chez Floa, associée à nos partenaires*.
*Capitaine Crédit est un service publicitaire édité par la SAS Cap au Nord dont le siège social est situé au 13 avenue de Flandre 59650 Villeneuve d'Ascq, enregistrée au Registre du Commerce de Lille Métropole sous le N° 794 733 089, société par actions simplifiées au capital social de 630 €. - Numéro de TVA : FR01794733089.
SAS Société par actions simplifiée PANORA SERVICES au capital de 874.500 Euros, immatriculée au RCS de Paris sous le numéro 531 540 466 et dont le siège social est sis au 46 rue Jacques Dulud 92200 Neuilly Sur Seine, ci-après l’Editeur. Inscrit au Registre des intermédiaires en assurance, banque et finance (ORIAS) sous le numéro d’immatriculation 13008935 en qualité de mandataire non exclusif en opérations de banque et en services de paiement (MOBSP) ainsi qu'en qualité de mandataire d'intermédiare d'assurance (MIA).
Faut-il prévoir des frais de dossier dans le coût de l’emprunt ?
Le prêt personnel proposé par les partenaires* de Floa, ne comporte aucuns frais de dossier dans le coût de l’emprunt. Le taux annuel effectif global annoncé (TAEG) comprend l’ensemble des coûts du crédit (hors assurance facultative).
*Capitaine Crédit est un service publicitaire édité par la SAS Cap au Nord dont le siège social est situé au 13 avenue de Flandre 59650 Villeneuve d'Ascq, enregistrée au Registre du Commerce de Lille Métropole sous le N° 794 733 089, société par actions simplifiées au capital social de 630 €. - Numéro de TVA : FR01794733089.
SAS Société par actions simplifiée PANORA SERVICES au capital de 874.500 Euros, immatriculée au RCS de Paris sous le numéro 531 540 466 et dont le siège social est sis au 46 rue Jacques Dulud 92200 Neuilly Sur Seine, ci-après l’Editeur. Inscrit au Registre des intermédiaires en assurance, banque et finance (ORIAS) sous le numéro d’immatriculation 13008935 en qualité de mandataire non exclusif en opérations de banque et en services de paiement (MOBSP) ainsi qu'en qualité de mandataire d'intermédiare d'assurance (MIA).
En cas de difficultés financières, comment assurer mon remboursement ?
Si vous avez souscrit votre crédit avant le 24/07/2024, vous avez la possibilité de diminuer vos mensualités de 20% maximum et sur une période maximum de 12 échéances consécutives, sur simple demande par courrier daté et signé. Ceci, sous réserve d’acceptation par Floa.
Vous pouvez aussi reporter de 1 mois vos remboursements, sous réserve de vous être acquitté des 12 premières mensualités sans incident (2 reports d’1 échéance maximum sur 12 mois glissants).
Pour toute utilisation de ces options modifiant le coût du crédit, sa durée et éventuellement la dernière mensualité, un courrier vous est envoyé, confirmant votre demande, accompagné d'un tableau d’amortissement.
Si vous avez souscrit votre crédit après le 24/07/2024, dès 6 mois effectifs de remboursement de votre crédit, vous avez la possibilité d’adapter le montant des mensualités selon les dispositions contractuelles et après acceptation par BNP Paribas Personal Finance.
Vous pouvez choisir l’évolution de la mensualité : en cas de hausse, la mensualité ne peut pas être supérieure à trois fois le montant de la mensualité d’origine et en cas de baisse, la mensualité ne peut pas être diminuée de plus de 30% ni inférieure à 50 euros. La diminution du montant des mensualités suppose un allongement de la durée de remboursement et une majoration du coût total du crédit.
Vous pouvez également obtenir jusqu’à 2 fois par an le report d’une de vos mensualités, sous réserve d’être à jour dans vos remboursements. Frais de gestion de 4% du montant des échéances reportées.
Découvrir les solutions de crédits
Peut-on cumuler plusieurs crédits à la consommation ?
En savoir +
Réaliser une simulation de crédit à la consommation
En savoir +
Est-il possible d'allonger la durée de son crédit à la consommation ?
En savoir +Faites avancer vos projets

Prêt 1500 euros : comment obtenir le meilleur taux ?
En savoir +
Qu'est-ce qu'un crédit amortissable et quels sont ses avantages ?
En savoir +