Quelle est la durée maximale d'un crédit auto ?
Emprunter(3) pour acheter à crédit une voiture(1) est devenu banal. Mais il est essentiel de connaître la durée maximale d’un prêt auto avant de s’engager. Cette donnée permet également de vérifier la faisabilité de son projet. Floa(2) vous en dit plus.
Prêt auto : une durée maximale de remboursement souvent plafonnée à 84 mois
Votre projet d’achat en tête, il vous faut trouver le financement qui vous permettra d’acquérir votre future voiture(1). Que vous disposiez d’un apport personnel ou non, l’objectif du crédit est de vous aider à supporter le coût de votre nouveau véhicule(1). Il existe plusieurs catégories d’emprunts. La majorité des acheteurs ont recours au crédit auto, le crédit affecté qui présente des spécificités réglementaires. Ces dernières sont encadrées par le Code de la consommation et concernent notamment la durée de remboursement maximale.
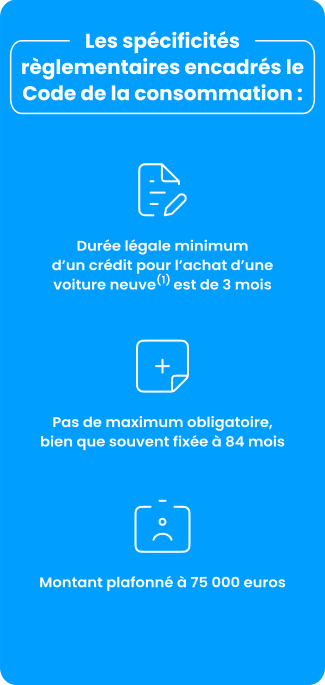
La durée légale d’un crédit pour l’achat d’une voiture neuve(1) est au minimum de 3 mois mais ne comporte pas de maximum, bien que souvent fixée à 84 mois, soit 7 ans, par les établissements de crédit. Le montant est quant à lui plafonné à 75 000 euros.
De plus, les conditions de prêt peuvent varier selon que vous financez une voiture(1) thermique, hybride ou électrique. Les véhicules électriques, par exemple, peuvent donner lieu à des offres de financement spécifiques, avec des taux plus avantageux ou des durées flexibles pour encourager leur adoption.
Dans le cadre de la souscription d’un crédit de longue durée, il est recommandé d’opter pour l’assurance de prêt facultative. En cas de difficultés de remboursement liées à une incapacité de travail, un licenciement ou un décès, l’assureur prendra, le cas échéant en charge(4) le paiement des mensualités.
Quelle est la durée idéale pour rembourser son prêt auto ?
Il faut savoir que le choix de la durée de remboursement d’un crédit auto est tout sauf anodin. Ce paramètre a une influence sur le coût total du financement. En effet, plus le nombre d’échéances est conséquent, plus les intérêts seront élevés au terme du crédit. Bien sûr, il convient de porter une attention particulière aux mensualités. Celles-ci doivent pouvoir être intégrées dans le budget de l’emprunteur.
Par ailleurs, les institutions financières conseillent souvent de maintenir un taux d'endettement raisonnable, ne dépassant pas 33 % des revenus mensuels. Cela garantit une gestion financière sereine et évite des difficultés de remboursement à long terme.
En résumé, un prêt auto de courte durée est souvent moins cher (bien qu’il faille relativiser ce constat en fonction du taux appliqué). Mais l’allongement de la durée du crédit permet d’obtenir des mensualités plus confortables. Pour sélectionner la durée idéale, il faut donc trouver le juste compromis entre des échéances accessibles et le remboursement le plus rapide possible.
L’âge de la voiture est également un facteur à prendre en compte. Plus le véhicule est ancien, plus il peut être judicieux de limiter la durée du crédit pour éviter de payer encore lorsque la voiture atteint la fin de sa durée de vie utile.
Le meilleur réflexe pour voir aboutir sa demande de prêt consiste à évaluer en amont sa capacité d’endettement. De cette manière, vous aurez la garantie de choisir la durée adéquate, sans mettre en danger votre situation financière. Pensez à inclure dans vos calculs l’ensemble de vos crédits en cours de remboursement. Ainsi, vous serez à même de choisir la meilleure option.
Souscrivez(3) un prêt auto de 6 à 84 mois
Un outil de simulation accessible gratuitement de manière illimitée vous permet de réaliser plusieurs calculs et d’obtenir des propositions actualisées en quelques clics seulement. Pour connaître l’impact de la durée de remboursement de votre prêt, il vous suffit d’ajuster le curseur. Pour un crédit auto, vous pouvez souvent choisir le nombre de mensualités qui correspond à votre situation financière, entre 6 et 84 mois. Après avoir validé votre sélection, vous obtiendrez un récapitulatif des conditions de votre futur financement. Vous pourrez vérifier le TAEG (Taux Annuel Effectif Global) de votre prêt et connaître immédiatement son coût, à court terme et sur le long terme.
Une simulation précise permet souvent aussi de visualiser l'impact des options supplémentaires, comme l’assurance facultative ou les frais de dossier. Cette transparence vous aide à mieux planifier vos dépenses et à éviter toute surprise désagréable.
Découvrir les solutions de crédits
Les aides pour l’achat d’une voiture en tant que jeune conducteur
En savoir +
Comment financer un permis moto ?
En savoir +
Quel prêt choisir pour acheter un garage ?
En savoir +FAQ
Besoin d'Aide
Quel délai pour recevoir les fonds empruntés pour réaliser mon projet ?
Quel montant de financement puis-je demander ?
Selon votre projet, Floa et ses partenaires*, propose un prêt personnel amortissable allant de 6 100 € à 75 000 €, avec différentes durées de remboursement. Ce prêt s’adapte à de nombreux besoins : achat de véhicule (auto, moto), travaux et décoration, loisirs, voyages, mariage ou autres événements.
Floa propose également une solution de crédit renouvelable, vous permettant de disposer d'un financement jusqu’à 6 000 €. Vous pouvez utiliser tout ou partie de cette somme selon vos besoins et projets. Au fur et à mesure de vos remboursements, cette réserve se reconstitue, ce qui peut être utile pour faire face à des besoins ponctuels de trésorerie.
Nous vous recommandons de comparer les différentes solutions afin de choisir celle qui correspond le mieux à votre projet et à votre situation.
*Capitaine Crédit est un service publicitaire édité par la SAS Cap au Nord dont le siège social est situé au 13 avenue de Flandre 59650 Villeneuve d'Ascq, enregistrée au Registre du Commerce de Lille Métropole sous le N° 794 733 089, société par actions simplifiées au capital social de 630 €. - Numéro de TVA : FR01794733089.
SAS Société par actions simplifiée PANORA SERVICES au capital de 874.500 Euros, immatriculée au RCS de Paris sous le numéro 531 540 466 et dont le siège social est sis au 46 rue Jacques Dulud 92200 Neuilly Sur Seine, ci-après l’Editeur. Inscrit au Registre des intermédiaires en assurance, banque et finance (ORIAS) sous le numéro d’immatriculation 13008935 en qualité de mandataire non exclusif en opérations de banque et en services de paiement (MOBSP) ainsi qu'en qualité de mandataire d'intermédiare d'assurance (MIA).
Quels sont les justificatifs à fournir lors de ma demande de prêt personnel ?
C'est variable selon le montant de votre demande : carte nationale d'identité en cours de validité ou passeport, relevé d'identité bancaire (RIB), justificatif de domicile, dernier bulletin de salaire, dernier avis d'imposition ou non-imposition, etc... font partie de la liste possible des pièces justificatives. En général, ces informations vous sont communiquées lors de la finalisation de votre dossier d'obtention de prêt personnel.
Faites avancer vos projets
Trouvez un crédit auto attractif pour financer l'achat de votre véhicule
En savoir +Quel financement pour l'achat d'un utilitaire
En savoir +