

GUIDE PRATIQUE CARTE
Piratage de carte bancaire : que dois-je faire ?
Vous venez de repérer une opération que vous n'avez pas effectuée sur votre compte ? La priorité absolue est de faire opposition à votre carte bancaire sans attendre, puis de signaler la fraude pour engager votre remboursement. Chaque minute compte : plus vous réagissez vite, plus vous limitez les sommes débitées à votre insu. La fraude à la carte devient de plus en plus sophistiquée, en particulier lors des achats en ligne. Bon à savoir : une assurance moyen de paiement distribuée par Floa(1) peut prendre en charge ce type de sinistre, en complément du remboursement légal auquel vous avez droit.
Le piratage des cartes bancaires est un phénomène de plus en plus répandu, notamment avec l'explosion du e-commerce. Pour protéger vos finances, il est essentiel d'agir rapidement et méthodiquement dès la découverte d'une fraude.
Types de fraudes bancaires : skimming, phishing, virement frauduleux
Les fraudes bancaires se manifestent sous différentes formes, chacune nécessitant une vigilance particulière :
- Le skimming : technique où les pirates installent des dispositifs sur les distributeurs automatiques pour capturer vos données bancaires et cloner votre carte.
- Le phishing : envoi de faux messages prétendant provenir de votre banque pour vous inciter à communiquer vos informations personnelles.
- Les virements frauduleux : opérations non autorisées effectuées à votre insu après obtention de vos identifiants.
- L'utilisation non autorisée : usage de votre carte par un proche ou une personne de votre entourage sans votre consentement.
L'arnaque au faux conseiller bancaire : un escroc se fait passer pour un employé de votre banque, par téléphone ou par message, pour vous pousser à valider une opération ou à transmettre vos codes personnels.
Cette dernière technique progresse fortement : selon le rapport 2025 de l'Observatoire de la sécurité des moyens de paiement(3), la fraude par manipulation, dont l'arnaque au faux conseiller, atteint désormais 516 millions d'euros, soit plus de 40 % du montant total de la fraude aux moyens de paiement. Sa part a doublé en quatre ans.
Opposition carte : réagir en moins de 10 minutes
Dès que vous constatez une utilisation frauduleuse de votre carte bancaire, vous devez immédiatement faire opposition :
- Contactez le numéro unique d'opposition valable 7j/7 et 24h/24, quelle que soit votre banque : le 0 800 901 387 (services & appels gratuits).
- Notez précieusement le numéro d'enregistrement de votre opposition qui vous sera communiqué.
- Confirmez votre opposition par écrit auprès de votre banque dans les 48 heures.
La rapidité de votre réaction est cruciale pour limiter votre responsabilité financière et faciliter le remboursement des sommes débitées frauduleusement.
Suspicion de fraude : signalement aux forces de l'ordre
Après avoir fait opposition, effectuez un dépôt de plainte auprès des autorités compétentes :
- Rendez-vous au commissariat de police ou à la brigade de gendarmerie la plus proche.
- Apportez tous les justificatifs nécessaires (relevés bancaires, preuve d'opposition).
- Utilisez également la plateforme Perceval pour signaler en ligne la fraude, même si vous avez déjà déposé plainte.
Ce signalement permet aux forces de l'ordre d'identifier les auteurs et de lutter contre ces fraudes de manière plus efficace.
Contestation de paiement et suivi du dossier
Pour obtenir le remboursement des opérations frauduleuses :
- Adressez une demande écrite de contestation à votre banque, en détaillant les opérations non autorisées.
- Joignez une copie du procès-verbal de dépôt de plainte.
- Surveillez régulièrement l'avancement de votre dossier et les communications de votre banque.
Vous disposez d'un délai de 13 mois pour contester une opération non autorisée réalisée dans l'Espace économique européen (article L.133-24 du Code monétaire et financier). Si l'opération a eu lieu hors de cette zone, ce délai est réduit à 70 jours, pouvant être porté à 120 jours selon votre contrat. Dans tous les cas, mieux vaut agir dans les plus brefs délais. Votre banque doit vous rembourser immédiatement les sommes débitées (article L.133-18 du Code monétaire et financier), sauf si elle prouve une négligence grave de votre part (article L.133-23 du Code monétaire et financier). En cas de désaccord persistant avec votre banque sur le remboursement, vous pouvez saisir gratuitement le médiateur bancaire, une étape que recommande le site service-public.fr avant toute action en justice.
Recevoir votre récépissé et informer la banque
Une fois votre démarche validée sur ce site gouvernemental, vous recevrez sous quelques heures un email accusant réception de votre déclaration. Un récépissé officiel sera également disponible dans la partie « Mes documents » de votre espace personnel sur le portail du ministère de l'intérieur.
Ce document comportant votre numéro d'enregistrement constitue une preuve officielle pour l'autorité judiciaire, que vous devrez transmettre à votre établissement bancaire pour la suite de la procédure. Il appuiera votre demande de remboursement pour chaque opération liée à cette fraude à la carte.
Bon à savoir : Les sommes débitées doivent vous être restituées au plus tard à la fin du premier jour ouvrable suivant la réception de la contestation, à condition d'avoir fait opposition rapidement. Dans l'Espace économique européen, vous disposez d'un délai maximal de 13 mois après le débit pour contester ces opérations frauduleuses.
Franchise légale : ce qui reste (ou non) à votre charge
Lorsque votre carte bancaire a été volée ou perdue, la loi prévoit une franchise maximale de 50 € sur les opérations frauduleuses réalisées avant votre opposition (article L.133-9 du Code monétaire et financier). Concrètement, votre banque peut légalement ne pas vous rembourser ces 50 premiers euros.
Cette franchise ne s'applique toutefois pas si :
- l'opération a été réalisée sans utilisation de vos données de sécurité personnelles ;
- le vol ou la perte de votre carte ne pouvait pas être détecté avant le paiement frauduleux ;
- votre carte a été contrefaite ;
- votre banque n'avait pas mis en place de dispositif d'authentification forte.
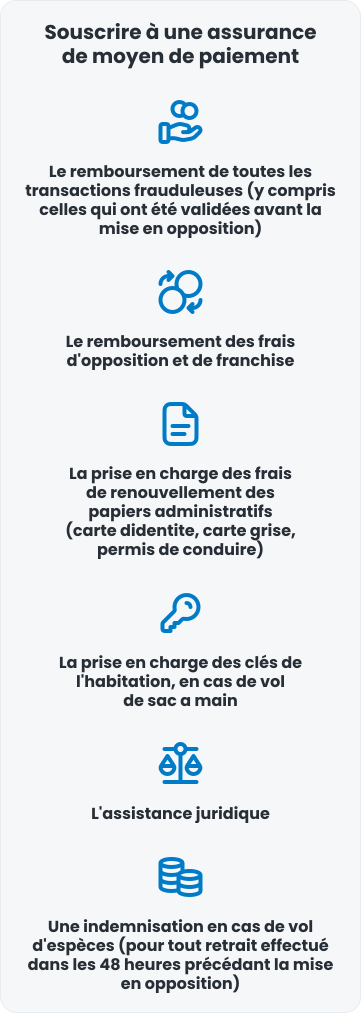
Bon à savoir : une assurance moyen de paiement distribuée par Floa(2) peut précisément prendre en charge cette franchise, pour vous permettre d'être indemnisé intégralement.
Assurance moyens de paiement : protéger vos achats contre l'arnaque bancaire
Saviez-vous que vous n'êtes pas obligé de souscrire l'assurance moyen de paiement de votre établissement bancaire ? Floa vous propose une assurance moyen de paiement(2) sur mesure, quel que soit votre établissement bancaire, sans nécessité de changer de banque. En cas d'incident lié au vol de la carte, à la perte ou à des opérations frauduleuses, votre demande de remboursement permet d'effacer la franchise légale pour être indemnisé.
Comparer les offres existantes reste une étape clé pour réduire vos cotisations tout en garantissant la sécurité de vos coordonnées lors de l'utilisation de votre carte bancaire sur internet. Selon le code monétaire, la banque rembourse les débits non autorisés, mais disposer d'un contrat adapté protège vos données bancaires et vos finances. En complément, vous bénéficiez d'une garantie supplémentaire contre la casse ou le vol de vos achats, directement gérable depuis votre espace client.
Les cartes Bancaires Floa
FAQ
Selon le Code monétaire et financier, votre banque rembourse l'intégralité des débits non autorisés. Vous devez signaler les opérations frauduleuses rapidement, sauf négligence grave de votre part prouvée par l'établissement bancaire.
Vous pouvez bloquer carte bancaire directement depuis votre application mobile ou en contactant le serveur interbancaire d'opposition. Cette démarche immédiate protège vos données bancaires contre toute nouvelle fraude à la carte.
Connectez-vous via FranceConnect sur le site officiel du ministère de l'Intérieur pour effectuer cette déclaration en ligne. Munissez-vous de vos coordonnées bancaires et du numéro d'opposition délivré par votre banque.
Ce document officiel prouve l'arnaque et le vol de la carte sans dépossession physique. Transmettez-le à votre banque pour appuyer votre contestation et accélérer la prise en charge de votre dossier.
Faites immédiatement opposition à carte bancaire pour bloquer vos moyens de paiement. Signalez ensuite cette fraude à la carte sur la plateforme Perceval, puis adressez rapidement votre demande de remboursement à votre banque.
Pour obtenir un remboursement après une fraude à la carte bancaire, faites d'abord opposition, puis contestez par écrit les opérations non autorisées auprès de votre banque en joignant le récépissé Perceval ou votre dépôt de plainte. Votre banque dispose d'un délai légal pour vous rembourser intégralement, sauf négligence grave de votre part prouvée par l'établissement.
Besoin d'Aide
Mettez votre carte en opposition depuis l'application FLOA Bank ou en appelant immédiatement le numéro suivant : 0800 90 13 87 (service et appel gratuit depuis un poste fixe),disponible 24h/24.
En cas de doute, vous pouvez également contacter le service clientèle de FLOA Bank au 0 969 39 11 86 du lundi au vendredi de 8h(00) à 20h(00) et le samedi de 8h(00) à 18h(00).
Pour plus d'informations, nous vous invitons à privilégier les canaux de contact ci-dessous :
- votre messagerie en ligne dans votre espace client ;
- les médias digitaux : Facebook, WhatsApp... ;
- l'adresse suivante : crc@services.floa.fr
- le formulaire de contact sur la page d'accueil : Contactez-nous !
Si cela concerne les assistances liées à votre carte bancaire Casino ou Cdicount, contactez l'assistance 7j/7 24h/24 : +33 (0)1 49 02 46 70 ou fr.assistance@aig.com.
Si cela concerne les assurances de votre carte bancaire Casino ou Cdiscount : 0 809 100 470 (Service 0,15 €/min + prix appel) ou floabank.servicecarte.com
Si cela concerne la mise en opposition de votre carte bancaire Casino ou Cdiscount : appelez le 0800 90 13 87 (service et appel gratuit depuis un poste fixe).
Pour tous les autres cas, contactez votre centre de relation clientèle FLOA Bank au 0 969 39 11 86 (prix d'un appel local) de 8h(00) à 20h(00) et le samedi de 8h(00) à 18h(00).
Bon à savoir : les notices des assurances et des assistances peuvent être intégralement consultées sur le site floabank.fr.
Pour plus d'informations, nous vous invitons à privilégier les canaux de contact ci-dessous :
- votre messagerie en ligne dans votre espace client ;
- médias digitaux : Facebook, WhatsApp... ;
- l'adresse suivante : crc@services.floa.fr
- le formulaire de contact sur la page d'accueil : Contactez-nous !
En savoir plus sur la carte bancaire
Votre carte bancaire vient d'être volée ?
En savoir +Comment activer votre nouvelle carte bancaire ?
En savoir +