GUIDE PRATIQUE SOLUTION
Paiement différé : qu'est-ce que c'est et comment ça fonctionne ?
Vous devez faire un achat conséquent ? Le paiement différé peut vous aider à réaliser la transaction tout en limitant les risques d'endettement, sous réserve de respecter les conditions et dates de remboursement. Pour bénéficier de ce service de paiement, il faut posséder une carte de paiement adaptée. Le point avec Floa(1) sur le paiement différé.
Qu'est-ce qu'un paiement différé ?
Un paiement différé correspond à une solution de paiement qui permet de reporter le prélèvement effectif d'une somme sur le compte bancaire de l'usager. Autrement dit, même si la transaction est bel et bien effectuée le jour même au bénéfice du vendeur, l'acheteur n'est pas immédiatement débité et profite ainsi d’un paiement différé. Avec un différé de paiement, la banque avance les fonds et consigne la dette qui est directement prélevée ultérieurement (généralement, en fin de mois).
Le paiement différé, contrairement au débit immédiat, est une option de paiement très flexible puisqu'elle permet de régler plus tard un achat dont on profite immédiatement.
Ce service de paiement différé est proposé soit par les e-commerçants, soit par les établissements bancaires. Dans tous les cas, le paiement différé permet d'assouplir les conditions d'acquisition d'un bien ou d'un service onéreux. Étant donné que l'acheteur est averti de la date de prélèvement du paiement, il peut provisionner son compte de manière à être solvable. Cette option est confortable pour effectuer des achats pressés, par exemple.
Comment fonctionne le paiement différé ?
Le différé de paiement systématique n'est possible que si vous possédez une carte de paiement à débit différé. Cette carte ne diffère pas d'un moyen de paiement classique associé à votre compte bancaire. Les opérations habituelles, comme la consultation de solde et les virements bancaires peuvent être effectués normalement avec une carte à paiement différé. Ces cartes sont souvent associées à des frais de service, mais elles offrent la possibilité de mieux organiser vos paiements et d'éviter les imprévus financiers. Le mécanisme de fonctionnement est simple et transparent.
En revanche, tous les achats effectués par carte (y compris les paiements sans contact) sont débités en fin de mois ou à une date définie au préalable grâce au service du paiement différé. Il faut bien distinguer la date d'arrêté et la date de prélèvement d’une carte bancaire proposant le paiement différé :
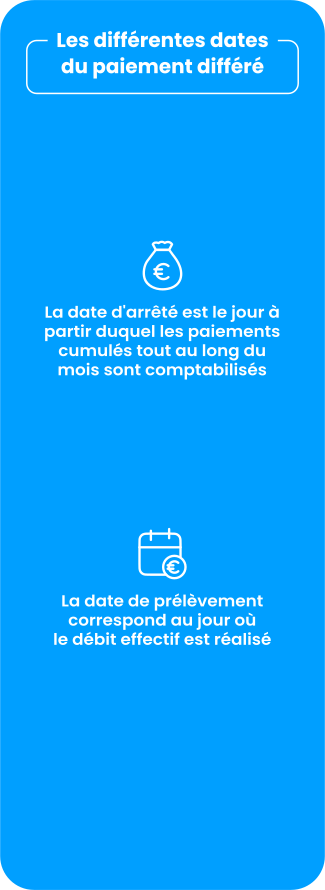
- La date d'arrêté est le jour à partir duquel les paiements cumulés tout au long du mois sont comptabilisés.
- La date de prélèvement correspond au jour où le débit effectif est réalisé.
Toutes les transactions ayant lieu entre la date d'arrêté et la date de prélèvement sont reportées au mois suivant.
Attention : les retraits d'espèces effectués dans des DAB (Distributeurs Automatiques de Billets) en France et à l'étranger sont immédiatement prélevés même si vous détenez une carte à débit différé.
Avant de souscrire à une carte de paiement différé, il est essentiel de bien comprendre les termes du contrat. Les conditions peuvent varier d'une institution à l'autre, et il est important de connaître les détails tels que les taux d'intérêt, les frais éventuels et les dates de prélèvement. Un contrat clair et bien compris vous aidera à tirer le meilleur parti de cette option de paiement.
L'attribution d'une carte à débit différé n'est pas automatiquement validée par l'établissement bancaire. Une demande formelle et un examen attentif de votre situation financière seront nécessaires. Le différé de paiement est indissociable d'une bonne gestion financière et d'un suivi régulier du solde de compte bancaire.
Bon à savoir : vous pouvez posséder deux types de cartes bancaires différents si vous souhaitez effectuer uniquement certains achats en débit différé (par exemple, les équipements électroménagers). Achat avec paiement différé en magasin est également une possibilité offerte par certains commerçants.
Les avantages du différé de paiement : acheter maintenant et payer plus tard
Le paiement différé est une option de transaction qui offre une approche avantageuse pour piloter ses finances personnelles. En choisissant ce mode de règlement, vous pouvez profiter immédiatement de vos achats tout en reportant le prélèvement effectif à une date ultérieure. Cela permet de planifier vos sorties d'argent de manière plus stratégique, en accord avec votre gestion de trésorerie.
Cette solution de financement présente des bénéfices à plusieurs niveaux :
- Vous n'avez plus besoin d'attendre avant de réaliser un achat, mais devez provisionner votre compte bancaire en vue du règlement complet.
- Le risque d'endettement et de surendettement est limité, puisque vous gardez toujours une visibilité optimale sur les dépenses en cours qui sont prélevées en fin de mois et à date fixe.
- Il n'est plus indispensable de vérifier systématiquement votre solde avant chaque transaction par carte bancaire, par crainte d'un découvert bancaire. Gardez cependant à l’esprit le moment de la transaction et l'échéance programmée des achats effectués.
Attention : Une gestion efficace de votre budget est indispensable lorsque vous utilisez ces méthodes. Il est important de garder une trace de vos opérations et de connaître exactement quand le montant total sera débité. Cela vous permet de vous assurer que vous avez suffisamment de fonds disponibles, évitant ainsi tout défaut de paiement.
Vous aimeriez profiter de ce service avec votre carte à débit différé, mais vous craignez de devoir changer d'établissement ? Avec Floa(1), vous pouvez commander votre carte de paiement(2) sans changer de banque. De nombreux avantages supplémentaires seront au rendez-vous, comme le paiement en 3 ou 4 fois sans frais(3) !
Vous pouvez gérer facilement votre compte depuis l'application Floa(1) pour choisir et moduler vos options de paiement en toute liberté. Découvrez la simplicité d'une banque 100 % en ligne !
Le paiement en 4 fois
FAQ
De nombreux marchands en ligne, notamment dans les secteurs de l'habillement et de l'électroménager, proposent désormais le "Buy now pay later"(4). Cette option permet de valider une commande sans débit immédiat, facilitant ainsi la gestion de vos fonds.
Le prélèvement intervient généralement à une date fixe mensuelle, après une période d'arrêté des comptes. Ce mécanisme regroupe tous les paiements par carte bancaire effectués durant le mois pour un règlement intégral unique en fin de cycle.
Le principal risque réside dans le décalage entre les achats et les sorties d'argent réelles. Sans un suivi rigoureux, l'accumulation des dépenses peut mener à un défaut de paiement si le compte n'est pas suffisamment provisionné à l'échéance.
Le choix dépend de votre situation financière. Le débit immédiat offre une visibilité instantanée sur le solde, tandis que le différé procure une plus grande capacité d'investissement en conservant les fonds sur votre compte jusqu'à une date ultérieure.
Ce moyen de paiement permet de réaliser des achats immédiatement alors que la banque avance les fonds jusqu'au prélèvement mensuel. Attention, les retraits d'espèces restent généralement débités au moment de la transaction, contrairement aux paiements classiques.
Pour modifier vos modes de paiement, vous devez généralement adresser une demande à votre établissement bancaire. Le passage vers un débit immédiat peut entraîner un changement de carte bancaire et une mise à jour des frais de tenue de compte.
Besoin d'Aide
Le paiement différé permet de régler ses achats en totalité 30 jours après la validation de la commande. Ainsi, le jour de la validation de la commande, vous ne règlez rien. 30 jours après le jour de la validation de la commande, la totalité du montant de votre commande ainsi que les frais seront prélevés.
C’est très simple.
Le paiement par 3X par bancaire (Visa, Mastercard) est une opération de crédit permettant le paiement fractionné d’une commande, avec une authentification forte réalisée par la banque du client (validation 3D Secure), et décomposée en 3 mensualités selon l’échéancier suivant :
- un 1er paiement le jour de la validation de votre commande : 1/3 du montant total de la commande,
- un 2ème paiement 30 jours après le jour de la validation de votre commande : 1/3 du montant total de la commande,
- un 3ème paiement 60 jours après le jour de la validation de votre commande : 1/3 du montant total de la commande,
Même principe pour le paiement en 4X par bancaire (Visa, Mastercard) est une opération de crédit permettant le paiement fractionné d’une commande, avec une authentification forte réalisée par la banque du client (validation 3D Secure), et décomposée en 4 mensualités selon l’échéancier suivant :
- une 1ère échéance le jour de la validation de votre commande : 1/4 du montant total de la commande,
- une 2ème échéance 30 jours après le jour de la validation de votre commande : 1/4 du montant total de la commande,
- une 3ème échéance 60 jours après le jour de la validation de votre commande : 1/4 du montant total de la commande,
- une 4ème échéance 90 jours après le jour de la validation de votre commande : 1/4 du montant total de la commande.
Les frais à la charge du client sont répartis sur les 3 ou 4 échéances.
Comme il est indiqué dans nos conditions générales de paiement en n fois, toutes les commandes ne peuvent pas bénéficier du paiement en plusieurs fois. La proposition reste soumise à l'acceptation de FLOA. Dans tous les cas, votre carte bancaire doit être de type « Visa » ou « Mastercard », et la date d’expiration ne doit pas intervenir dans les 3 ou 4 mois qui suivent la commande. En effet, la carte de crédit doit avoir une date d'expiration supérieure à la date du 3ème paiement pour le 3X ou du 4ème paiement pour le 4X. Si vous rencontrez malgré tout un refus par notre système, il vous faudra choisir à ce moment-là, un autre moyen de paiement. Toutefois, ce n'est pas parce que votre demande est refusée aujourd'hui, que lors d'une prochaine commande vous aurez également un refus. .
Pour toutes questions relatives à la commande (expédition, livraison, non-réception, non-conformité du produit etc.), il est nécessaire de contacter le site marchand auprès duquel vous avez passé commande. Pour toutes questions concernant le paiement ou le remboursement de votre commande vous pouvez nous envoyer votre demande par e-mail à l’adresse suivante : contact@floapay.com Vous avez également la possibilité de converser avec un conseiller par tchat depuis votre espace client FLOA accessible à l’adresse ici.
En savoir plus sur les solutions de paiement
Un paiement en 4 fois peut-il être refusé ?
En savoir +
Pourquoi proposer un paiement en plusieurs fois ?
En savoir +