GUIDE PRATIQUE CREDIT
Est-il possible d’allonger la durée d’un crédit en cours ?
Pourquoi allonger la durée d’en cours ?
Vous aimeriez modifier les conditions de votre prêt en cours ? Demander une rallonge de prêt est possible dans certaines circonstances. Encore faut-il savoir si cette opération peut vous être réellement profitable. Allonger la durée de son crédit est possible avec l’accord de la banque pour différents types de financements (prêt auto(1), prêt personnel, prêt travaux, etc.). Par exemple, si vous avez contracté un prêt pour des travaux, vous pouvez envisager d'allonger la durée de ce dernier via un avenant au contrat. L'élaboration d'un dossier solide, incluant l'analyse de votre taux d'endettement, peut aider à obtenir une décision favorable.
Découvrez comment obtenir une modification des mensualités en augmentant la durée de votre prêt à la consommation ou en envisageant un rachat de crédit.
Pourquoi allonger la durée d’en cours ?
En signant un contrat de crédit, l’emprunteur s’engage à rembourser son emprunt au terme de la période fixée. La durée du crédit peut varier en fonction de plusieurs critères, sachant que la durée maximum d’un crédit à la consommation est généralement de 84 mois. L'organisme prêteur recherche un équilibre entre la situation financière de son client et le coût total du prêt. Le taux d'intérêt est un élément clé dans cette équation. Avant de vous engager, il est donc crucial de comparer les taux proposés.
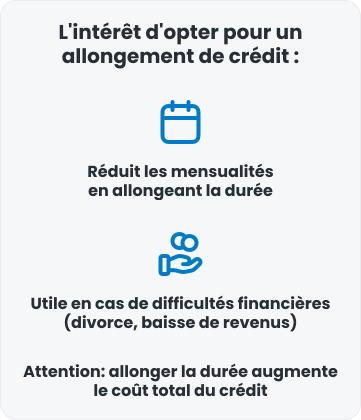
Cependant, au fil des remboursements, le montant des mensualités peut devenir de moins en moins confortable pour l’emprunteur. En cas de difficultés financières transitoires, de divorce ou de séparation par exemple, les ressources du foyer peuvent évoluer. Il est alors légitime de reconsidérer l’échéancier du crédit pour retrouver une certaine souplesse financière, et demander à allonger la durée d’un crédit en cours.
Toutefois, allonger la durée de remboursement sera plus ou moins complexe à mettre en œuvre en fonction de la politique de l’établissement bancaire.
Certains organismes de crédit proposent des contrats de prêts modulables qui permettent d’allonger la durée d’un crédit en cours. Ces offres permettant d’allonger la durée de vie d’un crédit en cours sont d’autant plus intéressantes qu’elles s’adaptent aux changements de vie de l’emprunteur. Par exemple, si vous avez contracté un prêt automobile(1) et que votre situation financière change, vous pouvez envisager d'allonger la durée de ce prêt(2).
Attention : allonger la durée d’un crédit est souvent synonyme d’une augmentation de son coût. En effet, si l’emprunteur décide d’allonger la durée de remboursement, le nombre de mensualités augmentera, ainsi que l’intérêt à rembourser. C'est pourquoi il est important de bien calculer le coût total du prêt, y compris les intérêts et les frais d'assurance, avant de décider d'une rallonge de prêt.
Comment faire pour allonger la durée d’un crédit en cours ?
Pour rallonger un crédit en cours et obtenir une modification de votre échéancier, vous devez contacter votre conseiller bancaire en lui exposant vos motivations. Dans la plupart des cas, la formalisation de votre demande par lettre recommandée sera exigée pour acter cet avenant au contrat initial. Dans certains cas, vous devrez peut-être fournir des informations supplémentaires sur votre situation financière pour justifier cette opération.
Une fois votre demande acceptée, le tableau d’amortissement intégrant les modifications de votre contrat de prêt vous sera transmis par l'établissement bancaire. Ce document récapitule le nouveau montant des mensualités et l'impact sur le coût total du prêt.
Bon à savoir : si vous recevez des rentrées d’argent plus importantes après avoir réduit vos mensualités pendant quelques mois, vous pourrez compenser les modifications induites en augmentant provisoirement le montant des échéances de prêt pour réduire la durée de remboursement.
Allonger la durée d'un crédit : une alternative pour réduire vos mensualités
Allonger la durée d'un crédit : une alternative pour réduire vos mensualités
Si vous souhaitez réduire plus drastiquement vos échéances de crédit, quitte à allonger la durée de remboursement, le rachat de crédits(2) s’avère être une alternative à considérer selon votre situation et sous réserve d'étude préalable de votre dossier. En optant pour cette opération de regroupement de crédits, vous ne paierez plus qu’une seule mensualité dont le montant sera réduit par rapport au montant unitaire des mensualités des crédits regroupés. Cette démarche permet souvent d'abaisser(3) votre taux d'endettement pour retrouver une certaine marge de manœuvre. En contrepartie, la durée globale de remboursement sera prolongée(2).
Vous hésitez entre un prêt à la consommation classique modulable ou un rachat de crédit pour financer un nouveau prêt ! Réalisez une simulation de crédit en ligne, c’est gratuit et sans engagement ! Il est possible d’effectuer autant de simulations que vous voulez pour comparer chaque nouveau prêt ; de plus, vous obtenez un accord de principe immédiatement.
FAQ
Pour demander une rallonge de prêt, adressez un courrier à votre banque expliquant votre situation. Un avenant au contrat sera nécessaire pour acter la modification des mensualités et l'allongement de la durée de remboursement du prêt en cours.
Tout dépend de votre objectif. Réduire le montant des mensualités via une rallonge offre une souplesse financière immédiate. À l'inverse, raccourcir la durée de remboursement diminue le coût total du prêt et les intérêts globaux versés à l'établissement bancaire.
Un prêt modulable offre l'option de modifier l'échéance de prêt selon vos revenus. Cette modulation permet d'allonger la durée de remboursement pour réduire les charges ou de l'augmenter pour solder le capital plus rapidement, selon les conditions du prêt.
Oui, le report d'échéance permet de suspendre temporairement le paiement du prêt à la consommation. Cette démarche, souvent liée à une perte d'emploi, entraîne mécaniquement un allongement de la durée de remboursement et augmente le coût total du prêt.
Besoin d'Aide
Floa, en partenariat avec Cetelem, vous propose de souscrire un prêt personnel : faites une simulation gratuite et sans engagement sur la page prêt personnel de notre partenaire Cetelem :
- remplissez le formulaire en ligne
- déposez vos justificatifs en ligne ;
- signez électroniquement votre contrat.
Aucun apport financier n'est nécessaire pour demander un prêt personnel de Floa associée à son partenaire Cetelem.
Inutile de changer de banque, le montant de votre financement est versé par virement, sur le compte bancaire de votre choix.
Découvrir les solutions de crédits
Quelles sont les échéances des crédits à la consommation ?
En savoir +
Effectuer une demande de crédit à la consommation sans justificatifs
En savoir +
Le Crédit à la Consommation de A à Z
Crédit à la consommation avec garant : quels sont les avantages ?
En savoir +