Qu'est-ce qu'un Taux Annuel Effectif Global fixe dans le cadre d'un crédit à la consommation ?
Vous êtes prêt à souscrire un crédit à la consommation avec un TAEG(1) fixe ? Encore faut-il connaître les particularités de ce mode de financement. Floa, votre organisme de crédit, vous explique comment mieux gérer votre prêt personnel grâce à un taux fixe et des mensualités identiques à chaque échéance de prêt.
Qu'est-ce qu'un TAEG(1) fixe dans le cadre d'un crédit à la consommation ?
Le TAEG, acronyme signifiant Taux Annuel Effectif Global, n’est autre que l’indice de référence qui vous permet de comparer plusieurs offres de crédit. En effet, ce taux exprimé en pourcentage se veut plus transparent. Il inclut non seulement les intérêts, mais également l’ensemble des frais annexes qui s’ajoutent presque systématiquement au crédit.
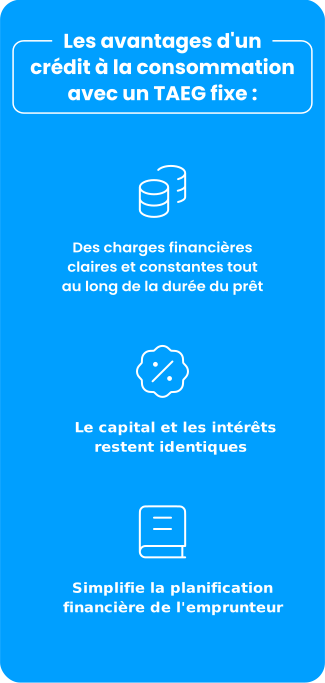
Le TAEG(1) fixe est un élément crucial à comprendre lorsqu'on envisage de contracter un crédit à la consommation. Le Taux Annuel Effectif Global (TAEG) représente le coût total du crédit exprimé en pourcentage annuel du montant total du crédit. Lorsque ce taux est fixe, il offre une vision claire et constante des charges financières tout au long de la durée du prêt. Cela signifie que les mensualités, incluant le capital et les intérêts, restent identiques du début à la fin du contrat, simplifiant ainsi la planification financière pour l'emprunteur.
Le calcul prend en compte plusieurs valeurs :
- le capital, correspondant à la somme empruntée pour la réalisation du projet.
- les intérêts, qui comprennent le montant prélevé par la banque pour se rémunérer.
- les frais annexes qui rétribuent le conseiller en charge de votre dossier et tout professionnel ayant participé à la mise en place du prêt (courtier, intermédiaire bancaire, etc.).
- les frais de garantie qui s'appliquent.
- l’assurance de prêt, qui est facultative.
Le TAEG(1) peut être fixe ou variable. Dans le premier cas, il ne varie pas au fil des remboursements. Autrement dit, l’emprunteur sait à l’avance ce qu’il va payer chaque mois pour solder son prêt, jusqu’à la dernière échéance. Le prêt à TAEG(1) variable peut changer d’une mensualité à l’autre, en fonction de l’évolution des indices monétaires boursiers. Bon à savoir : le TAEG(1) d’un crédit à la consommation ne peut pas être supérieur au taux d’usure, qui est fixé par la Banque de France.
Pourquoi souscrire un crédit à la consommation avec un TAEG(1) fixe ?
Il faut savoir que la majorité des crédits à la consommation (prêt personnel, crédit affecté, regroupement de prêts) sont proposés à un TAEG(1) fixe. Dans ce contexte, un TAEG(1) variable apparaît comme délétère. En effet, l’emprunteur n’a pas le temps de bénéficier des variations de taux sur une durée de remboursement trop courte. D’autre part, lorsque les crédits s’accumulent, il est préférable de disposer d’une plus grande capacité d’anticipation afin d’éviter le risque d’endettement.
Le crédit à la consommation avec un TAEG(1) fixe présente plusieurs atouts pour l’emprunteur :
- Il lui permet d’obtenir un tableau d’amortissement en parfaite adéquation avec ses remboursements réels. Seuls des critères extérieurs peuvent faire varier les mensualités, comme un report d’échéance.
- Un crédit à taux fixe ne se traduit pas nécessairement par un manque de souplesse. Bien souvent, l’emprunteur peut faire jouer la clause de remboursement anticipé pour solder sa dette avant l’heure. Les échéances modulables contribuent à la gestion des rentrées d’argent et des pertes de revenus en cas de besoin.
- Le calcul du coût total du crédit est beaucoup plus facile. L’emprunteur sait tout de suite combien lui coûtera son financement au moment de la signature du contrat de crédit.
- Le TAEG(1) fixe est un indice particulièrement éclairant pour utiliser un comparateur en ligne, mettre en concurrence les offres de crédit et déterminer immédiatement celle qui est la plus avantageuse.
L'importance des intérêts dans le calcul du TAEG(1)
Les intérêts sont une composante essentielle du TAEG(1) d'un crédit à la consommation. Ils représentent la rémunération du prêteur pour le service de prêt. Le calcul des intérêts dans un TAEG(1) fixe est basé sur un taux débiteur initial qui ne change pas, permettant ainsi une prévisibilité totale des coûts sur toute la période du prêt. Cela contraste avec un prêt à taux variable, où les intérêts peuvent fluctuer selon les variations d'un indice de référence du marché, rendant les paiements futurs incertains.
Le TEG(2) versus le TAEG(1)
Bien que souvent confondus, le Taux Effectif Global (TEG) et le TAEG(1) ne sont pas identiques. Le TEG(2) était l'indicateur en vigueur avant que le TAEG(1) ne devienne la norme imposée par le Code de la consommation. Le TEG(2) incluait les intérêts et certains frais liés au crédit, mais il ne prenait pas en compte l'ensemble des frais comme le fait le TAEG(1). Le passage du TEG(2) au TAEG(1) a renforcé la transparence pour les consommateurs, leur permettant de comparer plus efficacement les offres de crédit sur une base plus uniforme, conformément à la loi.
Le TAEG(1) : une vue d'ensemble
Parler du TAEG(1) signifie prendre en compte tous les coûts associés à un crédit, incluant les intérêts, les frais de dossier, les assurances et autres frais annexes. C'est une mesure exhaustive du coût total du crédit, offrant une image complète et précise du poids financier total du prêt pour l'emprunteur. Cette transparence sur les conditions du contrat de prêt aide à éviter les surprises et à assurer que les engagements financiers sont pris en connaissance de cause, dès le moment de la signature.
Réalisez vos projets grâce au crédit à la consommation(3) !
Une simulation de crédit vous donne accès à une proposition complète en fonction du montant demandé et de la durée de remboursement choisie. En déplaçant le curseur et en effectuant plusieurs simulations de prêt, vous pourrez moduler le TAEG(1) selon vos besoins et votre profil d’emprunteur. Remboursez votre prêt personnel à votre rythme, en fonction de votre situation financière.
FAQ
Il existe principalement le prêt personnel, le crédit affecté (lié à un achat précis) et le crédit renouvelable. Ces offres de crédit permettent de financer divers besoins selon le montant et la durée de remboursement souhaités.
Le taux moyen varie selon l'organisme de crédit et la conjoncture. Il est encadré par le taux d'usure de la Banque de France. Une simulation de crédit permet d'obtenir le taux annuel effectif global précis pour votre projet.
Le calcul intègre le capital, les intérêts, les frais de dossier et l'assurance emprunteur obligatoire. Ce pourcentage annuel reflète le coût total du crédit, facilitant la comparaison via un comparateur en ligne pour trouver un crédit taux bas.
Le taux débiteur sert uniquement au calcul des intérêts du capital emprunté. Le TAEG(1) est plus complet car il inclut tous les frais annexes et commissions, offrant une vision réelle du coût total de votre prêt bancaire personnel.
Pour faire un crédit, il faut remplir un formulaire de demande de crédit auprès d'un établissement financier. Après une simulation de crédit, pour formuler votre demande, vous devrez fournir des justificatifs pour que le prêteur analyse votre capacité de remboursement avant l'offre définitive.
La durée de remboursement d'un contrat de crédit varie généralement entre 6 et 84 mois selon le type de financement. Plus la durée est longue, plus le coût total augmente, même avec un taux crédit consommation attractif.
Besoin d'Aide
En souscrivant un prêt personnel chez notre partenaire Celetem, plusieurs choix de date de prélèvement s’offrent à vous lors de la souscription entre le 1er et le 28 du mois.
La calculette de crédit de Floa - ou simulateur de crédit - est un outil gratuit et accessible directement en ligne sur le site Internet de Floa. Elle vous permet de faire une simulation pour un crédit renouvelable selon votre situation et d'avoir une première estimation de la durée, des mensualités à rembourser à ces conditions. C'est sans engagement et bien pratique pour se projeter.
Simple et rapide, vous renseignez le type de projet Crédit renouvelable à financer, le montant et la durée souhaités. Le simulateur de crédit Floa calcule ensuite automatiquement les mensualités que vous aurez à rembourser, ainsi que le coût total des intérêts. Rien ne vous engage ensuite, cela permet de vous projeter sur votre besoin.
Le délai de rétractation est une période pendant laquelle le client peut décider de revenir sur son engagement. Ce droit de rétractation n’est pas applicable à tous les contrats. Le client bénéficie par exemple d’un délai légal pour renoncer à son achat dans le cadre des contrats de ventes à distance (sauf exception prévu par la loi), c’est-à-dire ventes réalisées par internet, par correspondance ou par téléphone.
Chez FLOA, lorsque le client a signé et retourné son contrat de crédit, il bénéficie automatiquement du délai légal de rétractation applicable aux contrats conclus à distance portant sur des services financiers.
Découvrir les solutions de crédits
Frais de dossier de prêt à la consommation: pourquoi faut-il les éviter ?
En savoir +
Les obligations du crédit à la consommation
En savoir +
Constituer un dossier de crédit à la consommation ?
En savoir +
Le Crédit de A à Z
Identifier le meilleur taux de crédit à la consommation
En savoir +Comment rembourser votre crédit à la consommation par anticipation ?
En savoir +