Caution pour obtenir un prêt personnel : est-elle obligatoire ?
Obtenir une caution peut être un bon moyen de valoriser son dossier de demande de prêt personnel auprès d’un établissement bancaire. Toutefois, l'acte de cautionnement n'est pas une démarche obligatoire. Vous disposez d’autres solutions pour garantir votre emprunt et rassurer le créancier, comme vous l’explique Floa.
Qu’est-ce qu’une caution dans le cadre d’un prêt personnel ?
Une caution, ou « acte de cautionnement », est une sûreté qui permet de garantir le remboursement d’un crédit, le plus souvent à travers l’engagement d’un tiers. La caution est une forme de sécurité pour l'institution prêteuse. Elle représente un engagement sérieux pour la personne qui se porte garante et cette relation contractuelle renforce la confiance entre le créancier et l'emprunteur. Cela permet ainsi de consolider l’assurance du paiement des échéances.
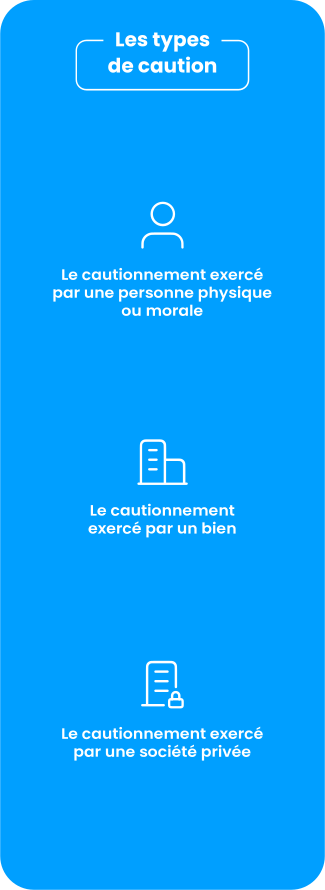
Il existe différents types de cautions :
- le cautionnement personnel ;
- le cautionnement réel ;
Lorsque l’emprunteur fait appel à un garant, ce dernier peut opter pour une caution simple ou solidaire. Dans le premier cas, l’organisme de crédit devra en premier lieu se rapprocher du débiteur principal pour recouvrer un éventuel impayé. Le garant ne sera sollicité qu’en dernier recours, en cas d’insolvabilité du débiteur principal.
Dans le cadre d’une caution solidaire, le garant s’engage à régulariser immédiatement et sans bénéfice de discussion, un impayé de l’emprunteur et sera automatiquement contacté par la banque à cette fin. Il faut savoir que les établissements bancaires privilégient le cautionnement solidaire en garantie d’un crédit. Ce type de garantie de prêt personnel renforce justement la confiance entre l'emprunteur et l'organisme de crédit.
Cette caution est-elle obligatoire pour souscrire un prêt personnel ?
La caution n’est jamais obligatoire, quel que soit le type de crédit à la consommation souscrit. Aucun prêteur ne peut vous contraindre à solliciter un membre de votre entourage ou un organisme de cautionnement pour garantir votre engagement. Autrement dit, si vous cherchez à qui vous adresser pour obtenir un prêt bancaire sans garantie, la réponse est simple : tous les organismes de prêt ! De fait, la décision d'apporter un cautionnement en garantie d’un prêt personnel reste à la discrétion de l’emprunteur. Ce choix vous appartient directement et pourra impacter les termes de votre contrat de prêt.
Quel type de caution choisir en garantie d’un prêt personnel ?
Si vous hésitez entre plusieurs types de cautionnement, vous pouvez peser les avantages et les inconvénients de chaque mécanisme.
Le cautionnement réel, par exemple, est rarement utilisé dans le cadre d’un crédit à la consommation. Il est beaucoup plus fréquent dans le cadre de prêts immobiliers où une hypothèque ou la vente du bien peuvent être envisagées.
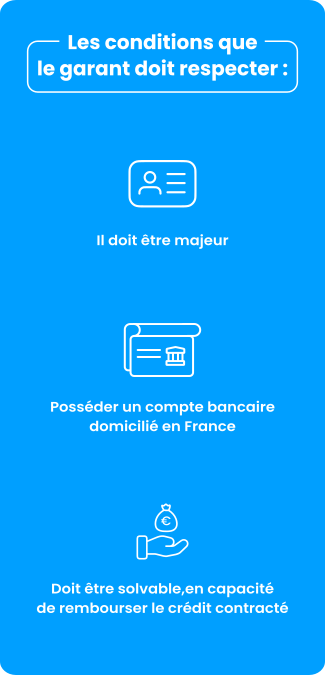
Si vous avez la chance de pouvoir compter sur un garant, vous disposerez de tous les atouts pour mettre en avant votre dossier de demande de prêt. Il faut toutefois que ce dernier réponde à certaines exigences pour qu’il soit accepté comme caution personnelle.
D’un point de vue légal, cette personne physique doit être majeure et posséder un compte bancaire domicilié en France. Elle doit également être solvable et en capacité d’assurer le paiement de la dette contractée par l’emprunteur, si celui-ci n’est plus en mesure de rembourser les mensualités en cas de défaut.
D’une manière générale, si votre taux d’endettement est inférieur à 33 %, vous n’aurez pas à justifier d’une caution pour sécuriser votre contrat de prêt.
Notez, par ailleurs, que vous n’avez pas besoin de l’accord de votre caution pour choisir de faire un remboursement anticipé de votre emprunt.
FAQ
Toute personne physique majeure, comme un proche, ou une personne morale peut devenir garant. Le prêteur vérifie que la caution possède un patrimoine et des revenus suffisants pour assumer le remboursement du prêt bancaire en cas de défaillance.
Non, la caution n'est pas un dépôt d'argent récupérable. C'est un engagement juridique. Si l'emprunteur règle la totalité de sa dette, l'acte de cautionnement prend fin sans que le garant n'ait eu à verser de fonds au créancier.
Pour un crédit à la consommation, une société de cautionnement mutuel ou un organisme de garantie spécialisé peut intervenir. Ce mécanisme de caution bancaire évite de solliciter un proche tout en sécurisant l'offre de prêt pour l'établissement prêteur.
La caution solidaire engage le garant à payer dès le premier incident de paiement, sans bénéfice de discussion. En cas de défaut du débiteur principal, le créancier peut exiger le paiement de la dette directement sur le patrimoine de la caution.
La banque doit informer annuellement la caution du montant du capital restant dû et de la date de fin d'engagement. En cas d'incident, le prêteur est tenu d'alerter le garant dès le premier impayé pour éviter l'accumulation d'intérêts de retard.
Besoin d'Aide
A-t-on besoin d'un apport personnel pour obtenir un financement ?
Aucun apport financier n'est nécessaire pour demander un prêt personnel chez Floa, associée à nos partenaires*.
*Capitaine Crédit est un service publicitaire édité par la SAS Cap au Nord dont le siège social est situé au 13 avenue de Flandre 59650 Villeneuve d'Ascq, enregistrée au Registre du Commerce de Lille Métropole sous le N° 794 733 089, société par actions simplifiées au capital social de 630 €. - Numéro de TVA : FR01794733089.
SAS Société par actions simplifiée PANORA SERVICES au capital de 874.500 Euros, immatriculée au RCS de Paris sous le numéro 531 540 466 et dont le siège social est sis au 46 rue Jacques Dulud 92200 Neuilly Sur Seine, ci-après l’Editeur. Inscrit au Registre des intermédiaires en assurance, banque et finance (ORIAS) sous le numéro d’immatriculation 13008935 en qualité de mandataire non exclusif en opérations de banque et en services de paiement (MOBSP) ainsi qu'en qualité de mandataire d'intermédiare d'assurance (MIA).
Faut-il prévoir des frais de dossier dans le coût de l’emprunt ?
Le prêt personnel proposé par les partenaires* de Floa, ne comporte aucuns frais de dossier dans le coût de l’emprunt. Le taux annuel effectif global annoncé (TAEG) comprend l’ensemble des coûts du crédit (hors assurance facultative).
*Capitaine Crédit est un service publicitaire édité par la SAS Cap au Nord dont le siège social est situé au 13 avenue de Flandre 59650 Villeneuve d'Ascq, enregistrée au Registre du Commerce de Lille Métropole sous le N° 794 733 089, société par actions simplifiées au capital social de 630 €. - Numéro de TVA : FR01794733089.
SAS Société par actions simplifiée PANORA SERVICES au capital de 874.500 Euros, immatriculée au RCS de Paris sous le numéro 531 540 466 et dont le siège social est sis au 46 rue Jacques Dulud 92200 Neuilly Sur Seine, ci-après l’Editeur. Inscrit au Registre des intermédiaires en assurance, banque et finance (ORIAS) sous le numéro d’immatriculation 13008935 en qualité de mandataire non exclusif en opérations de banque et en services de paiement (MOBSP) ainsi qu'en qualité de mandataire d'intermédiare d'assurance (MIA).
Comment utiliser la calculette de crédit pour faire une simulation ?
Simple et rapide, vous renseignez le type de projet Crédit renouvelable à financer, le montant et la durée souhaités. Le simulateur de crédit Floa calcule ensuite automatiquement les mensualités que vous aurez à rembourser, ainsi que le coût total des intérêts.
Rien ne vous engage ensuite, cela permet de vous projeter sur votre besoin.
En savoir plus sur le Prêt personnel
Demander un prêt personnel rapide en 24h
En savoir +
Quels délais pour le déblocage des fonds de mon prêt personnel ?
En savoir +