GUIDE PRATIQUE CREDIT
Effectuer un rachat de crédit à la consommation
Le rachat de crédit à la consommation consiste à racheter un seul crédit à la consommation ou en regrouper plusieurs pour former un seul prêt global. Un nouveau taux d’intérêt est négocié et éventuellement une nouvelle durée de prêt. Le rachat ou le regroupement de crédit à la consommation permet de réduire le montant de vos mensualités(1) ou bien de financer un nouveau projet. Attention toutefois : une mensualité plus faible ne signifie pas automatiquement un crédit moins coûteux. Si la durée de remboursement s'allonge, le coût total de l'opération peut augmenter. Voyons cela en détail.
Quels prêts sont concernés par le rachat de crédit à la consommation ?
Avec notre partenaire BNP Paribas Personal Finance, le rachat de crédit est possible pour tous types de crédits à la consommation : crédits travaux, auto, voyage, crédit renouvelable, etc. Il s’agit d’un prêt à la consommation qui regroupe tous les financements personnels mis en place par un organisme de crédit, ou plusieurs.
Si vous possédez des prêts immobiliers, il est possible d'étudier un regroupement de crédits pouvant les inclure. Le contrat sera régi par le droit du crédit immobilier si la part du prêt immobilier représente au moins 60 % du montant total des crédits rachetés. En dessous de ce seuil, c'est le droit du crédit à la consommation qui s'applique, avec un délai de rétractation de 14 jours après signature de l'offre (contre 10 jours de réflexion pour un crédit immobilier(4).
À noter : le rachat de crédit, qui reprend un seul encours, se distingue du regroupement de crédits, qui fusionne les mensualités de plusieurs prêts en une seule. Dans la pratique, les deux termes sont souvent employés l'un pour l'autre.
Chez BNP Paribas Personal Finance, il est tout à fait possible de demander un rachat de crédit à la consommation(2) sans être déjà client et sans changer de banque. En effet, elle pourra vous consentir un rachat de crédits à la consommation en cours tout en conservant votre compte bancaire dans votre banque actuelle. Pratique, n’est-ce pas ?
Quels sont les avantages du regroupement de crédits à la consommation?
Faire racheter son prêt à la consommation ou en regrouper plusieurs confère de nombreux avantages.
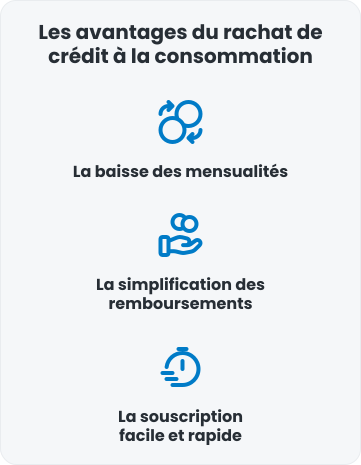
La baisse du coût global du crédit
Faire un rachat de crédit à la consommation peut aussi être l’occasion de réduire le coût total de vos encours, notamment en diminuant les frais de dossier éventuels. En effet, si vous possédez différents crédits aux particuliers soumis à des taux plus ou moins élevés, ce nouveau prêt permet d'harmoniser le taux moyen, et de fait, d'alléger le coût global de vos emprunts.
Ce n’est pas systématique à chaque simulation en ligne, car ce n’est pas l’objectif premier d’un regroupement de crédits, mais si c’est le cas, cela représente un réel avantage. Une telle opportunité se présente souvent lorsqu'on intègre des découverts bancaires ou un crédit renouvelable dans son opération. Les taux de ces derniers, fixés selon les établissements prêteurs et l’emprunt consenti, atteignent parfois des niveaux importants. Il devient alors judicieux de solliciter une offre de rachat englobant ces encours afin de faire baisser le taux débiteur appliqué à vos crédits à la consommation.
Un remboursement plus rapide
Un rachat de crédit à la consommation peut vous permettre de réduire la durée de remboursement de l’ensemble de vos encours. Si votre capacité d'endettement le permet, par exemple si elle est plus favorable que lors de vos premières souscriptions, cette opération de rachat offre la possibilité de réunir vos crédits en un seul sur un calendrier plus court afin de solder vos dettes plus vite.
Et qui dit remboursement accéléré, dit taux d'intérêt souvent plus attractif et baisse notable du coût total du crédit.
Exemple :
Vous détenez :
- 1 prêt personnel dont le capital restant dû est de 1 000 € sur encore 12 mois ;
- 1 prêt personnel dont le capital restant dû est de 1 500 € sur encore 24 mois ;
- 1 crédit renouvelable dont le capital restant dû est de 4 500 € sur encore 60 mois.
Le dernier contrat arrive à terme dans 5 ans d'après vos tableaux d'amortissement. Vous optez pour un regroupement de crédits englobant ces 3 emprunts. La période d'échéance globale est alors abaissée, car deux lignes affichent des montants résiduels limités. La durée de votre nouveau prêt s'établit ainsi à 48 mois. Vous gagnez une année entière tout en diminuant le coût global grâce à l'intégration du crédit renouvelable, généralement plus onéreux. Une offre de rachat bien calibrée s'avère donc particulièrement judicieuse pour regrouper plusieurs crédits en cours.
Un ajout de capital
L’un des avantages du rachat de crédit à la consommation est de pouvoir demander une somme d'argent sous la forme d'un surplus de capital si besoin. Par exemple, vous avez 15 000 € de crédits en cours à regrouper et vous souhaitez ajouter 2 000 € à ce montant pour faire face à une dépense imprévue ou refaire les chambres des enfants. C’est tout à fait envisageable avec l'offre de BNP Paribas Personal Finance !
Qu'il s'agisse de l'achat d'une voiture, d'un voyage ou de travaux d'aménagement, cette opération vous offre cette opportunité supplémentaire pour concrétiser vos envies sans multiplier les emprunts.
La simplification des remboursements
Effectuer un rachat de crédit à la consommation permet également de réunir vos crédits en un seul pour une meilleure gestion financière : il ne reste qu’une mensualité unique à régler. Finies les 3 ou 4 échéances de montants différents prélevées sur vos relevés de compte à des dates distinctes ! Vous bénéficiez ainsi d'un interlocuteur dédié pour vous guider lors de cette opération de rachat et vous proposer un taux d'intérêt adapté à votre situation personnelle.
Une souscription facile et rapide
La demande de regroupement de crédits s’effectue en quelques clics grâce à un formulaire en ligne. Après l'analyse de vos justificatifs de revenus et la signature de l'offre de rachat, BNP Paribas Personal Finance prend en charge toutes les démarches administratives inhérentes à cette opération de rachat. Vos crédits en cours seront alors définitivement soldés, sans autre intervention de votre part.
En effet, BNP Paribas Personal Finance s’occupe d’adresser les courriers nécessaires auprès des établissements prêteurs pour solder en totalité vos dettes grâce à votre nouveau prêt issu du rachat de crédit.
L’objectif est d'alléger au maximum les formalités qu’incombe une restructuration de dettes liée à un regroupement de crédits. Vous faire gagner du temps est la priorité de BNP Paribas Personal Finance, grâce à des solutions adaptées à chaque profil.
Comment savoir si un rachat de crédit est intéressant ?
Comparez principalement ces quatre éléments avant de signer :
Elément | Ce qu'il faut vérifier |
|---|---|
Mensualité | La baisse est-elle suffisante au regard de votre budget ? |
TAEG | Quel est le coût global réel du nouveau crédit ? |
Durée | Combien de mois supplémentaires allez-vous rembourser ? |
Coût total | Quel sera le montant total remboursé, frais et assurance compris ? |
Attention : une mensualité plus faible ne signifie pas automatiquement que le crédit coûte moins cher. Si la durée de remboursement s'allonge, le coût total peut augmenter.
Comment faire un rachat de crédit à la consommation en 5 étapes ?
Floa vous propose un simulateur en ligne. À partir du montant global à rembourser et de la durée d’emprunt souhaitée, la calculette fournit une synthèse immédiate pour votre nouveau prêt, mentionnant le taux d’intérêt, le TAEG (Taux Annuel Effectif Global), le coût de l'assurance emprunteur et le montant des mensualités.
Cette simulation en ligne de rachat de crédit à la consommation se réalise gratuitement, sans engagement, afin d'évaluer au mieux votre budget mensuel. Notre outil reste simple d’utilisation. Vous obtenez vos résultats en quelques clics seulement pour comparer chaque offre de rachat selon vos besoins.
Pour toute question sur cette opération de rachat avec BNP Paribas Personal Finance(2) ou pour préparer votre demande de rachat, nos conseillers restent à votre disposition.
Comment faire un rachat de crédit à la consommation en 5 étapes ?
1. Faites le bilan de vos crédits en cours
Listez chaque crédit (capital restant dû, mensualité, taux, durée restante) ainsi que les éventuels frais de remboursement anticipé prévus dans vos contrats.
2. Comparez plusieurs propositions
Sollicitez une simulation auprès de votre partenaire habituel ou d'un autre organisme spécialisé dans le regroupement de crédits, afin de comparer les conditions proposées avant de vous engager.
3. Préparez votre dossier
Les pièces généralement demandées sont : une pièce d'identité, un justificatif de domicile, vos justificatifs de revenus, vos relevés bancaires ainsi que les tableaux d'amortissement de vos crédits en cours.
4. Laissez étudier votre solvabilité
L'organisme prêteur examine vos revenus, vos charges et votre capacité de remboursement avant de donner son accord. Cette vérification est une obligation légale, elle protège l'emprunteur contre le risque de surendettement.
5. Vérifiez l'offre avant de signer
Avant toute signature, contrôlez la nouvelle mensualité, la durée du nouveau prêt, le TAEG, le coût total du crédit, le coût de l'assurance emprunteur ainsi que les modalités de rachat de vos anciens contrats.
Découvrir nos solutions de crédits(3)
À qui est destiné le rachat de crédit ?
En savoir +
Calculer le taux de rachat de son crédit
En savoir +
Effectuer une simulation de rachat de crédit en ligne
En savoir +FAQ
Oui, tout emprunteur peut effectuer une demande de rachat pour regrouper ses crédits en cours. Cette opération permet de fusionner plusieurs prêts en un seul contrat avec une mensualité unique.
Attention aux frais cachés, aux indemnités de remboursement anticipé et à l'allongement excessif de la durée. Vérifiez le coût total de l'opération avant signature du contrat.
Après la simulation, vous transmettez vos bulletins de salaire et tableaux d'amortissement. L'organisme étudie votre dossier, édite une offre et rembourse vos crédits en cours pour mettre en place votre nouvelle mensualité.
Oui, cette opération permet d'alléger vos mensualités et d'intégrer des crédits immobiliers ou à la consommation. Attention, l'allongement de la durée peut augmenter le coût global.
Vous recevez d'abord un accord de principe rapide. L'acceptation définitive est confirmée après l'analyse de vos pièces comme votre contrat de travail, votre avis d'imposition et l'absence d'inscription auprès de la Banque de France.
Avant de transmettre vos documents, vérifiez que l'organisme contacté est bien autorisé à proposer du crédit en France. Vous pouvez consulter le registre des agents financiers agréés (REGAFI) pour les banques, ou le registre de l'ORIAS pour les intermédiaires : au 31 décembre 2025, ce registre recensait 72 666 intermédiaires en assurance, banque et finance inscrits en France(6). Un organisme sérieux ne vous demandera jamais de verser de l'argent avant le déblocage des fonds.
Besoin d'Aide
Le rachat ou regroupement de crédits passe au préalable par une étude de votre situation avec votre conseiller. Il est possible de ne demander le rachat ou regroupement de crédits que d'une partie des crédits existants, mais il vous est conseillé de simplifier votre situation. Par ailleurs, il est précisé que lors de l'étude de votre situation, votre taux d'endettement sera apprécié au regard de l'ensemble de vos crédits.
Dans le cadre d’un rachat ou regroupement de crédits, un crédit unique va se substituer à plusieurs crédits existants, de sorte que vous n’aurez plus qu’une mensualité à payer auprès d’un organisme à un taux d’intérêt unique et fixe et qui peut dans certains cas être inférieur aux taux de certains de vos crédits existants. Il convient toutefois de préciser que le rachat ou regroupement de crédits engendre généralement un allongement de la durée du crédit et donc du coût total du crédit. Avant de vous lancer, il est nécessaire de vous assurer que l’opération est avantageuse pour vous.
Le Rachat de crédit de A à Z
Peut on renégocier un rachat de crédit ?
En savoir +
Réaliser un dossier de regroupement de crédits
En savoir +