Effectuer une demande de prêt personnel quand on est au RSA
Oui, il est possible d'obtenir un prêt lorsque l'on touche le RSA(1), mais pas toujours auprès d'une banque classique. Quand le RSA(1) est votre seule ressource, les établissements traditionnels hésitent à accorder un crédit à la consommation.
Pourtant, en cas de besoin imprévu, des alternatives existent pour financer un projet personnel malgré des revenus limités au Revenu de Solidarité Active. La préparation rigoureuse de votre dossier et la présentation de relevés de compte bien tenus constituent des atouts pour convaincre un organisme prêteur. Floa vous à comparer des solutions selon votre situation financière et vos besoins.
Aides et crédits à destination des personnes au RSA
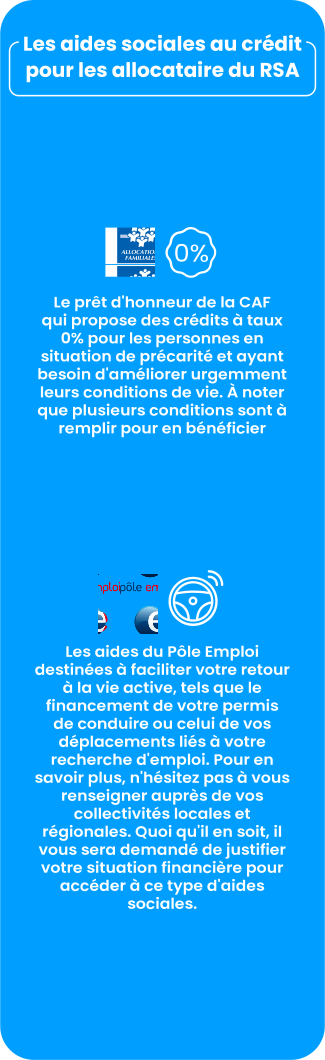
En tant qu’allocataire du RSA(1), vous pouvez accéder à certaines aides sociales au crédit.
Si vous prenez le temps de bien coordonner votre capacité de remboursement avec le montant de vos futures échéances. l'obtention d'un prêt personnel reste envisageable lorsque vous êtes au RSA (Revenu de Solidarité Active). Parfois, il suffit d’ajuster la durée du prêt et le taux d'intérêt pour diminuer vos mensualités jusqu’à un niveau adapté, même si l'étalement du contrat de prêt augmente le coût global du crédit à la consommation.
Servez-vous d'une simulation en ligne gratuite pour évaluer le montant global et les frais de dossier de votre futur financement. Simple à utiliser, cet outil vous aide à savoir quelle somme d'argent emprunter selon vos capacités, que ce soit pour concrétiser un projet personnel, comme de petits travaux ou l'achat d'une voiture(2).
Quels types de prêts pour un bénéficiaire du RSA ?
Il n'existe pas un seul prêt au RSA(1), mais plusieurs types de prêts. Voici les principales pistes.
Microcrédit et interdit bancaire : que faire ?
Un incident de paiement ne ferme pas forcément toutes les portes. Le plus simple : en parler franchement à l'organisme qui vous accompagne. Il examine votre situation au cas par cas. Si vous rencontrez des difficultés de remboursement, vous devez le signaler au plus vite : des solutions peuvent être proposées, comme le rééchelonnement ou l'adaptation des mensualités.
Le prêt personnel entre particuliers et le co-emprunteur
Autre piste : ajouter un co-emprunteur. Un conjoint ou un proche qui dispose de ressources plus stables rassure l'organisme prêteur. Vous partagez alors l'engagement : discutez-en à deux avant de signer.
Quels documents préparer pour votre demande ?
Un dossier clair se prépare. Rassemblez :
- une pièce d'identité en cours de validité ;
- un justificatif de domicile ;
- vos relevés de compte récents ;
- une attestation de versement du RSA(1) ;
- les devis ou éléments qui décrivent votre projet.
Pour un emprunt, un projet détaillé, avec son impact sur votre insertion sociale ou professionnelle, compte beaucoup. Votre accompagnateur vous aide à le formuler.
Que faire en cas de refus ?
Un refus n'est pas une fin de parcours. Prenez le temps de comprendre le motif : montant trop élevé, durée trop courte, projet pas assez précis. Vous pouvez ajuster la somme d'argent demandée ou la durée, puis refaire une simulation. Vous pouvez aussi vous tourner vers un autre type de prêt, ou demander conseil à votre accompagnateur social.
Faire une simulation en ligne avant de vous engager
Floa a développé une calculette pour vous permettre d'effectuer une simulation en ligne gratuite et ainsi d'évaluer le montant global et les frais de dossier de votre futur financement.
Pour faire face à un besoin financier ponctuel ou gérer un imprévu sans attendre, Floa propose également Mon Coup de Pouce(5). Ce mini prêt 100 % en ligne permet d'emprunter de 100 € à 3 000 € avec une réponse de principe immédiate, sous réserve d'acceptation de votre dossier.
FAQ
Pour concrétiser un crédit sans emploi ou faire face à des dépenses, ajouter un co-emprunteur rassure tout organisme prêteur. Le microcrédit personnel reste aussi accessible aux personnes sans activité professionnelle cherchant un retour à l'emploi stable.
Le système bancaire classique refuse souvent d'accorder un prêt sans justificatif aux allocataires de minima sociaux.
Découvrir nos solutions de crédits
Obtenir un prêt personnel avec un cdd
En savoir +
Obtenir un crédit lorsque l'on est sans travail
En savoir +Quel prêt est possible pour un jeune actif ?
En savoir +
Besoin d'Aide
Comment souscrire mon prêt personnel ?
Vous pouvez souscrire un prêt personnel pour un montant compris entre 6 100 € et 75 000 €. Votre demande sera prise en charge par nos partenaires* à la suite de la simulation.
Pour un besoin de financement allant jusqu'à 6 000 €, une solution de crédit renouvelable peut vous être proposée, offrant plus de flexibilité dans l’utilisation et le remboursement de votre crédit.
*Capitaine Crédit est un service publicitaire édité par la SAS Cap au Nord dont le siège social est situé au 13 avenue de Flandre 59650 Villeneuve d'Ascq, enregistrée au Registre du Commerce de Lille Métropole sous le N° 794 733 089, société par actions simplifiées au capital social de 630 €. - Numéro de TVA : FR01794733089.
SAS Société par actions simplifiée PANORA SERVICES au capital de 874.500 Euros, immatriculée au RCS de Paris sous le numéro 531 540 466 et dont le siège social est sis au 46 rue Jacques Dulud 92200 Neuilly Sur Seine, ci-après l’Editeur. Inscrit au Registre des intermédiaires en assurance, banque et finance (ORIAS) sous le numéro d’immatriculation 13008935 en qualité de mandataire non exclusif en opérations de banque et en services de paiement (MOBSP) ainsi qu'en qualité de mandataire d'intermédiare d'assurance (MIA).
Quel délai pour recevoir les fonds empruntés pour réaliser mon projet ?
Quel montant de financement puis-je demander ?
Selon votre projet, Floa et ses partenaires*, propose un prêt personnel amortissable allant de 6 100 € à 75 000 €, avec différentes durées de remboursement. Ce prêt s’adapte à de nombreux besoins : achat de véhicule (auto, moto), travaux et décoration, loisirs, voyages, mariage ou autres événements.
Floa propose également une solution de crédit renouvelable, vous permettant de disposer d'un financement jusqu’à 6 000 €. Vous pouvez utiliser tout ou partie de cette somme selon vos besoins et projets. Au fur et à mesure de vos remboursements, cette réserve se reconstitue, ce qui peut être utile pour faire face à des besoins ponctuels de trésorerie.
Nous vous recommandons de comparer les différentes solutions afin de choisir celle qui correspond le mieux à votre projet et à votre situation.
*Capitaine Crédit est un service publicitaire édité par la SAS Cap au Nord dont le siège social est situé au 13 avenue de Flandre 59650 Villeneuve d'Ascq, enregistrée au Registre du Commerce de Lille Métropole sous le N° 794 733 089, société par actions simplifiées au capital social de 630 €. - Numéro de TVA : FR01794733089.
SAS Société par actions simplifiée PANORA SERVICES au capital de 874.500 Euros, immatriculée au RCS de Paris sous le numéro 531 540 466 et dont le siège social est sis au 46 rue Jacques Dulud 92200 Neuilly Sur Seine, ci-après l’Editeur. Inscrit au Registre des intermédiaires en assurance, banque et finance (ORIAS) sous le numéro d’immatriculation 13008935 en qualité de mandataire non exclusif en opérations de banque et en services de paiement (MOBSP) ainsi qu'en qualité de mandataire d'intermédiare d'assurance (MIA).
En cas de difficultés financières, comment assurer mon remboursement ?
Si vous avez souscrit votre crédit avant le 24/07/2024, vous avez la possibilité de diminuer vos mensualités de 20% maximum et sur une période maximum de 12 échéances consécutives, sur simple demande par courrier daté et signé. Ceci, sous réserve d’acceptation par Floa.
Vous pouvez aussi reporter de 1 mois vos remboursements, sous réserve de vous être acquitté des 12 premières mensualités sans incident (2 reports d’1 échéance maximum sur 12 mois glissants).
Pour toute utilisation de ces options modifiant le coût du crédit, sa durée et éventuellement la dernière mensualité, un courrier vous est envoyé, confirmant votre demande, accompagné d'un tableau d’amortissement.
Si vous avez souscrit votre crédit après le 24/07/2024, dès 6 mois effectifs de remboursement de votre crédit, vous avez la possibilité d’adapter le montant des mensualités selon les dispositions contractuelles et après acceptation par BNP Paribas Personal Finance.
Vous pouvez choisir l’évolution de la mensualité : en cas de hausse, la mensualité ne peut pas être supérieure à trois fois le montant de la mensualité d’origine et en cas de baisse, la mensualité ne peut pas être diminuée de plus de 30% ni inférieure à 50 euros. La diminution du montant des mensualités suppose un allongement de la durée de remboursement et une majoration du coût total du crédit.
Vous pouvez également obtenir jusqu’à 2 fois par an le report d’une de vos mensualités, sous réserve d’être à jour dans vos remboursements. Frais de gestion de 4% du montant des échéances reportées.
Faites avancer vos projets

Comment obtenir un prêt lorque l'on est intérimaire ?
En savoir +
Effectuer une simulation de prêt en tant qu'auto-entrepreneur
En savoir +