Prêt pour auto-entrepreneur(7) : choisissez un crédit qui consolide vos marges de manœuvre
Être auto-entrepreneur, c’est choisir son indépendance et bâtir son activité à son propre rythme. Mais cette liberté s’accompagne souvent d’un besoin de financement, que ce soit pour acheter du matériel, constituer un stock ou simplement sécuriser sa son besoin de financement en période creuse. Sans fiche de paie classique à présenter, obtenir un prêt n’est pas toujours simple : les banques examinent avec attention la régularité des revenus, l’ancienneté de l’activité et le taux d’endettement avant de se prononcer. Pour autant, décrocher un financement reste tout à fait possible dès lors que le dossier est bien préparé. Découvrez comment souscrire un prêt en tant qu’auto-entrepreneur et quelles solutions s’offrent à vous pour donner à votre micro-entreprise les moyens de ses ambitions.
Prêts destinés à des usages personnels
Dans le néo-monde du travail, pour certains, l’indépendance n’a pas de prix. En revanche, elle a toujours un coût ! Même si Floa ne propose que des prêts destinés à des usages personnels et non un prêt professionnel, nous avons souhaité ici guider les auto-entrepreneurs pour qu’ils puissent développer et surtout pérenniser dans le temps leur activité grâce à l'obtention d'un crédit adapté.
Afin de ménager votre équilibre financier lorsque vous en avez le plus besoin ou de financer l'achat de matériel pour booster votre micro-entreprise, il existe des solutions simples à mettre en place. Par leur rapidité d’accès et un montant modulable, la simulation de prêt pour auto-entrepreneur peut vous aider à répondre à vos besoins de financement professionnels.
Gérez votre micro-entreprise en toute maîtrise : se tourner vers les aides qui existent avant de demander un prêt pour auto-entrepreneur
Tous les « Freelances(1)», qu’ils soient débutants ou chevronnés, connaissent par cœur toute l’ampleur du défi que représente la création d’une nouvelle structure professionnelle et indépendante. L’exploit consiste à conserver une assise financière suffisamment solide sur le plan personnel tout en parvenant à investir pour assurer le développement de sa micro-société. Si certains entrepreneurs ont la possibilité d’injecter un apport personnel pour concrétiser leur projet professionnel, beaucoup ne disposent pas d’une surface financière suffisante et songent à demander un prêt pour auto-entrepreneur afin de préserver leurs biens
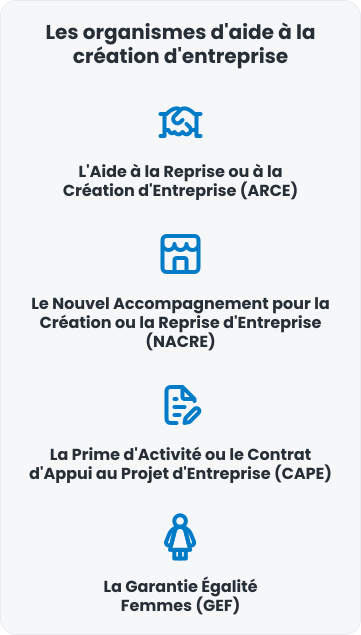
Pour ces personnes physiques, en complément des solutions de financement, il est possible de se renseigner, à titre d'information, sur plusieurs aides publiques existantes visant à accompagner les créateurs d'auto-entreprise (ces dispositifs ne sont pas proposés par Floa). Les principaux dispositifs, comme l’Aide à la Reprise ou à la Création d’Entreprise (ARCE), le Nouvel Accompagnement pour la Création ou la Reprise d’Entreprise (NACRE), la Prime d’Activité ou le Contrat d’Appui au Projet d’Entreprise (CAPE), concernent principalement les demandeurs d’emploi, les revenus les plus bas (dont les bénéficiaires du RSA(2)) et les jeunes de moins de 25 ans.
Peu le savent, mais avant de se tourner vers le prêt pour auto-entrepreneur, il est possible de se renseigner au sujet de l’aide financière mise en place par le réseau France Active et destinée exclusivement à Mesdames et Mesdemoiselles les auto-entrepreneuses : la Garantie Égalité Femmes (GEF), qui permet d'éviter un cautionnement personnel trop lourd.
Pour être complet, d’autres dispositifs peuvent exister pour accompagner certains projets professionnels, notamment les microcrédits, les prêts d’honneur, les prêts solidaires ou certaines aides proposées par des organismes d’accompagnement. Les conditions, modalités et critères d’éligibilité varient selon les organismes concernés.
Planifiez votre équilibre budgétaire avant de contracter un prêt pour auto-entrepreneur
Au moment d’établir votre indispensable « business plan(3) », document clé pour analyser votre marché et votre comptabilité, l’un des premiers éléments à identifier est le montant des charges que vous aurez à payer au cours de votre activité. Certes, le régime micro social simplifié des auto-entrepreneurs permet de régler vos cotisations selon un pourcentage fixe de votre chiffre d’affaires réellement encaissé. Cela constitue d’ailleurs un avantage appréciable par rapport aux autres démarches de création d’entreprise car, lorsque votre activité est à l’arrêt, vous n’avez aucune cotisation (sociale ou fiscale) à verser.
Pour autant, l’ensemble des cotisations et des taxes liées à la gestion de votre auto-entreprise ne sont pas à prendre à la légère. Entre les cotisations sociales, l’impôt, la Contribution à la Formation Professionnelle (CFP), la Cotisation Foncière des Entreprises (CFE) et ses taxes additionnelles (TFCC(4), TCMA(5) ou TCCI(6) selon les cas), le total de vos charges peut représenter une part importante de vos recettes, variable selon votre activité, votre régime fiscal et votre chiffre d'affaires. Cela reste vrai même en tenant compte des exonérations comme l'ACRE (Aide à la Création ou la Reprise d'Entreprise) ou d'un soutien via l'Adie (Association pour le droit à l'initiative économique).
Une fois votre plan d'action validé avec rigueur, vous cernerez avec précision vos besoins de financement. Cette anticipation, essentielle dans l'univers entrepreneurial, demeure un atout majeur pour tout micro-entrepreneur. Il en va de même si vous envisagez de solliciter une banque pour un prêt d'honneur ou un prêt pour auto-entrepreneur. Connaître le coût global de votre crédit, les primes d'assurance emprunteur, le montant de chaque mensualité et la durée d'amortissement reste le moyen le plus sûr d'avancer sereinement.
Planifiez votre équilibre budgétaire avant de contracter un prêt pour auto-entrepreneur
Avant de déposer votre dossier, prenez le temps de réunir les pièces suivantes. Un dossier complet dès le premier contact accélère nettement l'étude de votre demande.
Côté identité et situation personnelle :
- Une pièce d'identité en cours de validité
- Un justificatif de domicile récent
- Vos deux derniers avis d'imposition
Côté activité professionnelle :
- Vos déclarations de chiffre d'affaires à l'Urssaf (8) sur les derniers mois
- Trois à six derniers relevés de votre compte bancaire (personnel et, si vous en avez un, professionnel)
- Si nécessaire pour votre projet : devis, factures ou un prévisionnel d'activité
La liste exacte peut varier selon le montant demandé et votre ancienneté d'activité. Plus votre dossier est complet et cohérent, plus votre demande sera traitée rapidement.
Réalisez une simulation de prêt pour auto-entrepreneur
En utilisant notre plateforme en ligne pour votre simulation de prêt en tant qu’auto-entrepreneur (gratuite et express), vous obtenez immédiatement une réponse claire sur ces éléments-clés. Il vous suffit de saisir la somme d'argent nécessaire pour équilibrer vos charges prévisionnelles et la durée de remboursement qui correspond à votre secteur d'activité.
Notez qu’il est particulièrement important de réaliser cette démarche de simulation avant de solliciter une banque. Vous pourrez ainsi mieux apprécier la portée de votre démarche, anticiper les pièces justificatives comme votre pièce d'identité et préserver votre budget. Cette estimation vous permettra de chiffrer précisément vos besoins et de définir le type de financement le plus adapté sans impacter votre équilibre personnel.
Les critères qui pèsent dans l'étude de votre dossier
Pour un prêt personnel, l'établissement prêteur ne regarde pas votre statut d'auto-entrepreneur en tant que tel, mais votre capacité à rembourser. Plusieurs éléments sont passés au crible :
- La régularité de vos revenus : des encaissements stables sur les derniers mois rassurent davantage qu'un chiffre d'affaires en dents de scie.
- L'ancienneté de votre activité : une activité de deux à trois ans démontre une clientèle installée et des revenus plus prévisibles.
- Votre taux d'endettement : vos mensualités de crédit, nouveau prêt compris, ne doivent pas dépasser une part raisonnable de vos revenus nets.
- La tenue de vos comptes : l'absence de découverts répétés ou d'incidents de paiement joue en votre faveur.
Plus ces éléments sont solides, plus votre demande de prêt personnel a de chances d'aboutir rapidement.
Quels sont les atouts du Prêt pour les auto-entrepreneurs ?
Disons-le franchement : chaque établissement bancaire traditionnel demeure assez frileux lorsqu’il s’agit d’étudier une demande de prêt formulée par un auto-entrepreneur. Trop souvent, l’absence d'un apport personnel conséquent et les conditions strictes imposées sur les biens ou la durée d'amortissement freinent les organismes financiers, rendant l'obtention d'un crédit complexe face à la prise de risques inhérente à l'indépendance.
Réussir cette démarche pour obtenir un prêt personnel à taux fixe vous permet de connaître à l'avance le montant de vos mensualités et d'organiser leur remboursement en fonction de votre activité. Enfin, vous pouvez procéder à un remboursement anticipé(9) avant l’échéance finale de votre prêt pour auto-entrepreneur.
FAQ
Le montant dépend directement de vos revenus déclarés et de votre capacité d'emprunt. Pour un prêt personnel, la somme accordée s'adapte à votre chiffre d'affaires et à vos charges afin d'éviter tout surendettement : plus vos revenus sont réguliers et bien documentés, plus la fourchette envisageable s'élargit.
La durée de remboursement se définit selon le montant emprunté et votre capacité mensuelle de remboursement. Une simulation préalable permet d'ajuster cette durée pour obtenir une mensualité adaptée à votre activité, sans fragiliser votre budget.
Pour décrocher un financement sans capital de départ, tournez-vous vers des dispositifs publics comme l'ACRE ou le prêt d'honneur à taux zéro. Ces aides renforcent vos fonds propres et crédibilisent votre dossier auprès des établissements financiers.
Oui, plusieurs démarches en ligne permettent de recevoir une réponse de principe en quelques clics. Vous devez simplement transmettre les pièces justificatives demandées, comme vos déclarations d'activité, pour accélérer l'analyse de votre dossier.
Le microcrédit s'adresse aux indépendants qui peinent à accéder au circuit bancaire traditionnel. Ce prêt permet de financer vos besoins de départ ou du matériel utile, tout en profitant d'un suivi personnalisé pour pérenniser votre activité.
Découvrir les solutions de crédits
Obtenir un prêt lorsque l'on est intérimaire ?
En savoir +
Obtenir un crédit lorsque l'on est sans travail
En savoir +Quel prêt est possible pour un jeune actif ?
En savoir +
Besoin d'Aide
Comment souscrire mon prêt personnel ?
Vous pouvez souscrire un prêt personnel pour un montant compris entre 6 100 € et 75 000 €. Votre demande sera prise en charge par nos partenaires* à la suite de la simulation.
Pour un besoin de financement allant jusqu'à 6 000 €, une solution de crédit renouvelable peut vous être proposée, offrant plus de flexibilité dans l’utilisation et le remboursement de votre crédit.
*Capitaine Crédit est un service publicitaire édité par la SAS Cap au Nord dont le siège social est situé au 13 avenue de Flandre 59650 Villeneuve d'Ascq, enregistrée au Registre du Commerce de Lille Métropole sous le N° 794 733 089, société par actions simplifiées au capital social de 630 €. - Numéro de TVA : FR01794733089.
SAS Société par actions simplifiée PANORA SERVICES au capital de 874.500 Euros, immatriculée au RCS de Paris sous le numéro 531 540 466 et dont le siège social est sis au 46 rue Jacques Dulud 92200 Neuilly Sur Seine, ci-après l’Editeur. Inscrit au Registre des intermédiaires en assurance, banque et finance (ORIAS) sous le numéro d’immatriculation 13008935 en qualité de mandataire non exclusif en opérations de banque et en services de paiement (MOBSP) ainsi qu'en qualité de mandataire d'intermédiare d'assurance (MIA).
Quel délai pour recevoir les fonds empruntés pour réaliser mon projet ?
Quel montant de financement puis-je demander ?
Selon votre projet, Floa et ses partenaires*, propose un prêt personnel amortissable allant de 6 100 € à 75 000 €, avec différentes durées de remboursement. Ce prêt s’adapte à de nombreux besoins : achat de véhicule (auto, moto), travaux et décoration, loisirs, voyages, mariage ou autres événements.
Floa propose également une solution de crédit renouvelable, vous permettant de disposer d'un financement jusqu’à 6 000 €. Vous pouvez utiliser tout ou partie de cette somme selon vos besoins et projets. Au fur et à mesure de vos remboursements, cette réserve se reconstitue, ce qui peut être utile pour faire face à des besoins ponctuels de trésorerie.
Nous vous recommandons de comparer les différentes solutions afin de choisir celle qui correspond le mieux à votre projet et à votre situation.
*Capitaine Crédit est un service publicitaire édité par la SAS Cap au Nord dont le siège social est situé au 13 avenue de Flandre 59650 Villeneuve d'Ascq, enregistrée au Registre du Commerce de Lille Métropole sous le N° 794 733 089, société par actions simplifiées au capital social de 630 €. - Numéro de TVA : FR01794733089.
SAS Société par actions simplifiée PANORA SERVICES au capital de 874.500 Euros, immatriculée au RCS de Paris sous le numéro 531 540 466 et dont le siège social est sis au 46 rue Jacques Dulud 92200 Neuilly Sur Seine, ci-après l’Editeur. Inscrit au Registre des intermédiaires en assurance, banque et finance (ORIAS) sous le numéro d’immatriculation 13008935 en qualité de mandataire non exclusif en opérations de banque et en services de paiement (MOBSP) ainsi qu'en qualité de mandataire d'intermédiare d'assurance (MIA).
Puis-je rembourser mon emprunt plus vite et comment ?
Vous pouvez bien sûr décider de rembourser tout ou partie du montant restant dû avant la date de fin de ce prêt. En cas de remboursement anticipé partiel, les modalités d’amortissement du capital restant dû seront réaménagées soit par une diminution de la durée du crédit, soit par une diminution du montant de mensualités.
Faites avancer vos projets
Le crédit pour chômeur : comment emprunter sans emploi ?
En savoir +
Crédit pour petits revenus : les solutions qui s'offrent à vous pour obtenir un crédit à la consommation
En savoir +