

Obtenir un crédit pour financer la création ou l’achat d’un commerce
Vous envisagez de créer votre entreprise, de reprendre un commerce existant ou de racheter un fonds de commerce ? Le financement combine le plus souvent un apport personnel, un prêt bancaire professionnel et, selon les situations, un crédit vendeur ou des aides complémentaires. Avant de vous lancer, mieux vaut connaître les solutions disponibles, leurs conditions et la manière de préparer un dossier solide pour convaincre votre banque.
En 2025, les créations d'entreprises dans le secteur du commerce ont progressé de 11 % sur un an, pour atteindre 172 600 nouvelles entreprises(1). Une dynamique qui s'accompagne d'une vigilance accrue des banques sur la solidité des dossiers de financement.
Crédit destiné à financer la création ou l’achat d’ un : le crédit classique
Avec un crédit les cotisations d’assurance emprunteur et les intérêts d’emprunt Les biens financés au moyen du crédit classique seront Souscrire un crédit pour l'achat d'un commerce représente une démarche stratégique afin de financer les investissements initiaux.
Crédit destiné à financer la création ou l’achat d’ un le crédit-bail, une forme de crédit plus souple
Le prêt bancaire professionnel reste la solution la plus utilisée pour financer l'achat d'un commerce. La banque peut financer jusqu'à 70 % du prix d'acquisition, le reste étant couvert par un apport personnel généralement compris entre 20 % et 30 % du montant total. Le remboursement s'étale le plus souvent sur une durée de 5 à 7 ans.
Crédit destiné à financer la création ou l’achat d’ un le crédit-bail, une forme de crédit plus souple
Avec un crédit-bail, au terme du contrat, le locataire peut devenir propriétaire du bien loué moyennant le paiement d'une option d'achat.
Avant d’opter pour un crédit-bail, vous devez décider si vous souhaitez ou non être propriétaire du matériel que vous allez financer lors de votre création d'entreprise, durant la période d'exécution du contrat, ou si vous préférez en être seulement locataire. Dans ce dernier cas, vous serez déchargé d’une partie des obligations liées à la propriété d’un bien professionnel. La souplesse de ce type de crédit est particulièrement avantageuse, d’autant que cette formule préserve les liquidités de l'entreprise au moment de la demande en restant hors bilan.
Comment ça marche ?
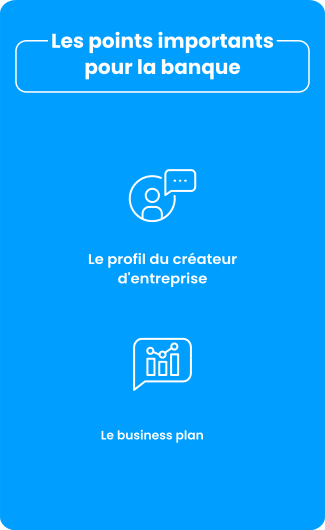
L'intérêt de la banque qui reçoit un porteur de projet se porte généralement sur deux points cruciaux.
- Le profil du créateur d’entreprise : votre conseiller bancaire s'intéressera à votre formation, votre expérience, vos atouts comme demandeur d'emploi, votre statut d'ancien entrepreneur ou encore à votre surface financière afin d'évaluer la garantie apportée et de savoir si votre profil est en adéquation avec votre projet.
- Le business plan (plan d'affaires) : un document écrit qui va permettre de formaliser sur papier votre projet de création de commerce, de reprise de fonds de commerce ou de rachat de droit au bail. Dans ce dossier chiffré et argumenté, vous détaillerez notamment votre future activité, vos produits, la clientèle ciblée, le prix d'acquisition et le besoin de liquidités, sans oublier de mentionner la concurrence.
Vous préciserez aussi comment solliciter un prêt à taux bonifié, le montant des frais de dossier, ainsi que la somme d'argent mobilisée pour chaque élément clé afin d'éviter tout cas de refus. En résumé, ce document évalue la faisabilité du projet pour ce type de prêt, en vérifiant l’équilibre entre charges, investissements et remboursement pour favoriser le développement de votre entreprise.
Floa vous invite à simuler gratuitement votre besoin en ligne, un moyen pratique d’estimer vos finances alors qu’elles sont déjà fortement impactées par l’achat de votre commerce.
Découvrir nos solutions de crédits
Obtenir un prêt lorsque l'on est intérimaire ?
En savoir +
Rachat d'un fonds de commerce : simplifiez-vous la tâche !
En savoir +
Effectuer une simulation de prêt auto-entrepreneur
En savoir +Comment fonctionne le crédit destiné à financer la création ou l’achat d’ un ?
L'attention de la banque qui reçoit un porteur de projet pour la création ou l’achat d’un commerce se porte généralement sur deux points cruciaux.
- Le profil du créateur d’entreprise : les établissements bancaires analysent votre formation, votre expérience, vos atouts comme demandeur d'emploi ou ancien entrepreneur, ainsi que votre carnet d'adresses afin de déterminer les modalités de votre demande de prêt professionnel.
- Le business plan : un document écrit indispensable pour formaliser votre projet de création de commerce, de rachat de fonds de commerce ou de droit au bail. Dans ce dossier chiffré, vous détaillerez votre activité, votre nom commercial, la clientèle ciblée, le prix d'acquisition et le besoin de liquidités. Ce plan précise chaque élément financier pour solliciter ce type de prêt, en intégrant votre apport personnel, la garantie exigée, ainsi qu'un prêt à taux zéro ou un soutien Bpifrance. Il chiffre le montant total pour couvrir les frais de dossier et sécuriser la somme d'argent nécessaire au lancement. En résumé, le business plan démontre aux personnes physiques comme aux investisseurs au capital la solidité financière pour prévenir tout cas de refus.
FAQ
Pour financer un fonds de commerce, l'emprunteur sollicite un prêt professionnel auprès d'un établissement bancaire, complété par son apport personnel, un prêt d'honneur ou des dispositifs d'aides publiques.
En règle générale, les banques demandent un apport personnel représentant 20 % à 30 % du prix d'acquisition. Ce montant rassure le prêteur quant aux capacités de remboursement et au niveau de risque.
Oui, un porteur de projet peut obtenir un contrat de prêt bancaire pour une création d'entreprise. Les financeurs analysent la rentabilité attendue, le besoin de liquidités initial et la solidité du secteur d'activité.
Les établissements bancaires financent l'achat des murs commerciaux ou le droit au bail via un prêt professionnel amortissable. Ce type de prêt exige la présentation d'un acte de cession et d'une garantie hypothécaire.
La banque évalue le business plan, le chiffre d'affaires prévisionnel, la somme d'argent apportée, ainsi que les frais de dossier, l'assurance emprunteur et le profil de l'ancien entrepreneur en cas de reprise.
Le crédit vendeur permet à l'acheteur de régler une partie du prix du fonds de commerce en plusieurs échéances, en accord avec le cédant. Il porte généralement sur 50 % maximum du prix et se rembourse sur 1 à 3 ans.
La banque peut demander un nantissement du fonds de commerce ou une caution personnelle. Des dispositifs comme la garantie Bpifrance permettent parfois de limiter le recours à une garantie personnelle.
Faites avancer vos projets
Quel prêt est possible pour un jeune actif ?
En savoir +
Obtenir un prêt personnel avec un CDD
En savoir +